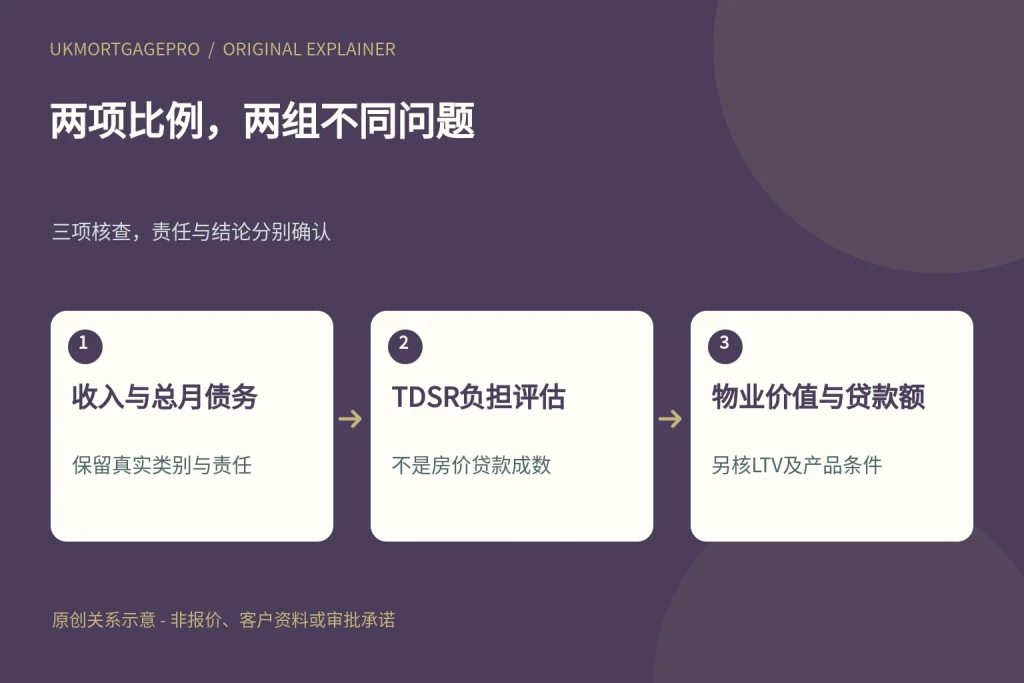
UKMortgagePro原创关系图:收入与总月债务、TDSR负担评估、物业价值与贷款额,三项核查不能互相替代。
先问百分比的分母是什么
讨论新加坡银行英国物业贷款时,同样出现百分比,不代表衡量同一件事。TDSR关注总月债务偿付相对认可月收入,LTV关注贷款相对物业价值。把前者的百分比放到房价上计算,或把较低贷款成数当成月供一定可承受,都会混淆问题。先写出每项比例的分子和分母,再询问目标机构采用的实际口径,比只比较两个百分比大小更有意义。本文不为个人计算可贷额度,也不把监管上限当银行放贷承诺。
物业在英国,不代表新加坡框架自然不适用
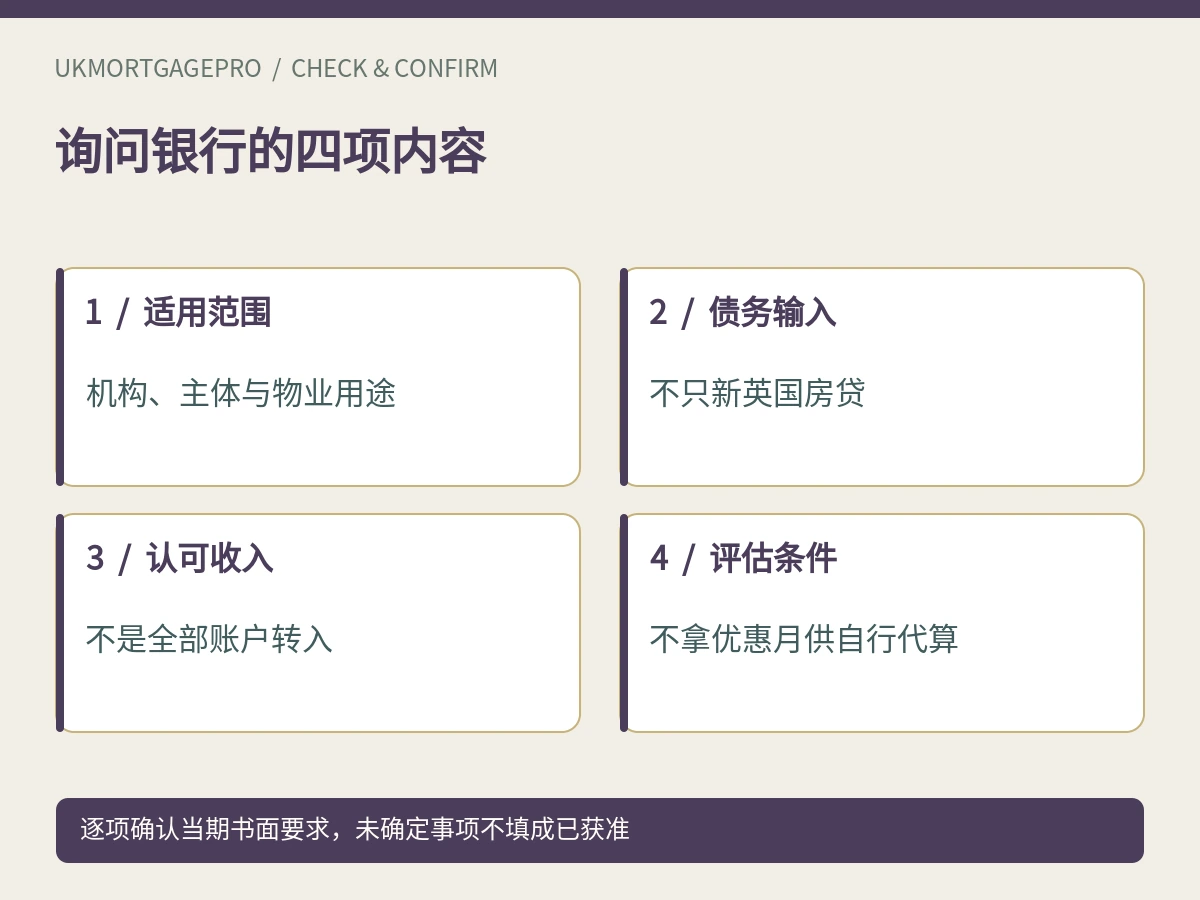
MAS的适用范围页面说明,相关TDSR规则涵盖新加坡金融机构的物业购买、以物业担保的借款及其再融资,并包括位于新加坡境内外的物业。它说明为什么英国房产也可能涉及该框架;不是说英国所有银行都必须套用同一新加坡比例。先确认实际贷款机构、借款主体与产品,再由银行判断适用性。个人、公司以及个人为购房设立公司的情形也不能只凭公司名称作结论,本文不设计结构来避免规则。
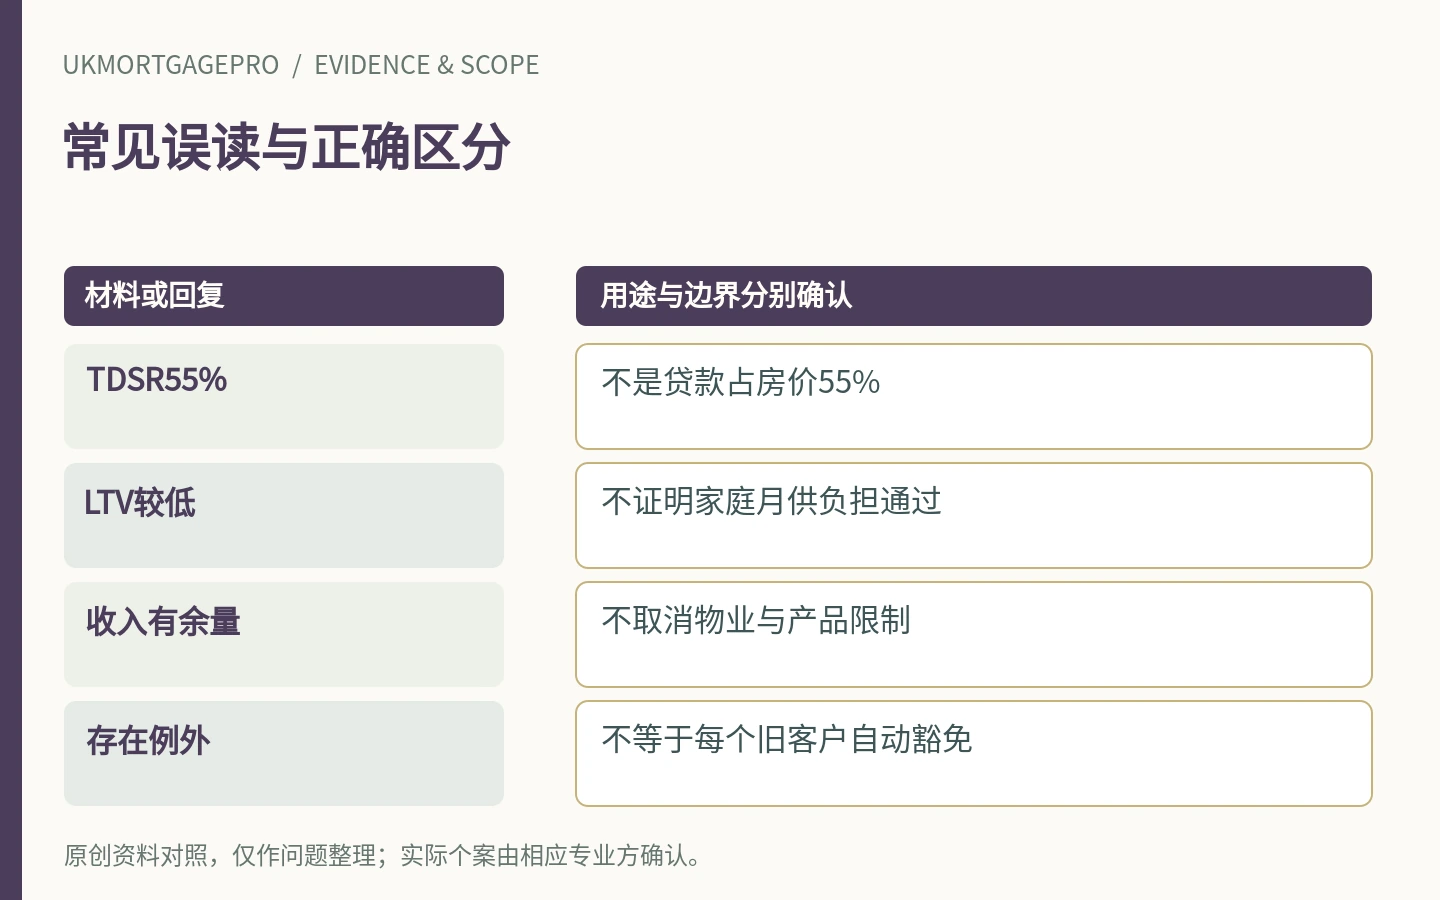
55%是一般TDSR上限,不是房价成数
MAS公开阈值页面列明,适用框架下的一般TDSR上限为认可月收入的百分之五十五,并说明例外需要机构按规定审查。它并不是银行愿意把房价的百分之五十五借给你,也不意味着这全部空间都留给新英国贷款。已有债务会影响总月偿付,认可收入也有定义。不能把某个网页数字直接复制到个人申请里宣称达标,更不能把例外描述成每位借款人都可以要求的豁免。
总月债务不是只有这一套英国房贷
MAS计算页面列举现有物业、车辆、学生、装修、信用卡及其他有担保或无担保债务等类别。准备资料时,应按实际情况说明相关责任,不能只提交新房贷预计月供。未显示在一张当地信用报告上的债务,也不应因此省略。家庭内部约定由谁支付,与贷款合同中的责任可能不同,应将事实交给银行判断,不自行按一半或零计算。本文不提供把特定债务排除的通用办法,是否适用任何规定条件须由机构确认。
收入总额也不只是银行到账合计
TDSR使用的认可收入需要按框架及银行口径确定,不能把账户所有转入都当月收入。MAS页面对浮动收入、租金及某些金融资产另有折算要求,并允许金融机构采取更审慎做法。这里不复制完整折算表或为读者代算,因为资产状态、期间和产品仍需核对。工资、奖金、租金、个人账户转移与一次性售房款应保留真实类别,不为提高分母把同一收入重复计算,也不把首付现金自动同时算作持续还款收入。
LTV通过,也可能仍有负担问题
较多首付可能降低希望借款相对物业价值的比例,但它不能独立证明月收入足以承担全部债务。相反,即使收入负担指标看似有余量,物业估值、产品成数、最低贷款额或用途仍可能限制借款。可以把物业价格或估值、实际希望借款及本人现金放在一组,把收入与总月责任放在另一组,让负责人员分别确认。两类限制需要同时考虑,不宜从其中一个比例推出另一个问题已经解决。
当前优惠月供不一定就是评估月供
MAS计算说明为相关物业贷款采用规定的评估利率逻辑,而非只依据眼前优惠付款。读者因此不应拿广告初期月供自行证明满足TDSR。询问时可让机构说明本案评估采用什么条件,以及它与实际付款安排有哪些区别;本文不提供当前压力利率计算,也不把任何一家银行广告利率当监管标准。公开阈值、银行认可输入和合同实际月供应分别保留,不为了得到较小分子选择一个方便的价格。
再融资有例外,不等于旧客户都免核
MAS范围页面同时列出特定再融资及其他情形的处理,不能把“存在例外”缩写成所有转贷都不检查。自住与投资、实际贷款用途和其他条件可能不同,应完整交由银行确认。已有客户关系、旧贷款从未逾期,或这次不打算加借,都不能由本文推断必然豁免。也不要自行承诺某个偿债计划来要求超额贷款;是否可用、具体要求及后果均由实际机构和适当专业人员判断。
同一笔首付不能再当未动用资产
MAS计算页面特别指出,未质押资产用于相关收入折算时,放款前还需确认资产仍在账户,不能把已用于首付款的钱重复算进去。它提醒准备资料时,将支付房款的资金与拟供机构评估的其他资产分开。本文不认定某项资产符合资格,也不计算折算额;银行应根据真实资产状态及规则确认。不要一边用完整余额证明首付,一边不说明它即将支出,继续把相同资金全部算成额外偿付支持。
拟结清旧贷时,把前后状态交机构判断
再融资申请中,某些现有债务可能计划在完成时结清。应说明真实余额、用途和拟结清安排,让银行决定评估采用哪些证据,不能自行把所有旧债提前记为零,也不要把同一项前后责任机械重复相加后作拒贷结论。计划结清与已经结清是不同事实。若实际完成日期或资金安排变化,应更新给负责人,由其确认对评估的影响,不把初次草算当成永久有效结果。
用两组资料进入真实咨询
初次可说明借款主体、物业地区与用途、希望贷款额、收入类别及现有债务概况,不公开完整信用报告、账户或私人合同。UKMortgagePro可帮助梳理该问哪一项比例、缺哪些事实,但不代表MAS或任何银行,不提供监管豁免,不承诺达到某比例即可获批。本文为一般资料,不构成个人贷款、投资、法律、税务或外汇建议,具体文件及产品要求由实际负责机构确认。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 每个比例的分子分母分开,不把55%套在房价。
- 实际机构、借款主体、用途及框架适用性先确认。
- 现有债务与新借款均按事实说明。
- 认可收入与账户总入账分开,未重复计入资金。
- 例外、银行更审慎要求及实际月供分别询问。
常见问题
TDSR55%就是最高LTV55%吗?
不是。前者看债务与收入,后者看贷款与物业价值。
英国物业就不用看新加坡TDSR吗?
不能这样推断。MAS范围涵盖相关境外物业借款,但须核实际机构及产品。
首付很多就一定通过负担评估吗?
不一定。LTV与收入债务是不同问题,都需要确认。
再融资都可以不计算TDSR吗?
不是通用结论。公开规则存在特定处理,须由机构按本案确认。
资料来源与适用边界
- MAS:Who TDSR Applies To — 读取核查 2026-10-25; 页面发布/更新日期:Published 2018-07-05; displayed last updated 2019-06-17
- MAS:Calculating TDSR for Property Loans — 读取核查 2026-10-25; 页面发布/更新日期:Published 2018-07-05; displayed last updated 2022-09-29
- MAS:TDSR Thresholds for Property Loans — 读取核查 2026-10-25; 页面发布/更新日期:Last revised 2021-12-16
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。
继续了解与咨询
新加坡银行英国物业融资、英国房贷 · 资讯与实用指南 · 咨询入口. 收到询问不等于贷款获批。