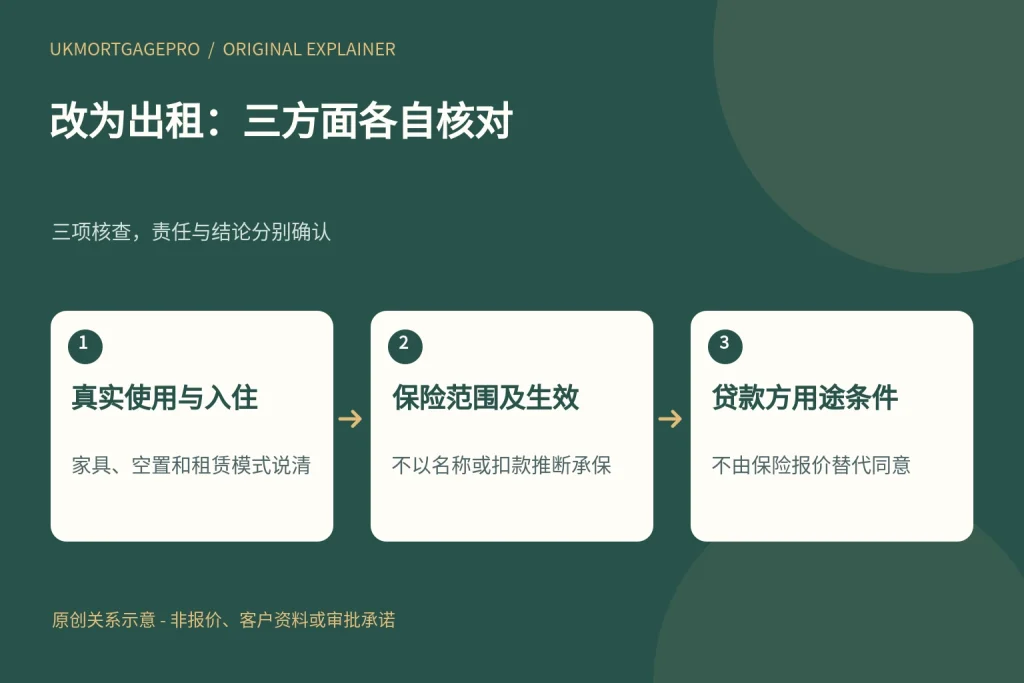
UKMortgagePro原创关系图:真实使用与入住、保险范围及生效、贷款方用途条件,三项核查不能互相替代。
先说明实际出租,而不是只问有没有保险
房产原来有人自住、现在准备出租,或买入后直接用作Buy-to-Let时,不能只确认手里有一份建筑保险就结束核对。保险是否覆盖实际出租、投保人和物业用途是否准确,以及贷款方要求什么保障,是需要分别确认的问题。保单名称相近、保费仍在扣收,也不证明保险人已经接受用途变化。本文不推荐任何保险产品、不判断理赔结果,也不建议取消旧保单;先把实际情况告诉负责机构,再由其说明有效安排。
普通自住保障与房东风险可能不同
Halifax的公开保险指南说明,普通home insurance主要面向自住业主,房东还面临租客损坏、责任及其他不同风险。它也提醒BTL借款人核对贷款机构所需保险,不能把原保单自动当成符合条件。这里只是第一方公开指导,不是每张保单一律无效的结论。已有保障可能怎样处理,需要向实际保险人说明出租模式、是否带家具及目前入住情况,再核真实条款,不凭网页概括自行决定应买哪种组合。
建筑、房东物品与租客财物分开
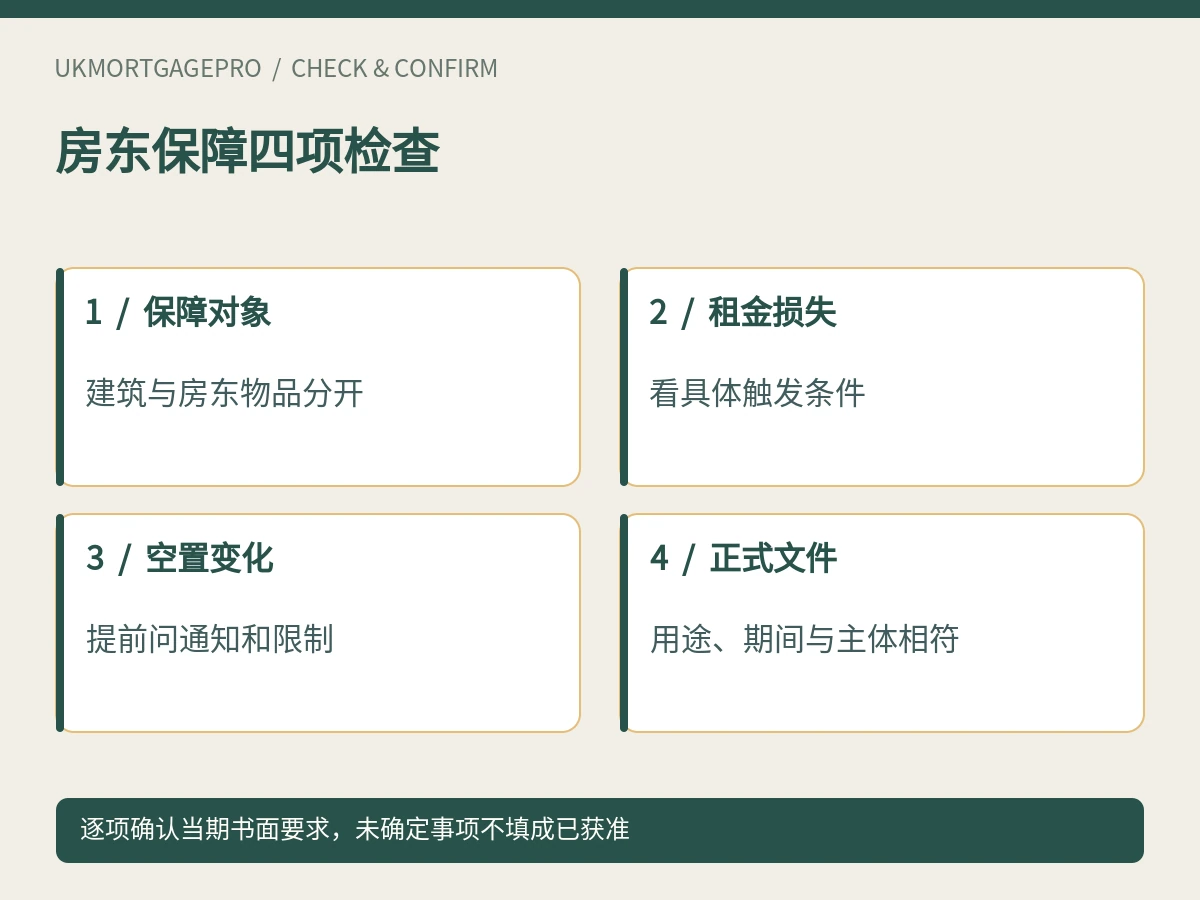
建筑保障关注房屋结构等约定范围;房东提供的家具和设备、租客自己的物品可能属于不同利益。不要因为保单写着buildings and contents,就推断它覆盖所有人的所有财物。可列出自己提供哪些物品、谁拥有及希望确认的保障,再询问保险人。本文不替读者归类每项设备,也不把租客财物责任作统一法律裁定。物业已投保,不应让租客误以为自己的个人物品也自动获得相同保障,应让实际各方了解真实范围。
租金损失不等于所有欠租都受保
保险文件中的loss of rent等名称,需要看触发条件、期限、上限和排除项。Halifax指南举出保险事件使物业无法入住的租金损失情形;这不代表任何租客未付款、普通空置或市场下跌都一定赔付。准备房贷现金流时,不宜把预期保险赔款当成必定覆盖所有月供。若另有租金保障或法律费用安排,也要单独阅读,不凭名称混为同一保险。具体问题应向实际承保或提供服务的一方确认。
空置、工程与用途变化要提前说清
房产在找租客、维修或租客离开后可能暂时空置。应询问原保障对空置、检查和通知有什么条件,不按另一张保单的天数推断本案规则。若安排短租、分租、公司承租或其他变化,也应如实说明,不把它统一写成长租以取得较低价格。本文不规定任何统一空置上限,不评价某种出租模式必定可保。保险人接受用途、贷款方允许用途及地方相关要求仍需各自核对,不能由一方回复替其他方面确认。
有公寓整体建筑保险,仍要核自身需要
公寓可能由管理方安排整栋建筑保障,但不能只看到服务费账单含保险就推断个人出租的所有风险都被覆盖。可向管理方取得必要的保障摘要,确认物业、保险期间和相关范围,再询问自己的实际利益是否还需其他安排。不要在没有阅读条款时重复购买相同保障,也不要因整栋已保就忽略房东物品或责任。本文不决定租约中谁应投保,具体职责由承办律师及保险相关专业人士结合文件解释。
贷款条件与保单条件是两个核对口径
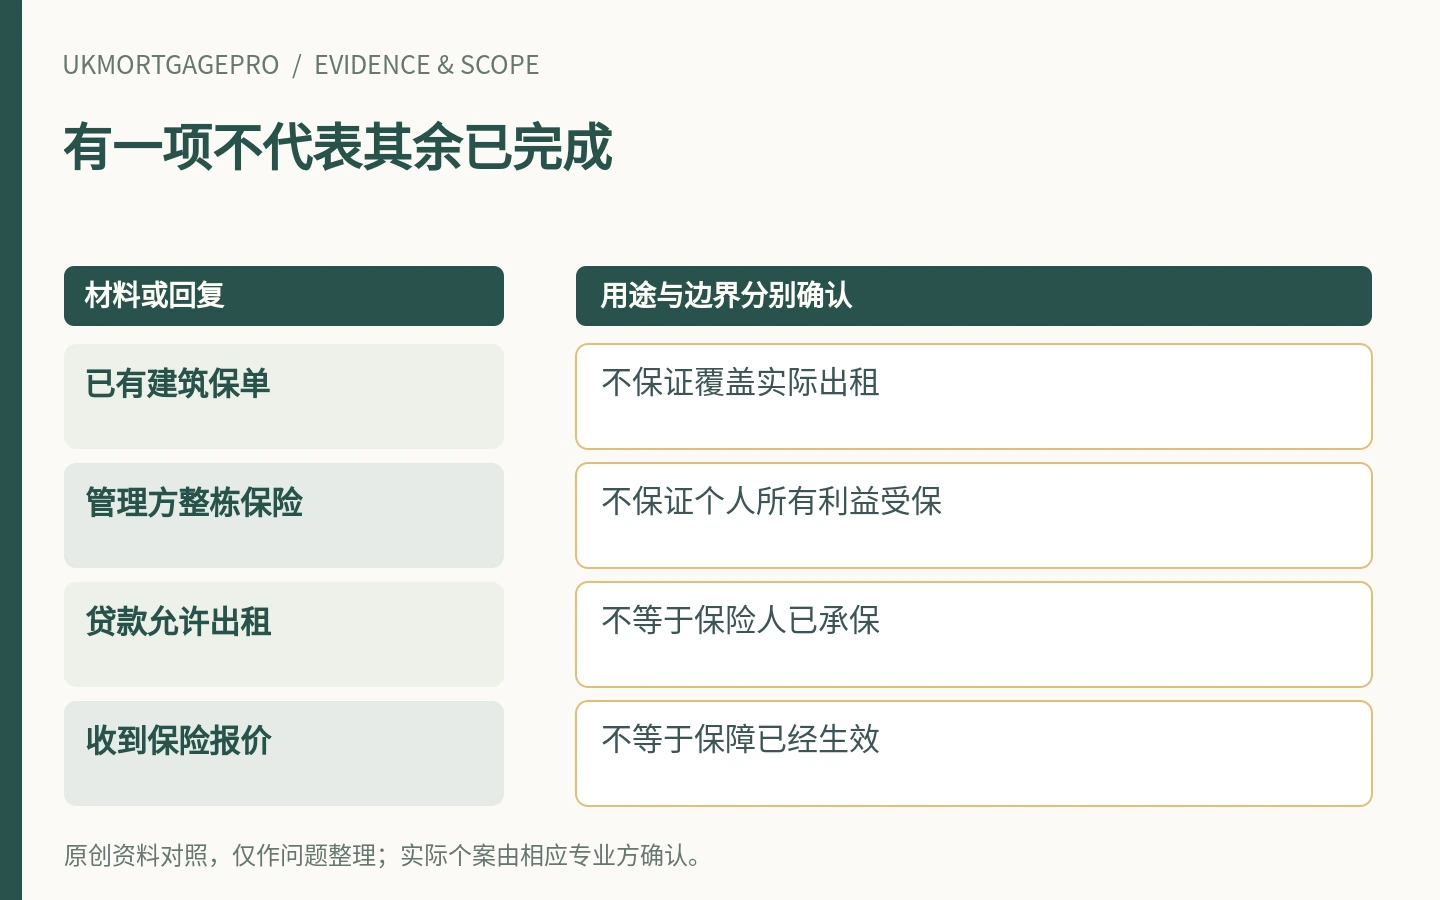
Skipton International的一份公开出租条件文件,以其产品为例要求建筑保险持续符合出租情形。该文件有明确历史日期,本文只用作贷款条件可能涉及保险的说明,不采用其中租约期限作当前法律。自己的贷款可能有不同要求,应向实际机构核对,不让保险报价替代贷款方同意。反过来,贷款方已允许出租,也不意味着保险人已经承保。保单接受、贷款条件和实际入住必须描述同一物业与同一真实用途。
报价、已付款和保障生效不混为一谈
网上填写资料得到价格,只能说明存在一个基于输入信息的报价过程,不能单独证明保障已生效。应查看实际保险文件中的投保人、物业、用途、生效日期及条件,并向保险人核对未明事项。付费记录也不能替代阅读保障范围。如已有日期衔接问题,应尽早交给负责机构处理,不在尚未确定新保障时自行取消现有安排,更不能把“已询问”写成“已承保”。
比较价格前,先让保障回答同一问题
不同报价若用途、建筑范围、物品、免赔额或附加保障不同,不能仅凭年度保费判断哪份更合适。可以先列共同真实事实,再请相关专业人员解释主要差别。不要把估计赔偿写成贷款备用金,也不把保单替代维修、安全与合法出租责任。建筑市场价值与重建成本是另一项专业问题,不应自行以房价填写;本文不提供重建估值,不因某报价便宜而推荐某产品。
名称与保险利益要对应实际持有结构
个人、多人共有或公司持有物业时,应向保险相关人员说明真实主体与各方角色,核对正式文件是否准确反映需要保障的利益。不要因贷款申请使用某个人姓名,就自行以同一姓名代所有相关人投保,也不假设付款人必然就是唯一应列的被保险人。若产权、借款和管理主体不同,请律师与保险专业人士分别解释,而不是凭网站下拉选项省略差异。
咨询只概述用途与待确认项
向UKMortgagePro说明融资情况时,可概述物业地区、原来与计划用途、是否公寓及目前是否空置,让贷款问题先落到真实事实。保单和理赔资料按实际保险机构要求安全交接,不在公开留言上传私人文件。本文为一般资料,不构成个人贷款、投资、法律、税务或外汇建议,具体文件及产品要求由实际负责机构确认。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 保险人已获知真实出租、入住及家具情况。
- 建筑、房东物品与其他利益的范围分开确认。
- 租金损失触发条件不被理解成所有欠租都受保。
- 空置、工程或出租方式变化按实际条款询问。
- 贷款允许、保险生效及地方要求各自核对。
常见问题
有buildings cover就一定能出租吗?
不能这样推断。需让保险人和贷款方分别确认真实用途。
整栋公寓已投保,我就没有其他保险问题吗?
不一定。应核实际范围及个人房东利益,避免遗漏或重复。
loss of rent会覆盖任何欠租吗?
不能仅凭名称判断,要看触发条件、期限及排除项。
报价并付款就是所有风险已覆盖吗?
不代表。还应核对正式文件、生效条件与实际保障范围。
资料来源与适用边界
- Halifax:Is home insurance enough if you are a landlord? — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- Skipton International:Property Letting Requirements England and Wales Only — 读取核查 2026-10-25; 页面发布/更新日期:Document October 2023; historical lender document currently public; not a 2026 tenancy-law authority
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。
继续了解与咨询
英国Buy-to-Let贷款、英国房贷 · 资讯与实用指南 · 咨询入口. 收到询问不等于贷款获批。