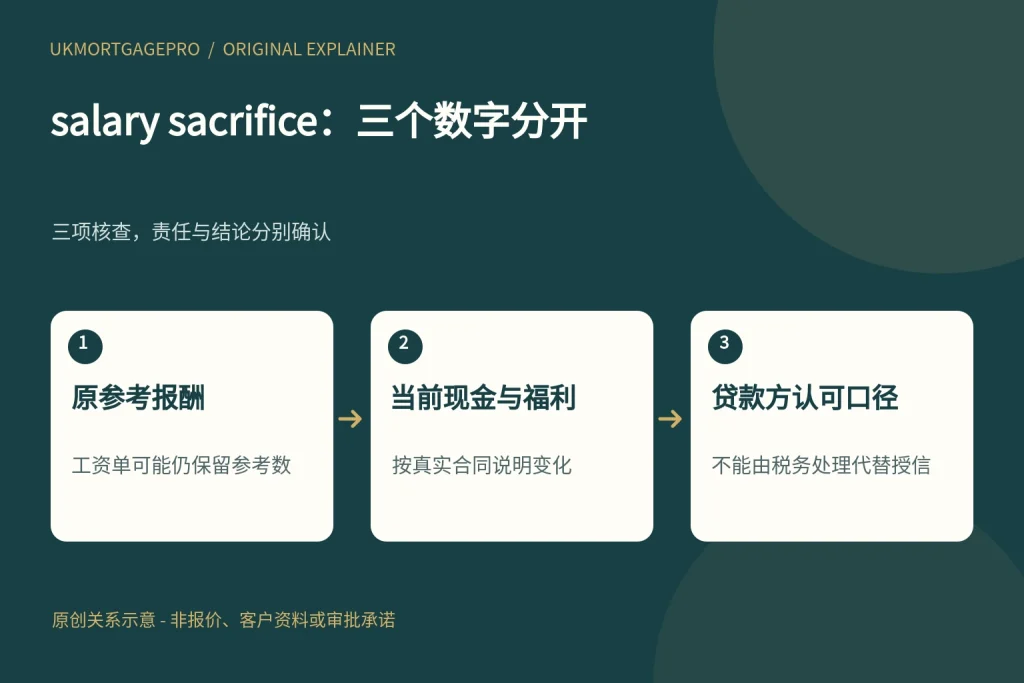
UKMortgagePro原创关系图:原参考报酬、当前现金与福利、贷款方认可口径,三项核查不能互相替代。
不要只抄工资单上最大的数字
准备英国转贷材料时,如果参加salary sacrifice安排,工资单上的gross字段即使没有明显变化,也不能直接证明合同现金工资仍是原来金额。应把原参考工资、目前实际现金报酬、提供的福利及安排生效日期分别说明,再按目标贷款方要求填报。本文不判断是否应该参加、取消或调整福利,也不提供通过短期改变缴款提高贷款额度的方法。重点是让贷款申请使用的收入定义与真实雇佣安排对应,而不是选择看起来最有利的一行。
salary sacrifice不只是普通扣款的别名
这类安排涉及以减少现金报酬换取相应非现金福利,不能把工资单上的所有扣款都统一称为salary sacrifice。普通税费、个人付款、雇主贷款偿还及福利安排可能具有不同性质。先向雇主或薪资负责人确认实际项目名称、合同变化及目前现金报酬,不凭一个扣款缩写自行归类。养老金、车辆或其他福利也不应仅因同在一张工资单就认为具有相同贷款处理;本文不制定任何产品对这些项目的接受或加回规则。
HMRC说明工资单gross可能仍保留参考数
HMRC的EIM42770解释,合同已经有效变化时,工资单可能仍列牺牲前较高工资,并把相关金额显示为税前扣项;这不单独推翻合同变化。对借款人的实际意义是,不能只凭gross字段判断现金权利。可以保留工资单原貌,同时提供真实合同或雇主说明,帮助接收方理解几个数字各是什么。这里不应用税务文字替个人决定合同有效性,文件存在疑问时仍须向合适专业人员询问。
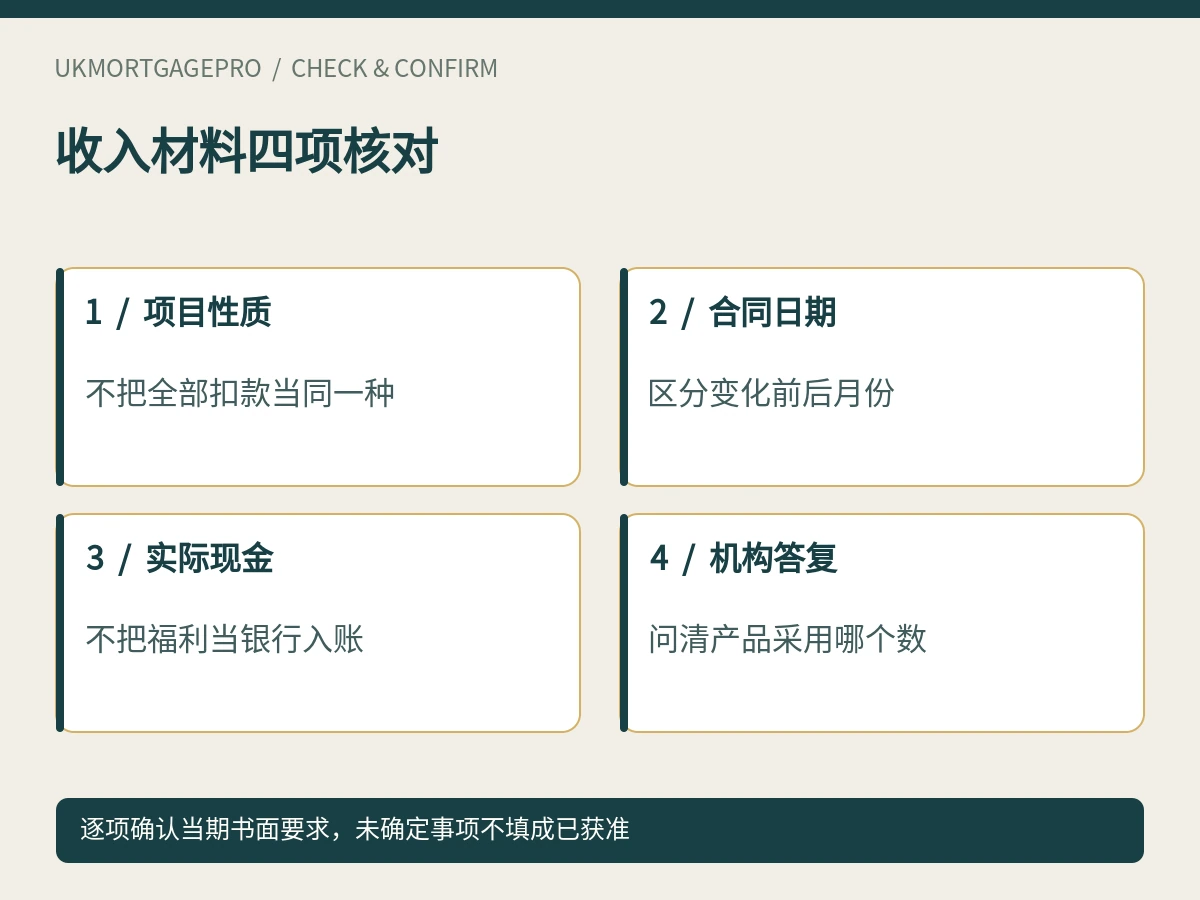
税务处理不替贷款方认定收入
同一HMRC指引明确,按揭申请中采用包括福利的报酬还是仅现金,是贷款方决定的问题。因此,税务上某安排如何处理,不能直接推出银行必须将被牺牲金额加回,也不能推出一定全部扣除。向办理人提出问题时,应提供福利类别、实际现金工资及相关文件,请其说明目标产品的口径。不要把一家公司HR给出的税务说明当成贷款批准,也不要把另一家银行旧申请的处理照搬到本次转贷。
把生效前后文件分开,不混成稳定月薪
如果安排在最近几个月开始或改变,旧工资单和新工资单可能反映不同合同状态。可以列出变化日期、对应月份及雇主确认,不选择最高月份后直接年化。也不要把年度参考报酬、奖金计算基数或养老金相关基数都写成当前现金工资。旧文件仍可能有解释价值,但应标清期间与用途。收到补件时,按问题提交所需材料,不能悄悄用修改后的个人摘要替代原来已签发的工资单。
福利价值不能直接当作银行入账
雇主提供的非现金福利可能对家庭有实际价值,但不等于每月有相同金额进入个人账户。预算中应区分现金可支配额与已经提供的服务或福利,避免把同一利益同时计作工资和减少开支两次。贷款方如何评估及需要哪些证明,由实际产品决定。本文不估算某种福利的现金价值,也不承诺一项安排可随时取消;有关费用、期限或结束条件,应先阅读真实协议并向负责人员核实。
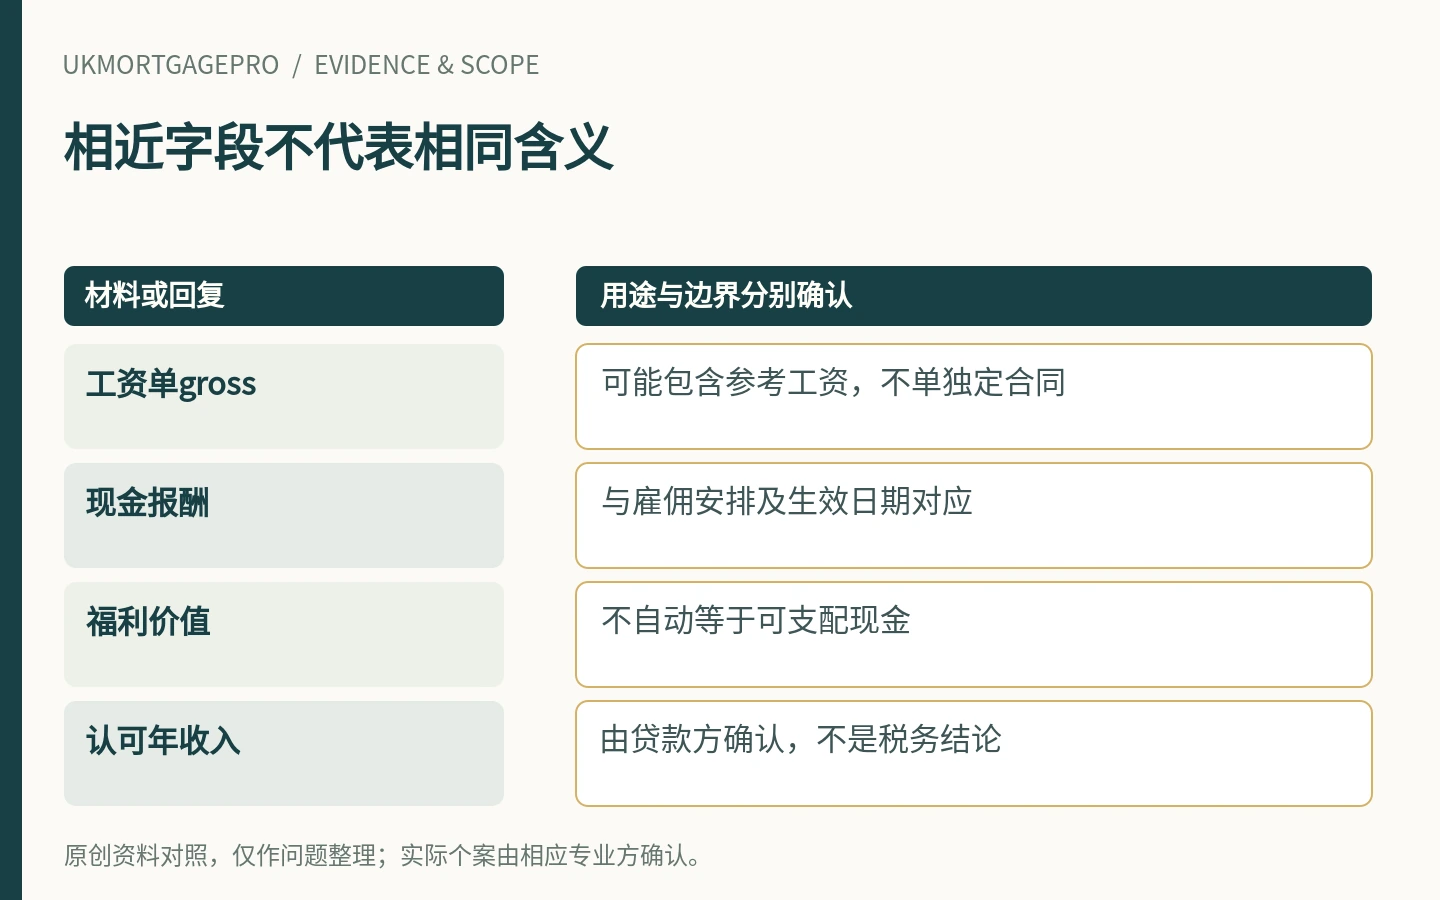
工资单相近,也可能有不同合同安排
两个人的税后到账相近,未必代表其工资结构相同;同一人的工资单金额相近,也不说明其福利承诺没有变化。向贷款负责人说明实际扣项与承担人,尤其是持续费用、雇主补充及个人义务,不用到账金额反推所有事实。若某项会随离职、调岗或安排结束而改变,可询问雇主需要怎样解释,但不要依据猜测写成已经确定的未来工资。可理解的资料比一个整齐却失真的年收入数字更有用。
不为申请自行停止或重写安排
看到某种收入处理可能不符合预期时,不宜为了让近期工资单好看而先行更改真实福利或薪酬。任何调整都可能涉及雇佣合同、税务、费用和个人长期安排,应先取得适当意见,再向贷款方如实说明事实。取消养老金或其他福利可能影响长期权益,不能只为申请临时调整。贷款比较应基于实际及已确认的安排,不用一个尚未批准的未来变化支持确定可借金额。
贷款与家庭预算分别核对
即使目标机构确认采用某种收入口径,家庭仍需看实际现金和持续支出能否承担月供。机构认可的年收入与银行每月可支配金额不是同一数字,不应据此忽略其他债务或必要生活费用。可以把当前真实现金收入、福利安排产生的实际支出变化及新旧贷款费用分别列示,再由合适顾问比较方案。本文不提供可贷倍数,不保证某种salary sacrifice安排不会影响申请。
雇主补充与员工牺牲额不要重复加入
文件可能同时提到员工减少的现金报酬、雇主原有贡献和额外补充,不能只因为都与一项福利相关就把各项合计为新增个人工资。保留雇主提供的原始字段及期间,请其说明哪些是参考基数、哪些实际提供给福利计划、哪些属于现金付款。贷款负责人需要哪些证据应逐项询问,不自行编一个收入加回公式。这样也能避免工资单、雇主信和个人摘要使用同名却含义不同的数字。
咨询先提供结构,不公开薪资原件
初次向UKMortgagePro说明情况时,可以概述工资币种、福利类别、生效月份及工资单字段为何不一致,正式文件再按接收机构要求安全递交。不要在公开留言上传完整合同、工资单或个人账户明细。本文为一般资料,不构成个人贷款、投资、法律、税务或外汇建议,具体文件及产品要求由实际负责机构确认。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 确认真实salary sacrifice项目,不把所有扣款混称。
- 参考工资、合同现金报酬、福利和到账分别保留原名称。
- 安排生效前后月份和雇主说明能对应。
- 未自行把非现金福利加回或年化为已认可收入。
- 税务、合同及贷款方认定分别确认,未为申请擅改安排。
常见问题
gross没变就能填原工资吗?
不能只凭该字段判断。应说明合同实际现金报酬与福利,按贷款方要求填报。
银行一定把牺牲金额加回吗?
没有统一保证。HMRC指引明确按揭认可口径由贷款方决定。
税后到账与别人一样,收入结构就一样吗?
不一定。扣项、福利及合同事实仍可能不同。
应该先停止养老金安排来申请吗?
本文不作这种建议。任何改变需要考虑个人、合同及税务后果并取得适当意见。
资料来源与适用边界
- HMRC:Employment Income Manual EIM42770 — 读取核查 2026-10-25; 页面发布/更新日期:Manual published 2014-05-22 and manual-level updated 2026-10-21; section-specific update date 未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。