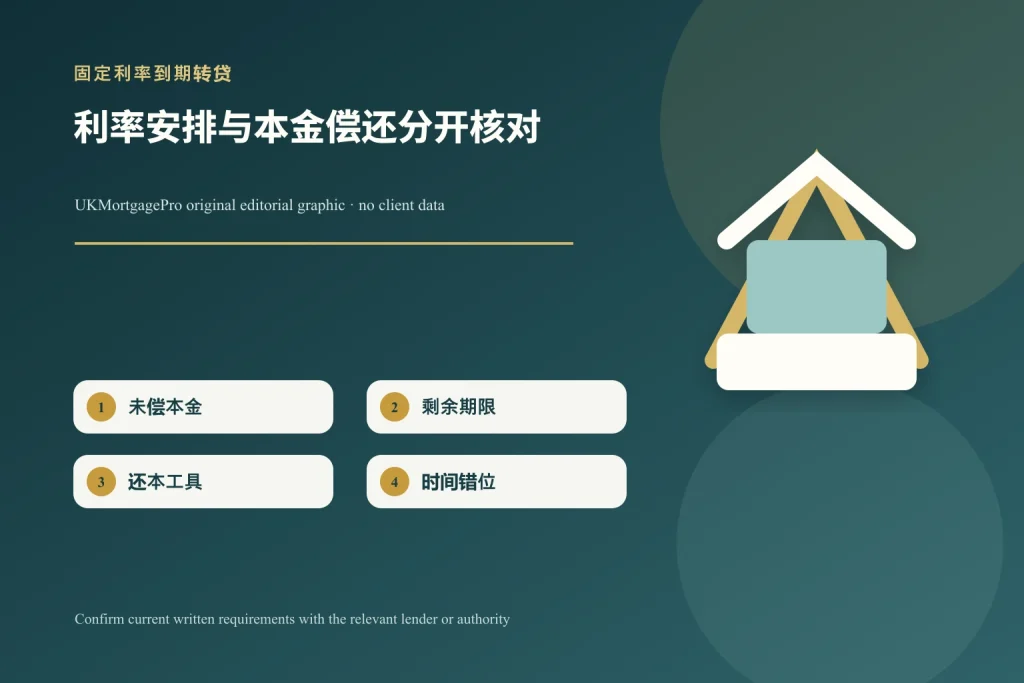
固定利率到期且仍是 Interest-only:转贷前怎样核对还本计划?
只还息贷款固定期结束时,下一档利率与最终本金偿还是两项不同问题。先核余额、期限、还本工具和时间错位,再比较产品转换或转贷。
阅读全文 →关注英国房产抵押贷款、海外收入、Mortgage Broker、国际银行融资、CRS 与资金合规、迪拜房产及影响跨境客户的宏观变化,把复杂信息变成清晰、可核实的决策参考。
只还息贷款固定期结束时,下一档利率与最终本金偿还是两项不同问题。先核余额、期限、还本工具和时间错位,再比较产品转换或转贷。
阅读全文 →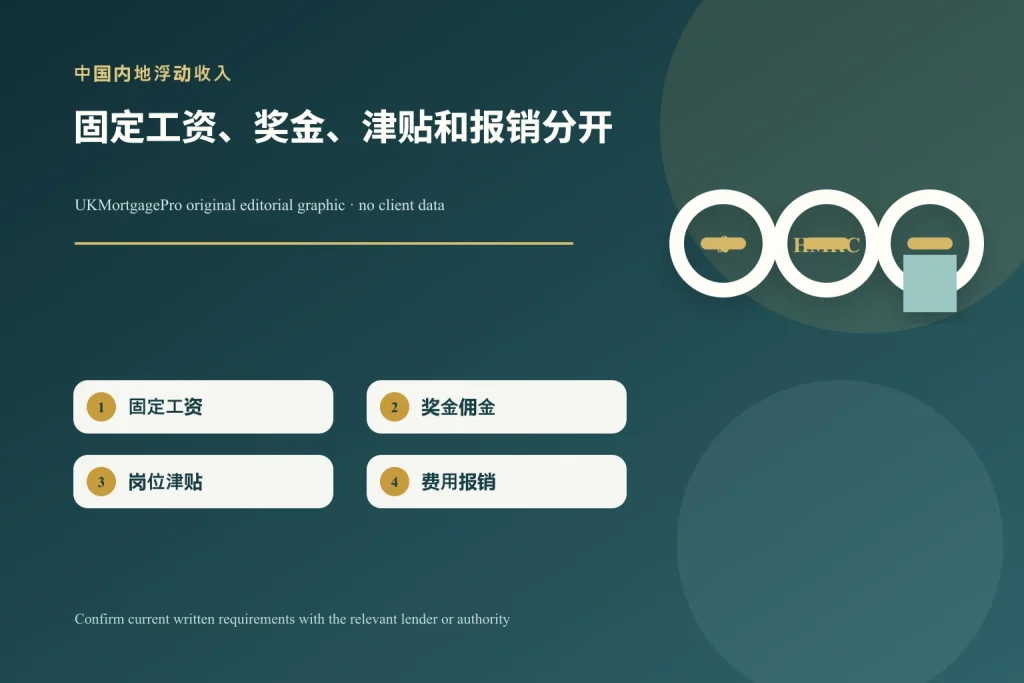
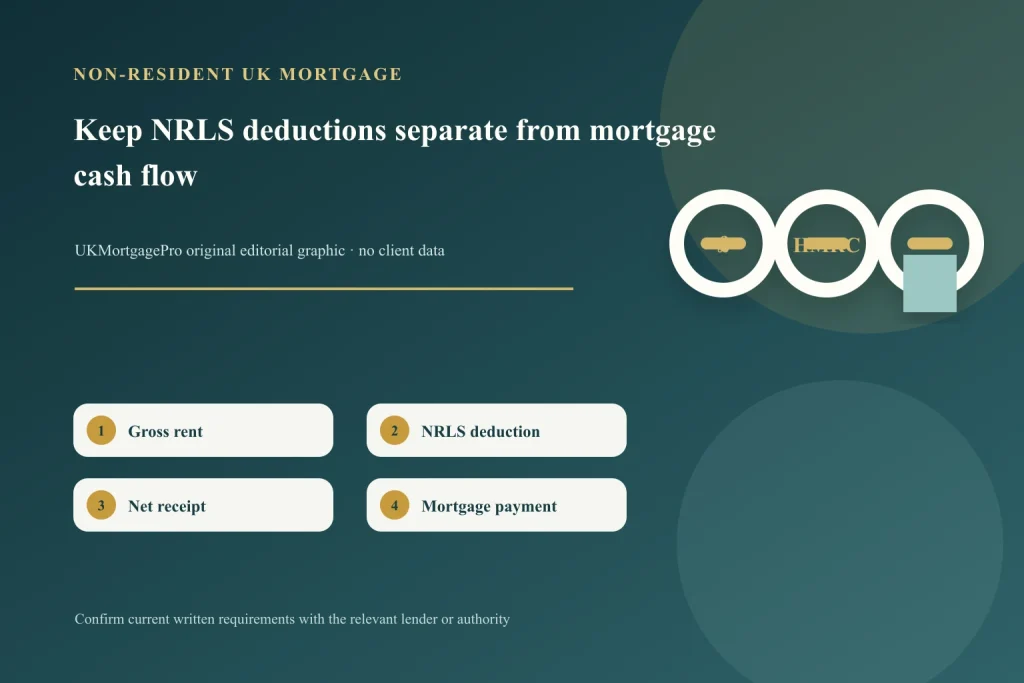
Keep gross rent, NRLS deductions, property expenses, received cash and mortgage payments separate. HMRC treatment and lender assessment are different decisions.
阅读全文 →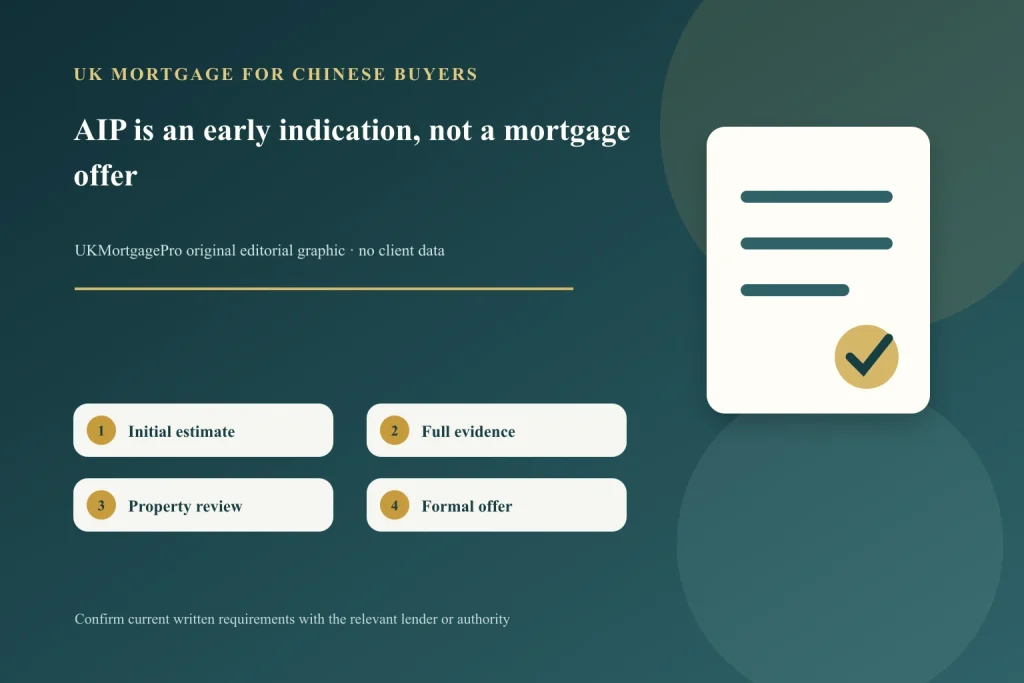
An Agreement in Principle can support early budgeting, but it is not a final mortgage offer. Separate the initial indication, full evidence review and property-linked approval.
阅读全文 →
OCBC 公开海外物业贷款页面列出伦敦物业再融资的部分申请资料。区分旧贷款余额、还款记录、保险与法律办理,避免把文件齐全误当获批。
阅读全文 →
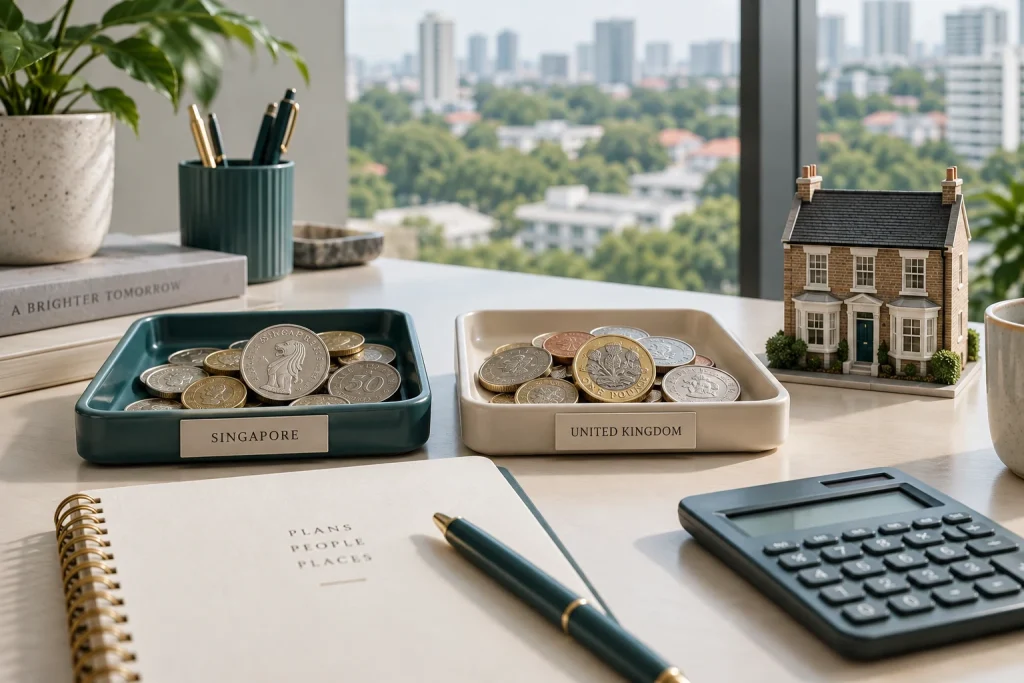
跨境贷款不能只比较名义利率。收入、贷款和物业结算币种不同,会带来换汇时间与现金安排问题;应使用具体银行当期产品说明,不把一种产品推广到所有申请人。
阅读全文 →
自住房转为出租不能只看租金能否覆盖月供。应先向现有贷款方说明用途变化,再核对保险、租约和当地出租要求,区分临时出租与长期经营方案。
阅读全文 →
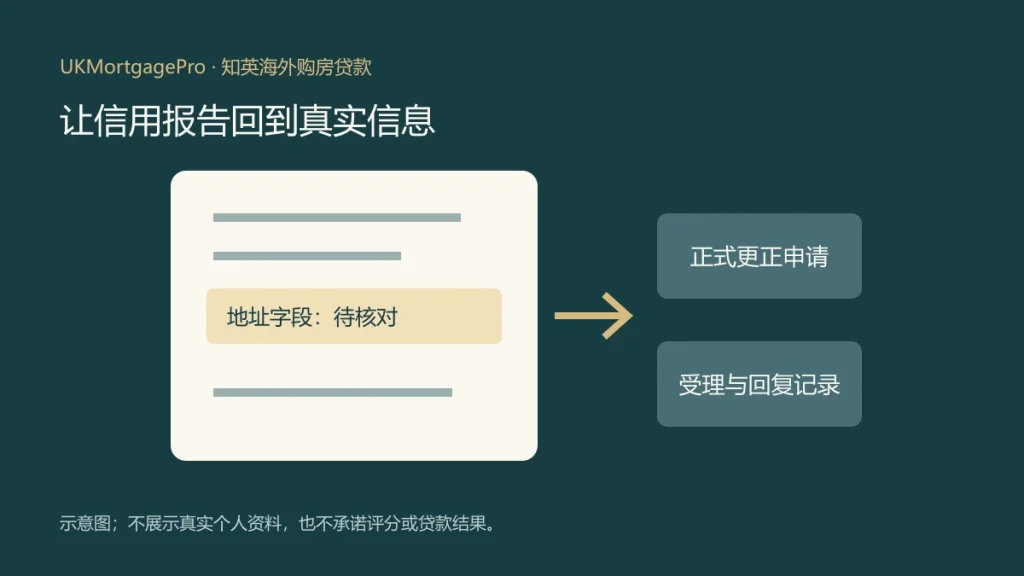
本篇针对已经存在、但内容可能有误的信用报告,不是没有英国信用记录的申请攻略。先定位具体字段和信息提供方,再通过征信机构正式渠道提出更正;不要把反复申请贷款当作纠错方法。
阅读全文 →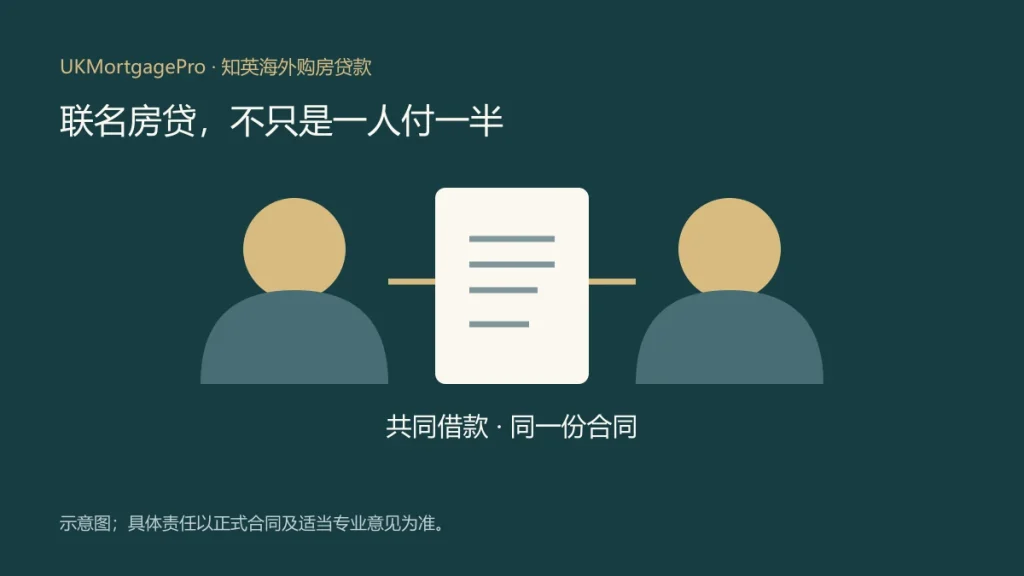
联名借款人的家庭分摊约定,不等于贷款合同将债务切成两份。申请前应把共同借款、房屋所有权与日常付款安排分开核对,避免只谈收入相加而忽略责任。
阅读全文 →
固定期结束前,原贷款方产品转换与重新转贷的流程、费用、估值和资料要求可能不同。比较时应使用同一持有期,把利息、产品费、法律费与退出成本放在一起。
阅读全文 →
拿到英国房贷 Offer 后,买方仍需协调贷款条件、律师查册、资金到位、保险、交换合同与交割日期。把关键节点放在同一清单可减少临近完成时的信息错位。
阅读全文 →