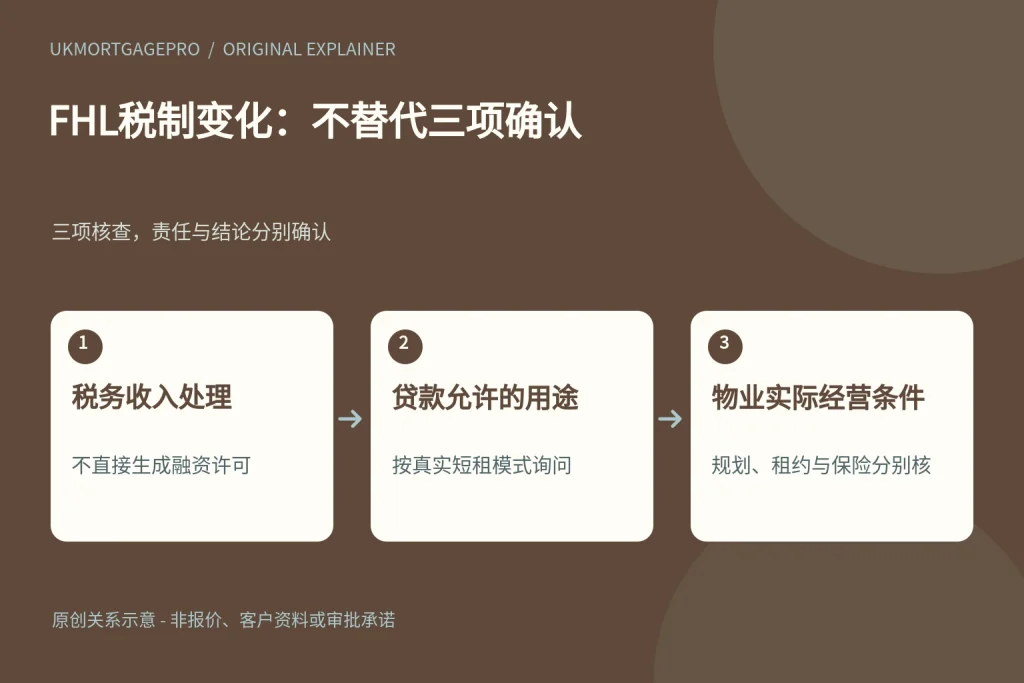
UKMortgagePro原创关系图:税务收入处理、贷款允许的用途、物业实际经营条件,三项核查不能互相替代。
税务名称改变,不会自动改贷款用途
看到FHL税制已取消,有些房东会问:短期度假住宿是否从此可以直接使用普通Buy-to-Let贷款?不能这样推断。税务怎样处理收入,与贷款合同允许什么用途、租约能否短租及保险覆盖什么风险,是不同问题。应先把实际接待方式说明清楚,再分别向贷款方、律师、保险人及必要的地方部门确认。本文不推荐经营Airbnb或其他平台,不提供税务方案,也不把旧FHL资格当作贷款批准。
官方确认的改变,先放在税务范围内理解
GOV.UK英格兰自助度假住宿指南说明,FHL税制于二〇二五年四月取消,之后相关收入按通常住宅房东税务规则处理。这里引用的是该指南的税务说明,不意味着所有地区、主体和既往期间的个人税额都由一句话决定。涉及公司、境外收入或过渡事项,应请税务专业人士核对。最重要的区别是,税务分类变化没有在同一条说明中替银行修改贷款合同,也没有替业主取得物业用途许可。
普通BTL产品可能仍排除度假短租
Skipton International的一份二〇二五年六月公开BTL手册,将holiday lets及AirBNB列为其当时不接受的物业用途例子。这只说明单一机构、带日期的产品范围,不能推广为所有银行都不接受,也不能保证其今天条件完全未变。它足以提醒读者:税务上归入一般房东处理,不代表具体贷款产品已允许按晚接待。递交前应让实际机构确认当前接受范围,不拿旧手册或另一位客户的经验代替本案回复。
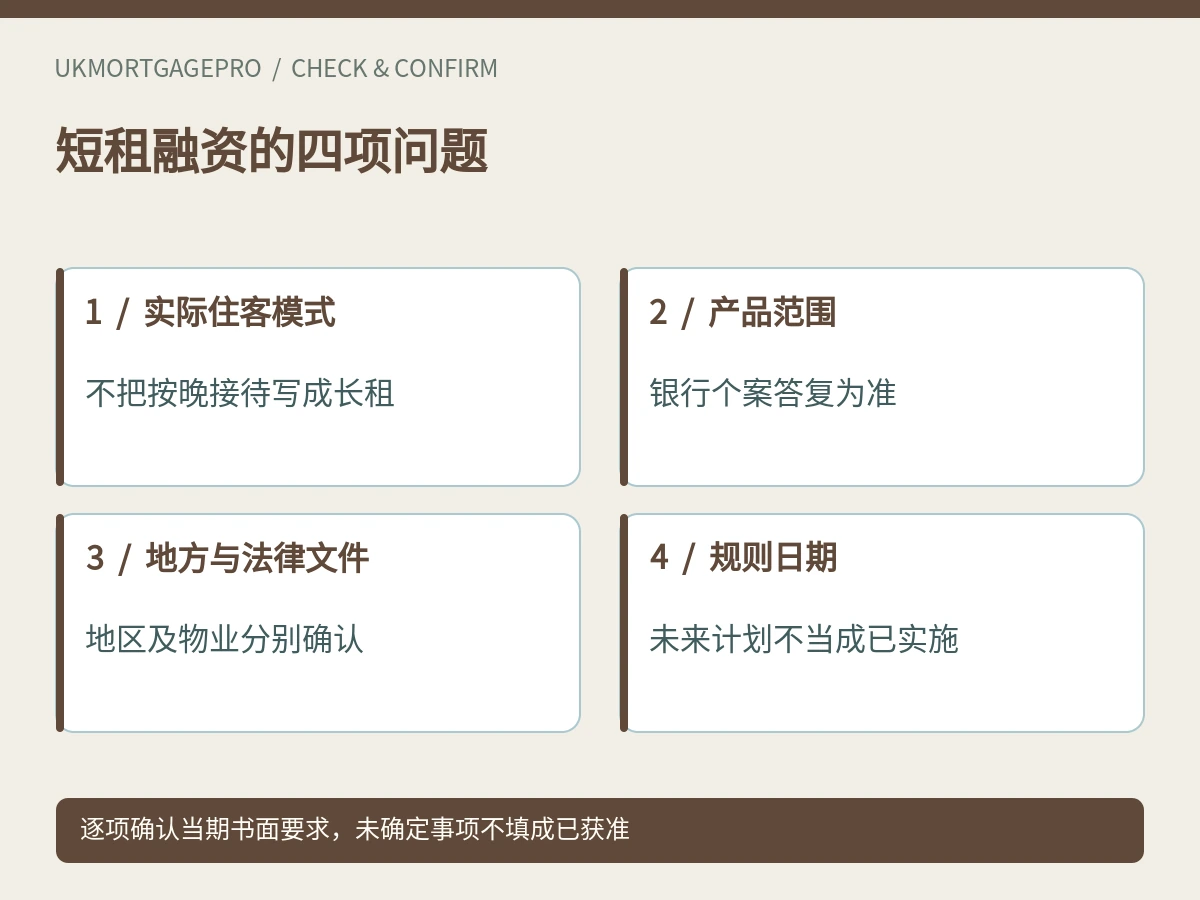
先描述真实入住模式,不只说出租
向负责人员说明每次通常住多久、是否面向度假或临时住客、是否存在业主或家人自用、由谁管理以及是否提供额外服务,比只填“出租”更有用。不要为了匹配普通长租字段,把实际按晚接待写成长期固定租客;也不要认为通过某个平台发布就能确定全部法律分类。合同、实际运营与拟融资用途应使用同一事实,尚未决定的部分说明为计划,不把预计经营方式写成已取得所有许可。
已有贷款,不因税务更新自动取得新同意
如果物业原本按长期出租或其他用途融资,现在准备转为度假短租,应向原贷款方说明,而不是假设税制取消后已无须核对。贷款方可能需要评估产品范围、抵押物及实际使用,具体以合同与当前答复为准。本文不操作用途变更,不建议先经营再补问,也不保证继续使用现有贷款的方式。已有正常还款记录同样不能替代对计划用途的确认,银行知道物业在出租也未必知道实际按晚接待。
规划、租约与税务不能互相代替
GOV.UK英格兰指南把规划问题交给地方规划部门按实际用途和影响判断,并建议联系当地部门确认。公寓租约或其他法律文件也可能涉及使用范围,应由律师核对。缴税、取得一项地方回复,或平台已经接受房源,都不能自动替代其余事项。本文不判定某个地址是否需要许可,不提供统一的短租天数豁免,也不将英格兰指南复制为整个英国的规则,其他地区应使用相应的当地正式信息。
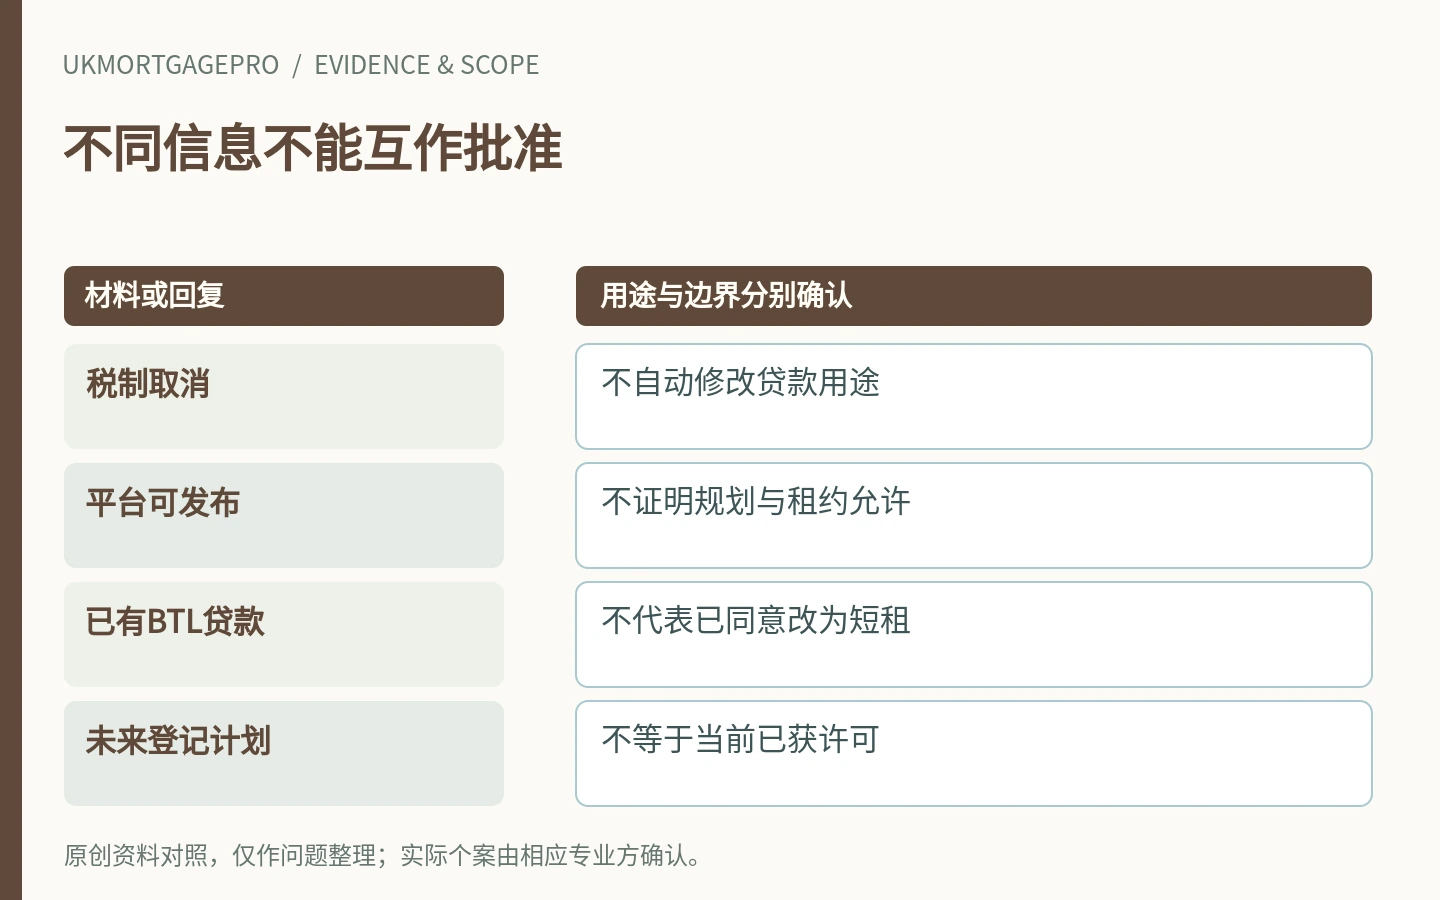
未来登记计划不是今天已经生效的许可
本次读取的英格兰官方页面将全国短租登记方案标为尚未生效,并写有预计启动时间。读者不应把未来计划当成目前已经完成登记,更不能把一份意向通知当成贷款方接受经营的证明。未来安排可能变化,实际经营前需查看有效规则并向负责部门确认。这里不代办登记、不建议提前提交未开放服务,也不把等待新方案作为忽略当前贷款、法律或保险要求的理由;它们各自具有独立问题。
保险与经营现金流仍需按实际短租理解
税务待遇不再单列FHL,不会让普通自住或长租保险自然覆盖度假住客。应向实际保险人说明真实运营及空置情况,核承保范围;不要把保费报价当成已经生效。现金流也应保留季节、入住与实际费用条件,不用某个旺月收入直接承诺全年月供。本文不计算收益率、不保证任何平台预订会持续,也不把未来保险赔款或预计租金当作已可支配资金。
旧资料要核适用年度和它解决的问题
网上仍可能出现旧FHL天数条件、税收优惠或以往贷款经验。使用前应确认它针对什么年度、哪类主体和哪家产品,不因文章仍可打开就视为当前有效。也不要机械把所有旧记录删除:历史纳税和经营材料可能仍需由专业人士解释,但不应被当成现在经营获准的证明。向负责人员交接时,把已发生的事实与当前计划分开,让其判断哪些旧文件仍有用途,而不是自行将旧分类改成新批准。
原有FHL记录不等于以后每笔收入同样处理
业务在不同税务年度的记录可能涉及不同适用规则,不能把税制取消解释成以前所有申报均应自行重做。保留真实账目及日期,向税务专业人士说明过渡与当前安排;贷款方需要了解的是实际经营、收入和负债等事实,不是一个从旧文件复制的标签。本文不计算过渡优惠、不指导改报税,也不建议把其他业务收入归到短租,只为形成更容易理解的贷款材料。
融资咨询先讲实际用途及未决事项
向UKMortgagePro说明需求时,可概述物业地区、目前用途、计划住客模式、现有贷款及哪些回复还未确认,不公开完整合同、住客资料或账户文件。本站不代表税务部门、地方政府或贷款机构,不会根据税务分类认证短租经营资格。本文为一般资料,不构成个人贷款、投资、法律、税务或外汇建议,具体文件及产品要求由实际负责机构确认。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- FHL税务改变与贷款用途分别理解。
- 实际按晚、度假、自用或服务安排如实说明。
- 现有及目标贷款方对短租范围取得个案确认。
- 规划、租约、保险等事项由对应负责人核对。
- 未来登记计划未写成已生效规则或已完成许可。
常见问题
FHL取消后就能用普通BTL做Airbnb吗?
不能这样推断。税务待遇不替代具体贷款合同与用途范围。
所有英国银行都不接受holiday let吗?
不能概括。不同产品可能不同,应核实际机构当前条件。
平台接受房源,就代表法律与贷款许可齐全吗?
不代表。平台发布与贷款、规划、租约和保险是不同事项。
英格兰的未来登记方案已经实施了吗?
本次官方页面仍标注未生效,不能把预计计划写成当前已完成要求;后续应重新核对。
资料来源与适用边界
- GOV.UK:Letting out a self-catering holiday home in England — rules and regulations — 读取核查 2026-10-25; 页面发布/更新日期:Published 2026-03-25; last updated 2026-10-02
- Skipton International:Mortgages for UK Buy-To-Let Property — 读取核查 2026-10-25; 页面发布/更新日期:Document June 2025; currently public historical lender leaflet
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。
继续了解与咨询
英国Buy-to-Let贷款、英国房贷 · 资讯与实用指南 · 咨询入口. 收到询问不等于贷款获批。