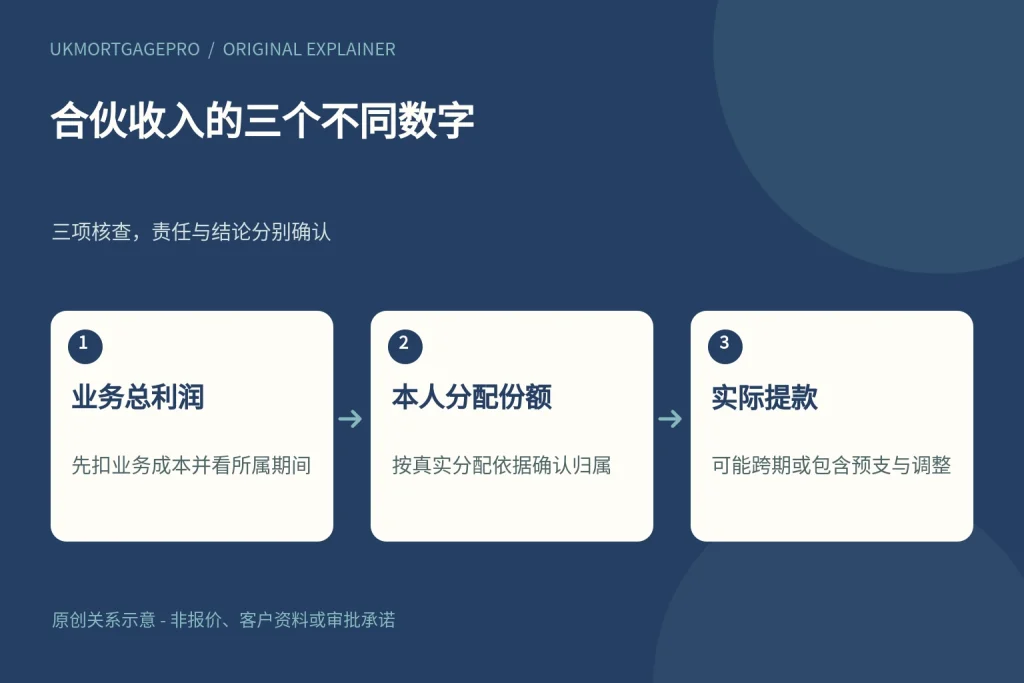
UKMortgagePro原创关系图:业务总利润、本人分配份额、实际提款,三项核查不能互相替代。
先问这个数字代表什么
从合伙业务每月收到相近金额,看起来像工资,但它可能是利润预支、正式分配、资本返还或其他款项。准备英国房贷时,先把业务形式和付款性质说清,不把十二个月入账简单相加后直接填成年薪。普通合伙、有限责任合伙和有限公司也不能混称。本人居住在海外时,业务所在地和申请产品是否接受该类收入,仍须先向实际贷款渠道确认。
业务总利润不是每个人都拥有一遍
HMRC合伙税务说明指出,业务利润先在合伙层面计算,再分配给各成员,合伙人按自己的份额处理相关申报。个人应得份额与业务总利润不同。两位共同申请人如果来自同一业务,不能各自把全部利润填一次。可先列出真实合伙关系、个人分配依据及期间,再与会计文件对应,不凭自己在业务中的忙碌程度估算一个份额。
申报份额与付款时间可以不同
HMRC说明,个人申报中的合伙份额应与相关合伙申报所分配的金额对应。这个税务概念不要求每次银行提款都恰好发生在相同日期,也不等于贷款方必然使用同一个数字。可将分配所属期间、申报期间和实际到账时间分栏,让负责人员判断差异。不应把跨期间付款挪成某个收入较高的年度,或用银行备注替代正式分配记录。
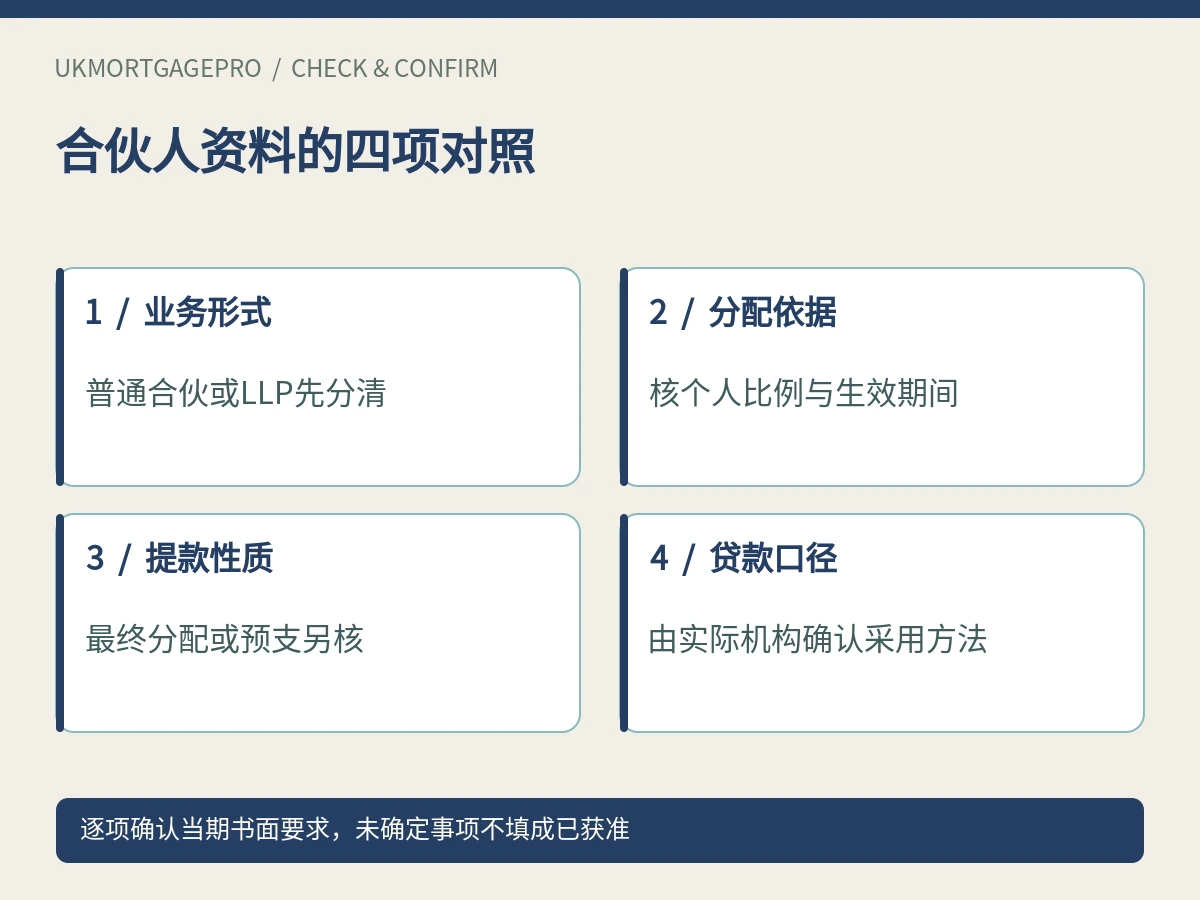
LLP定期提款可能是预计利润预支
HMRC针对LLP的一项说明提到,成员可按月提取预计利润份额,实际利润没有实现时可能需要退回。这是特定安排的例子,不是所有合伙人每笔提款都必须返还,也不意味着按月支付就自动成为工资。请会计师解释自己取得的是最终利润还是预支,以及是否有结算调整。有关税务身份的判断需要具体事实,不能仅凭付款频率决定。
不要把少提款理解成没有赚到利润
某人可能把部分已分配利润留在业务中,另一个人可能提前提取较多现金。因此,仅比较两人的银行入账,未必反映同一期间的利润归属或未来收入。应说明留存、提款和调整的真实情况,再让目标贷款机构解释它采用什么口径。反过来,提取金额超过近期利润,也不能只因为钱已经到账,就把差额全部称作本年经营收益。
贷款方的证据要求还要单独核对
NatWest公开自雇条件把合伙与有限公司分开,说明合伙收入会涉及净利润资料;同页另有业务所在地和具体条件。这个示例说明,文件路径需要与业务形式一致,不代表所有机构采用相同计算,也不证明海外居住者符合某项产品。先确认目标产品范围,再问需要合伙账目、个人申报、分配资料或其他哪些证据,不照抄别人的申请包。
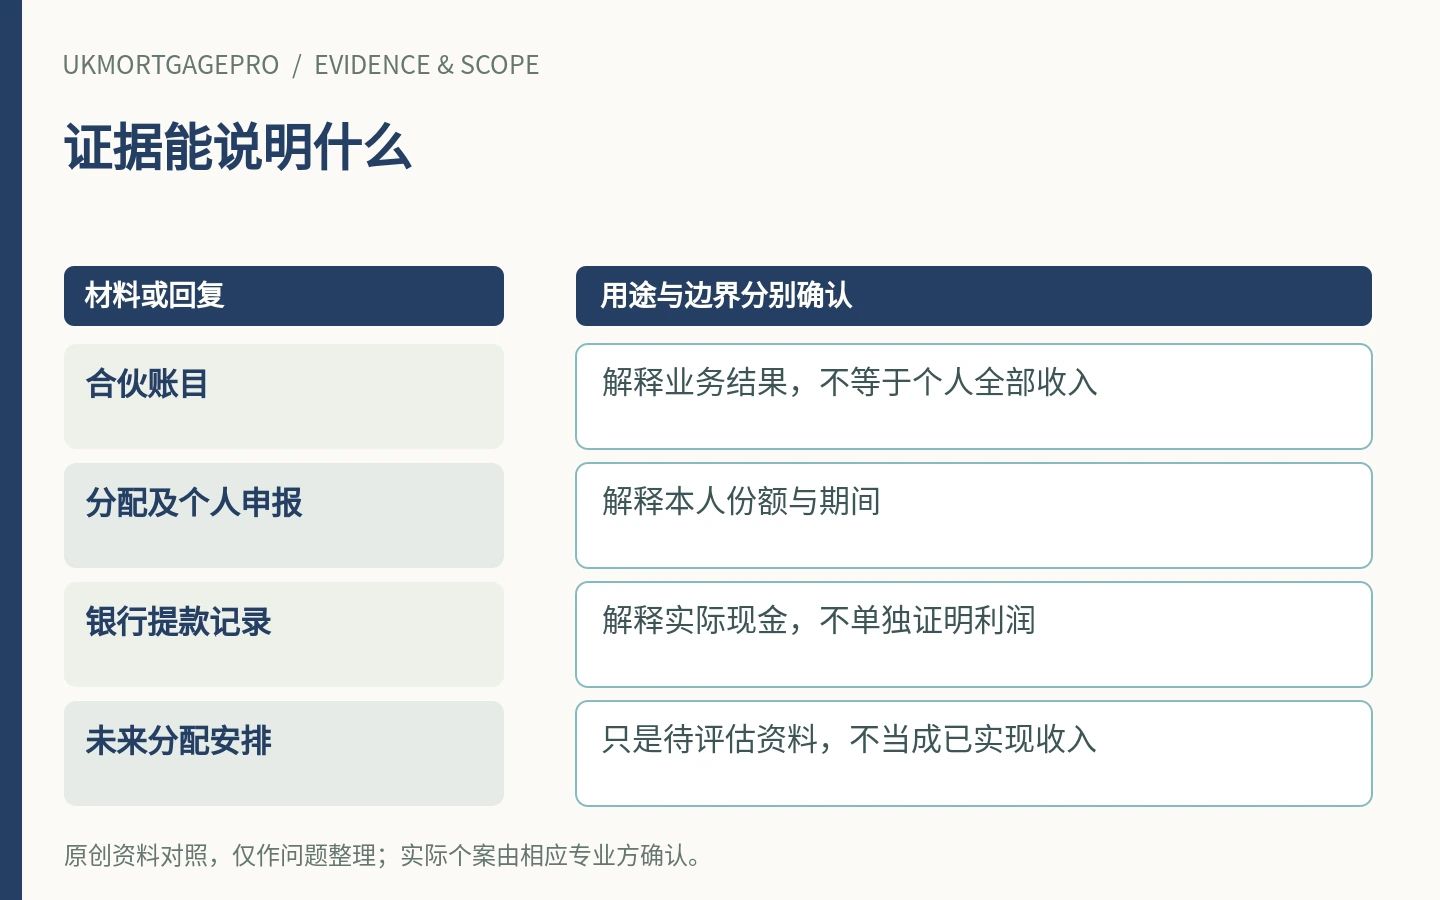
提款中含资本或借款时要另列
有些个人收款可能涉及原投入资本、往来调整或借款,不能为了形成稳定年收入而全部合并。可请会计师在现有记录上解释性质、对应期间及是否还有偿还义务,不自行改写银行明细。工资、利息或其他报酬若也存在,应分别说明来源。不同类型资料可能由律师和贷款方用于不同问题,收到文件的回复不等于认可全部收入。
新加入或份额变化,不提前全年化
年中加入合伙、增加权益或改变分配比例时,现有资料可能只覆盖部分期间。把生效时间和已产生的实际记录说明清楚,不直接把最近一个月乘十二称为已实现年收入。若有未来分配安排或业务预测,明确它仍属预期,并询问机构是否考虑及需要什么证据。预测能否采用与已经到账不是同一状态,不能由申请人自己决定。
制作一个不重复的期间对照
实用摘要可以列业务会计期间、本人利润份额、该期间实际提款、尚留业务或待结算金额,以及每项对应文件。只填现有真实数字,不为了让表格平衡自行创造调整项。遇到不一致时,交由会计师解释,再按贷款方要求更新摘要。家庭支出、现有贷款和个人担保等负担也要如实说明,不以业务盈利替代个人整体预算。
用准确业务身份开始沟通
向UKMortgagePro咨询可先说明业务在何处、属于哪种合伙、参与多久,以及困惑是利润归属还是提款时间。完整账目、税号和其他合伙人资料不放在公开留言。具体会计、税务、法律与可采收入由实际负责人士及贷款方核对,不据某份申报或稳定入账保证额度。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 业务形式与所在地准确说明。
- 个人利润份额不重复使用全部业务利润。
- 利润所属期、申报期与提款日期分栏。
- 预支利润、资本和借款另行解释。
- 新份额及未实现预测不擅自全年化。
常见问题
每月提款相同,就是固定工资吗?
不一定,需看实际合伙安排及付款性质,不能只凭频率判断。
少提款意味着只有这些钱能算收入吗?
不能自行判断,利润归属与提款不同,目标贷款方须说明可采口径。
LLP提款都要退回吗?
不是。HMRC讨论的是特定预计利润预支情形,是否调整取决于真实安排。
税务申报份额就是银行认可收入吗?
不自动等同。申报资料和贷款方个案收入评估属于不同事项。
资料来源与适用边界
- HMRC:PM136000 partnership profits — 读取核查 2026-10-25; 页面发布/更新日期:Manual displays update2026-10-07; page-specific substantive amendment date 未能确认
- HMRC:PM138000 how partners are taxed — 读取核查 2026-10-25; 页面发布/更新日期:Manual displays update2026-10-07; page-specific substantive amendment date 未能确认
- HMRC:PM255670 drawings on account of profit share — 读取核查 2026-10-25; 页面发布/更新日期:Manual displays update2026-10-07; page-specific substantive amendment date 未能确认
- NatWest Intermediaries:Self-employed policies — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。