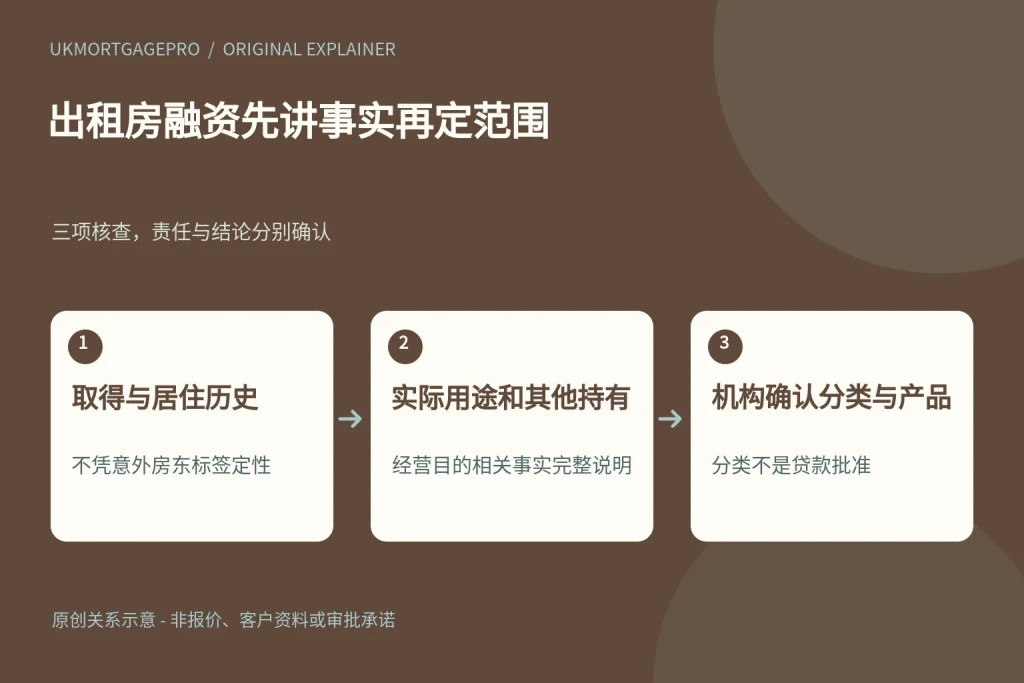
UKMortgagePro原创关系图:取得与居住历史、实际用途和其他持有、机构确认分类与产品,三项核查不能互相替代。
同样收租,借款分类未必相同
准备英国出租房贷款时,买家可能看到Buy-to-Let、consumer Buy-to-Let以及accidental landlord等名称。房产用于出租,并不足以说明某一笔借款属于哪种监管或产品范围。个人因为搬迁暂不居住、继承取得房产,或者原本就是为出租购买,背后的事实可能不同。应先完整说明取得物业的经过、原本意图、实际居住和现有出租安排,再请承办机构解释本案分类。本文不作个别监管裁定,也不把“意外房东”当成可以自行勾选的优惠身份。分类清楚,是为了选择合适的办理范围,而不是保证更低利率或更高额度。
consumer并不只是个人姓名借款
FCA的PERG 4.10B说明,consumer Buy-to-Let的判断涉及相应出租房借款定义,以及是否并非完全或主要为了借款人经营或拟经营的业务而订立。这里的consumer不能简单翻译成“借款人是自然人,所以一定属于消费者贷款”。个人也可能以经营出租业务的目的借款;反过来,一套因个人情况开始出租的房产,也不能只凭收租事实就排除进一步判断。应让负责机构按真实情况及适用规则解释,而不是自行决定需要哪种标签。本文只整理应提出的问题,不提供规避监管或改变申报用途的方法。
原始购房意图,和现在用途都要保留
整理材料时,可先写物业是购买、继承还是其他方式取得,何时取得、购买时是否计划出租、本人或相关人士是否实际住过,以及现在希望怎样使用。FCA相关指引在判断经营目的时会涉及原始购买意图及后续使用等事实,因此不应只交当前租约,而省略与问题有关的历史。不要为了让自己看起来符合某种分类,把原投资购房改写成自住计划,或把从未发生的入住写进时间线。如果过去文件使用不同表述,应保留原件并解释,而不是重新制作一套互相一致但不真实的材料。
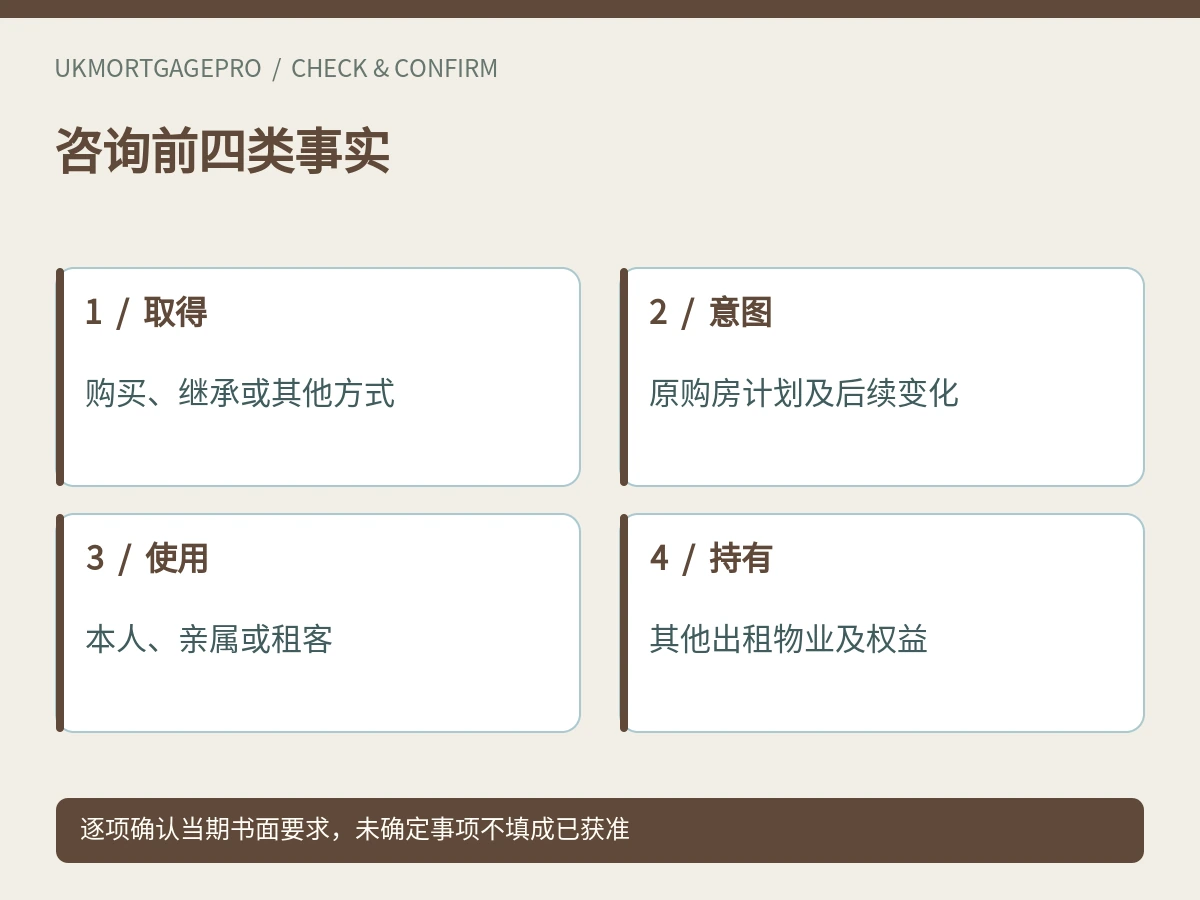
继承或搬迁,是问题起点而非结论
Financial Ombudsman Service的消费者说明以继承不准备自住的物业、因工作或生活搬离原住所等情境介绍意外房东。它帮助理解为什么有人不是主动开始出租投资,却需要讨论出租融资;不能拿其中一个情境作为每宗申请必定属于CBTL的证明。继承房产还可能先涉及遗产和产权处理,搬迁后出租则需要核对现有贷款及其他要求,这些事项也不能由一个分类名称代替。向办理人完整说明实际经过,再问为何将本案归入某一范围,以及该分类对服务和材料有什么具体影响。
已有其他出租物业,也应如实交代
不只本次房产的历史有关系,借款人已经持有哪些其他出租物业及相关使用情况,也可能影响对经营目的的判断。FCA指引列有与其他出租物业有关的条件,因此不能把本次继承房产单独拿出来,就省略整个持有情况。可用一份不含租客隐私的简表列出物业数量、用途、取得方式及是否有抵押,再由办理人确认需要进一步哪些资料。本文不设置一套可自行算出的CBTL评分,也不认定只要多一套房就能概括所有复杂情况。涉及联名持有或其他结构,应按真实权益说明,让专业人士核对。
本人或亲属居住,不能隐去用途
如果物业将由借款人或相关亲属居住,应明确说明,不能为了使用普通出租产品而把它写成与本人无关的租客。FCA对相关住宅抵押和出租借款的说明考虑这类占用情形;适用范围需要专业判断,而不只是租金高低的问题。本文不把所有家庭租赁认定为同一种贷款,也不列可直接用于个案的面积门槛。重要的是告诉办理人谁实际居住、是否付租、入住计划何时开始以及与借款人的关系。贷款方的产品接受条件、合同许可和监管分类仍需分别确认,不应通过省略关系制造普通商业出租的印象。
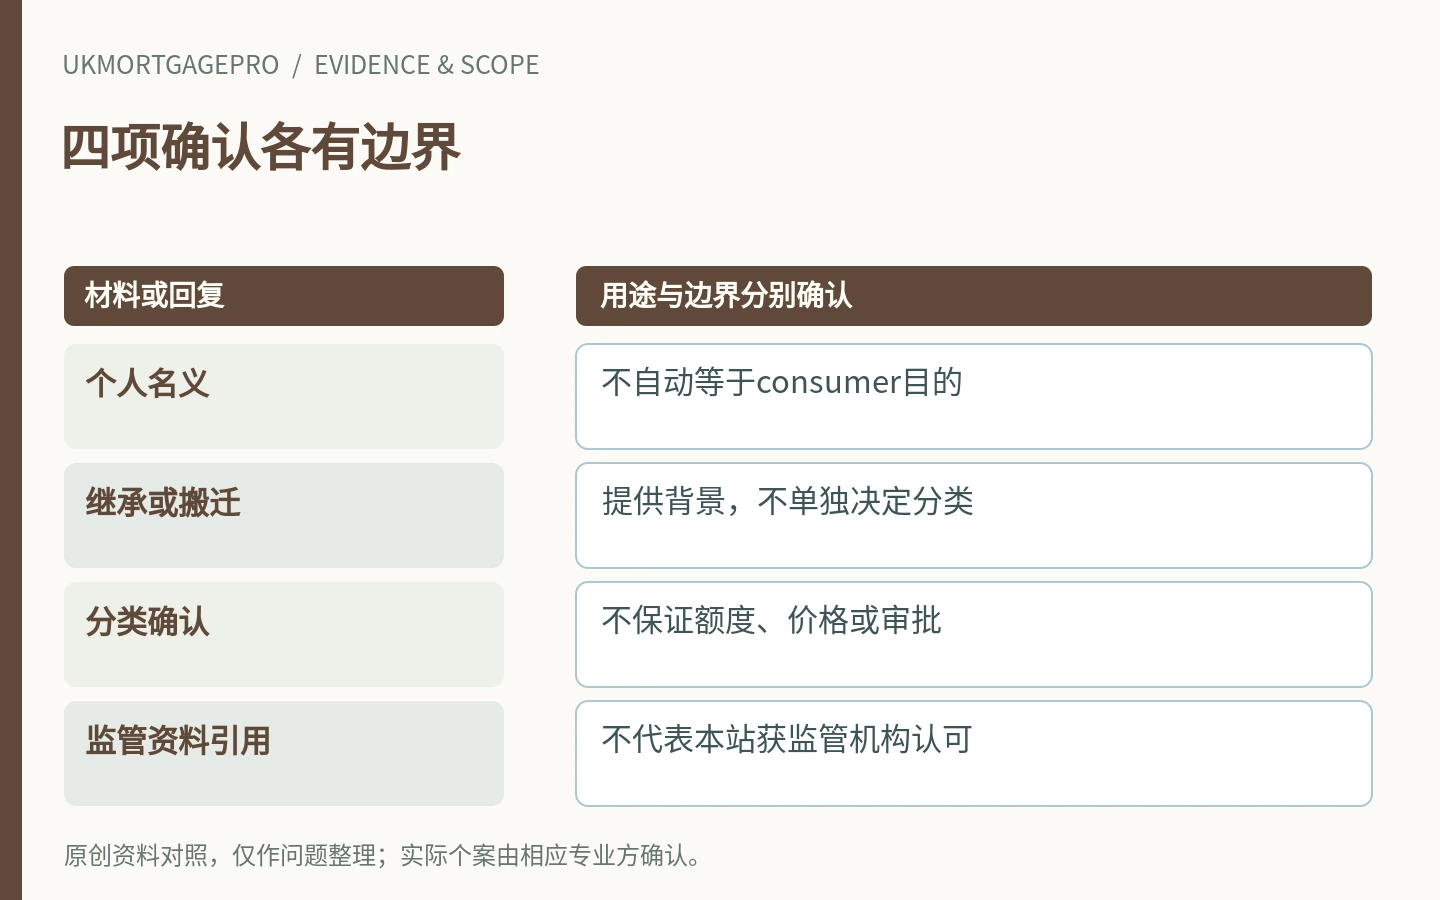
分类不等于审批,更不是价格保证
即使机构认为本案属于consumer Buy-to-Let,仍需评估借款人、房产、资金、租金及产品条件。不能由分类名称推断借款额度、贷款比例、需要的首付或一定可以申请某家机构。反之,属于商业目的的BTL也不等于任何机构都会接受。向办理人比较方案时,应要求用具体产品和正式文件解释费用、风险与条件,而不是只说某种分类“保护更多所以一定更好”。本文不作产品推荐,也不把未来租金或历史出租表现当成保证。持续经营和偿还责任不会因为分类被确认而消失。
办理机构范围,问具体业务而非一个标志
FCA公开消费者资料区分其对consumer Buy-to-Let与一般Buy-to-Let的相关范围。寻找帮助时,应核对承办机构可以提供哪些实际服务,不能只看到FCA字样或某个注册标志,就推断它能处理所有贷款及全部个人情况。本文没有核验某家机构的权限,也不声明UKMortgagePro具有任何特定受监管业务资格。若需要个人贷款建议,应向具备相应资格和服务范围的专业人士确认。文件中写的机构名称、联系方式和服务事项应对应实际提供者,不能把网站资讯引用监管资料当作监管机构对本站的认可。
投诉与保障,也不能只靠产品名称推断
Financial Ombudsman Service说明,能否受理有关出租房贷的投诉会受涉及机构、服务、交易情况等因素影响,不能由“Buy-to-Let”一词直接判断一律可以或不可以。签署前可以请提供服务的机构书面解释自身投诉途径,以及本次服务有哪些适用或不适用的保护。这里不代投诉机构判断管辖,不承诺赔偿,也不建议为了追求某种投诉权而改变真实借款目的。保留当时的事实说明、建议文件和机构回复,有助于理解曾经接受什么服务;这些记录应在私人正式渠道保管,不公开客户或租客资料。
首次沟通先交代事实,不先争取标签
可先准备取得房产原因、原始购买意图、本人及相关人士的居住经历、当前出租情况、其他出租物业及拟融资目的六项摘要,再请专业人士解释适用分类与办理范围。现有贷款的出租许可、产权安排和实际出租责任仍需另行核对,不能由CBTL讨论代替。UKMortgagePro提供信息与咨询入口,不裁定监管类别、不保证融资,也不声称与FCA或任何贷款方存在背书关系。本文不构成个人贷款、法律、税务或投资建议。正式决定应由相应机构及合适专业人士核实;未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 说明房产怎样取得及原始购买意图。
- 列明本人或相关人士真实居住和现在出租情况。
- 其他出租物业及相关权益不省略。
- 让承办机构解释本案分类、可提供服务及所需材料。
- 投诉范围、贷款批准和出租许可分别核对,不靠名称推断。
常见问题
个人名义借款就一定是consumer Buy-to-Let吗?
不是。相关判断涉及借款目的及适用定义,个人也可能为了出租业务借款。
继承房产就自动属于CBTL吗?
不能只凭继承作结论,还应说明实际用途、其他持有情况及相关事实,由专业人士判断。
确认CBTL,就一定更便宜或更容易获批吗?
不能保证。分类不替代个人、物业和产品审核,也不能单独决定价格与额度。
所有BTL投诉都适用同一种保护吗?
不是。应核对实际机构、服务和交易的适用范围,必要时向相关投诉机构确认。
资料来源与适用边界
- FCA Handbook — PERG4.10B Regulation of buy-to-let lending — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- Financial Ombudsman Service — Buy-to-let mortgages — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- FCA — How to check a firm or individual is authorised — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。
继续了解与咨询
英国Buy-to-Let贷款、英国房贷 · 资讯与实用指南 · 咨询入口. 收到询问不等于贷款获批。