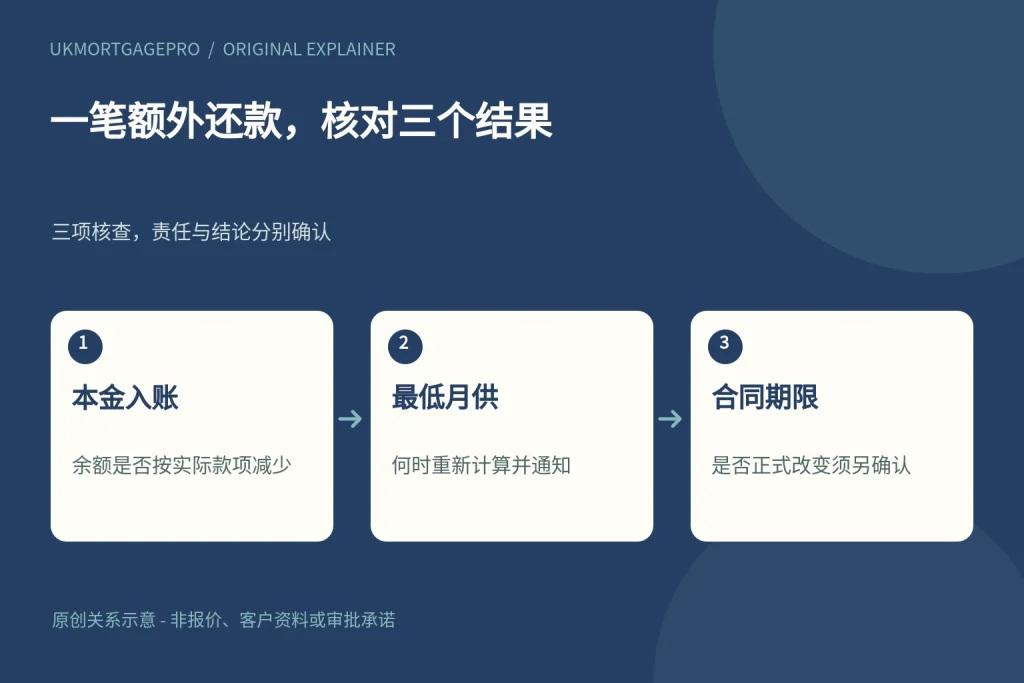
UKMortgagePro原创关系图:本金入账、最低月供、合同期限,三项核查不能互相替代。
先看清改变的是哪个项目
已经在正常月供之外多还了一笔钱,为什么下一次扣款仍然相同?在英国房贷中,贷款余额、最低月供和合同还款期限是三个不同项目。部分还本可以减少余额,却不必然让后两项在同一天改变。看到月供没降,不能立刻认定款项没有入账;看到计算器显示可能提早还清,也不能认定合同结束日已改。应分别查看实际入账、计息处理、重新计算通知和仍须支付的金额。
Halifax说明:先减余额,重算另有时点
Halifax的一次性额外还款页面说明,多还款会减少房贷余额,但不会自动缩短期限或降低月供;到下一次重新计算时,贷款方会使用新余额,期限仍保持原有安排。这个例子说明,余额减少与付款通知改变可能发生在不同时间。它不是所有机构的统一做法,也不是让客户忽略当前扣款的理由。若自己的账单与预期不同,应让原贷款方说明采用了哪个余额和哪个重算日期。
保留正常月供,不凭估算自行少付
同一Halifax页面明确指出,正常月供仍须支付,而且额外还款不能退款。因此,不宜把上一笔多还款简单当成下个月的付款抵扣,也不宜因为自己估计利息变少就少付。已经还入贷款的资金与仍在存款账户中的现金不同;需要以后使用的生活备用金,应在付款前考虑。不要自行停止或更改正常还款;实际应付数额以机构通知及已确认安排为准。
Nationwide说明:金额与既有偏好都可能相关
Nationwide公开页面展示另一种处理:小于五百英镑的额外还款,通常在利率变化或产品结束等自然重算节点降低最低月供;单笔五百英镑或以上,通常在次月降低最低月供,除非客户已有不同偏好。这是该机构公开说明中的金额分界,不是英国行业统一门槛。不能把它套在Halifax账户,也不能只凭金额判断自己的后续安排,仍须查看当时产品条件及贷款方确认。
缩短期限与降低月供,不是同一个目标
Nationwide公开说明列出可选择的处理方向,包括降低月供、缩短期限,或者保持两者原有安排;其中缩短期限选项不适用于只付息部分。这里需要先说明家庭希望解决的是眼前付款压力还是更早还清债务,而不是默认其中一种适合所有人。选择何种安排,还须考虑真实预算、合同限制与专业意见。还款偏好应结合实际目标和账户条件确认,不宜仅凭一般例子作选择。
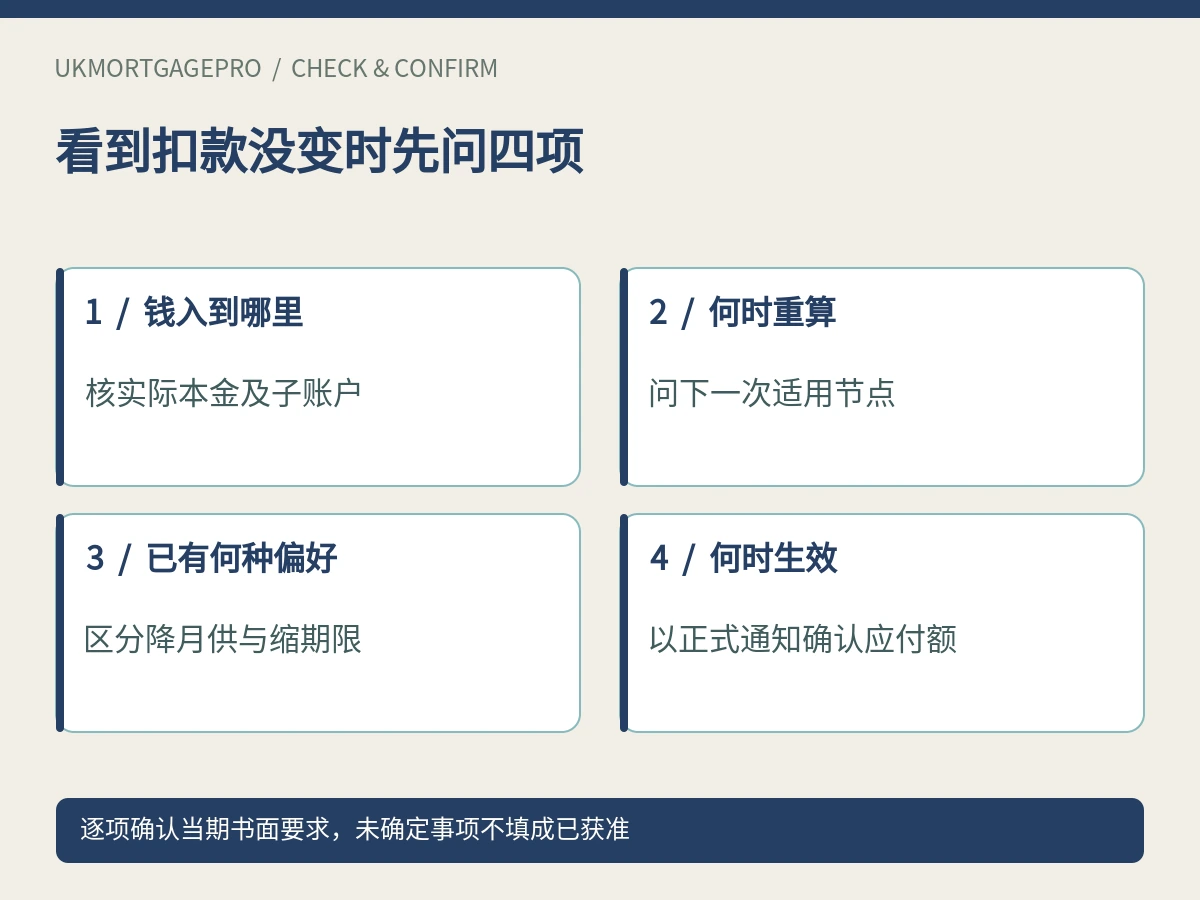
账单上查四项,不只查下一次扣款
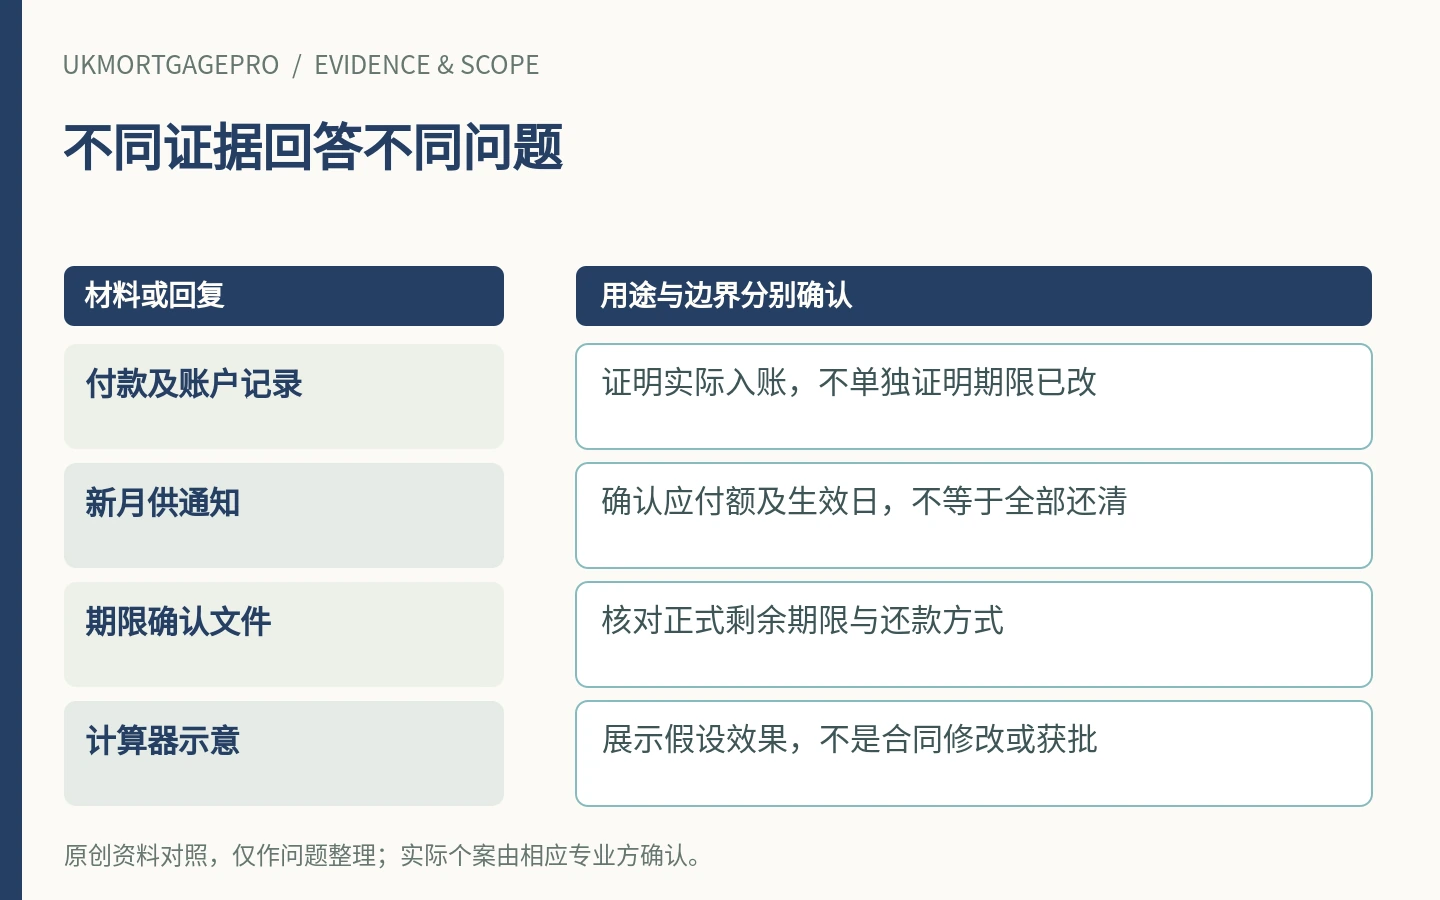
对一笔已经完成的额外还款,可把付款日期、贷款账户显示的本金变化、下一次正式应付月供,以及合同剩余期限分别记录。某一项尚无明确回复,就保留为待确认,不用另一项替代。如果银行确认余额已减少,但付款暂时未重算,这两种状态可以同时存在。相反,如果入账金额本身无法对应,应先询问实际处理结果,而不是继续用计算器推算未来节省。正式账单比自己画出的预期曲线更重要。
有还本和只付息两部分,应问清款项去向
混合还款安排尤其不能只看总余额。Nationwide页面说明,其默认会把额外还款用于还本部分,若希望用于只付息部分,需要另作要求;这是单一机构示例,不代表每家银行的分配方式相同。借款人应询问款项实际分配到哪个子账户、哪种还款方式,以及对应尚欠本金。只付息贷款到期如何还本,仍是独立问题,不能因为总额减少一点,就认定整个还本计划已经落实。
转贷比较采用实际余额,不采用想象月供
准备换贷款时,应把原贷款方确认的余额与计划完成日期提供给负责比较的人。原贷款月供尚未下降,不代表新贷款必须按旧本金申请;反过来,预计将来多还的款项也不能当成已经完成。让两套方案使用相同的借款基础,分别展示本金、费用处理与期限。若一套比较默认继续额外还款,另一套没有,应先说明这个差异,不能把全部结果归因为某个产品利率更好。
计算器的早还清日期,不自动修改合同
额外还款计算器通常基于输入金额、利率与持续还款假设展示效果。它有助理解机制,却不是贷款方已经批准更短期限的通知。今后利率、付款或额外还款意愿改变,结果也会变化。希望正式缩短期限时,应向贷款方确认可行安排、审核和生效方式;不能在预计日期到了以后自行停止付款。这里也不提供精确节省金额,因为尚未掌握具体账户及未来安排。
与额度检查分开,不重复同一个判断
能否免提前还款费地多还,是付款前的合同限制问题;多还以后余额、月供和期限怎样处理,是账户结果问题。两者都需要确认,却不能互相代替。即使一笔付款没有产生费用,也不代表月供会次月下降;反之,出现了新的较低月供通知,也不能据此反推之前的每笔额外还款都符合额度。把两类回复分别保存,可以让今后的转贷询问更准确,而不需要在公开页面展示账户资料。
把家庭目标写成可讨论的问题
如果目标是降低必要月供,可以问贷款方何时重算、从哪期开始,以及仍有哪些固定支出不能减少。如果目标是更早清偿,应问正式期限安排怎样确认,并比较无法持续额外还款时的预算。两种目标都可能有合理背景,不需要把降低月供描述成不负责任,也不应把缩短期限当成每个家庭必须追求的选择。关键是让实际合同、支付能力和资金用途一致,而不是只挑一张看起来节省最多的示意图。
没有收到新通知时,先取得准确解释
发现月供没有变化,可以先中性描述事实:何时额外付款、收到什么入账确认、最近付款通知显示什么。然后询问下一次重算节点及适用偏好,不必先指认银行计算错误或假定自己已经多付。若不同文件对同一期间描述不一致,请负责方明确哪些数字仍有效,并保留回复。这样的核对侧重自己的账户结果,不需要向不明第三方提供网银访问权,也不需要在公开咨询留言中发送完整原件。
先保留现金缓冲,再核对长期安排
MoneyHelper建议在提前偿还房贷前考虑其他债务、收费和应急储备。若收入有季节变化或即将产生大额生活支出,不应只因为余额下降就忽略可用现金。咨询时可说明现有还款方式、是否已作额外还款、希望降低月供还是更早还清,以及预计转贷月份。UKMortgagePro相关入口可用于整理问题;本文不构成个人财务、贷款或法律建议,不保证节省或产品获批。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 分别核对余额、最低月供和合同剩余期限。
- 确认付款实际入账及其分配到的子账户。
- 取得下一次重算时间及正式付款通知。
- 区分计算器预计还清日期与合同期限。
- 转贷比较使用同一实际余额和额外还款假设。
- 保留应急现金;不自行少付或停付正常月供。
常见问题
月供没下降,就是多还的钱没入账吗?
不能单凭月供判断。应分别核对本金入账和贷款方何时重算最低月供。
多还本金一定自动缩短合同期限吗?
不一定。不同机构和既有处理偏好可能不同,正式期限以贷款方确认文件为准。
Nationwide五百英镑规则适用于所有银行吗?
不是。这只是该机构公开页面中的处理方式,实际账户和其他机构要分别核对。
多还过钱,下月能自行少付吗?
不要据此自行更改正常付款。应按贷款方通知和已经同意的实际安排执行。
资料来源与适用边界
- Halifax:Make a one-off overpayment — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- Nationwide:Mortgage overpayments — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- MoneyHelper:Should you pay off your mortgage early? — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。