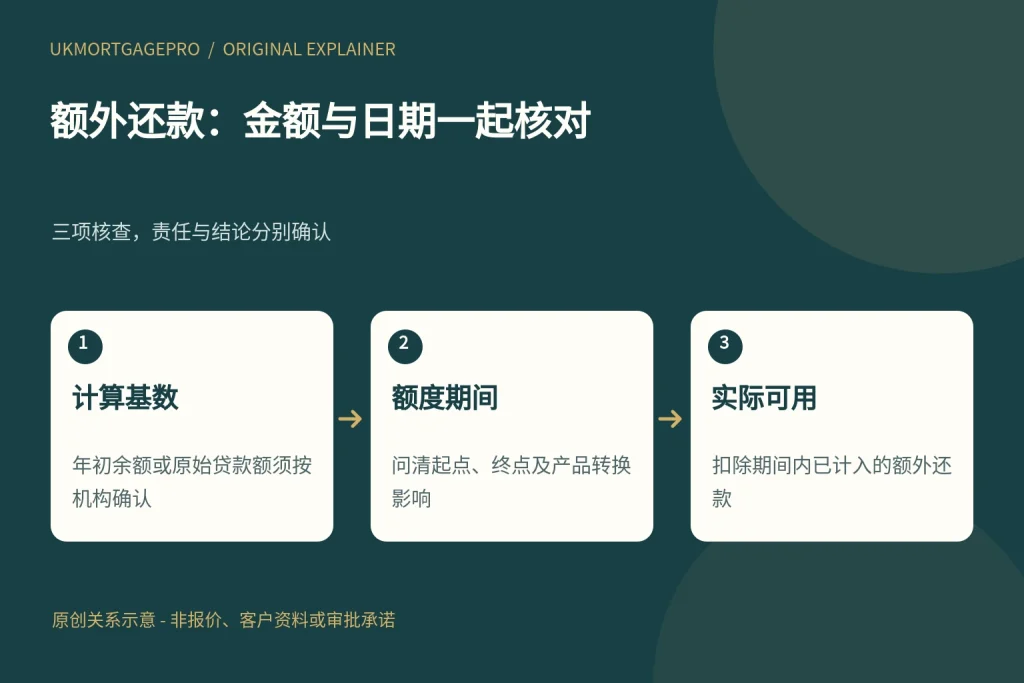
UKMortgagePro原创关系图:计算基数、额度期间、实际可用,三项核查不能互相替代。
先把“每年”问成一个明确日期
准备英国转贷时,有些借款人计划先用存款多还一笔,再申请较小的新贷款。问题不只是可多还百分之几,而是这份额度从哪天开始、到哪天结束、按哪个余额计算,以及今年已经用了多少。同样写着每年,并不代表都在一月一日重置,也不代表换产品当天必定再得到一份。先把这四项写清楚,再讨论还款日期;不要凭网上某家银行的例子替自己的账户作决定。
年度额度与整笔赎回不是同一件事
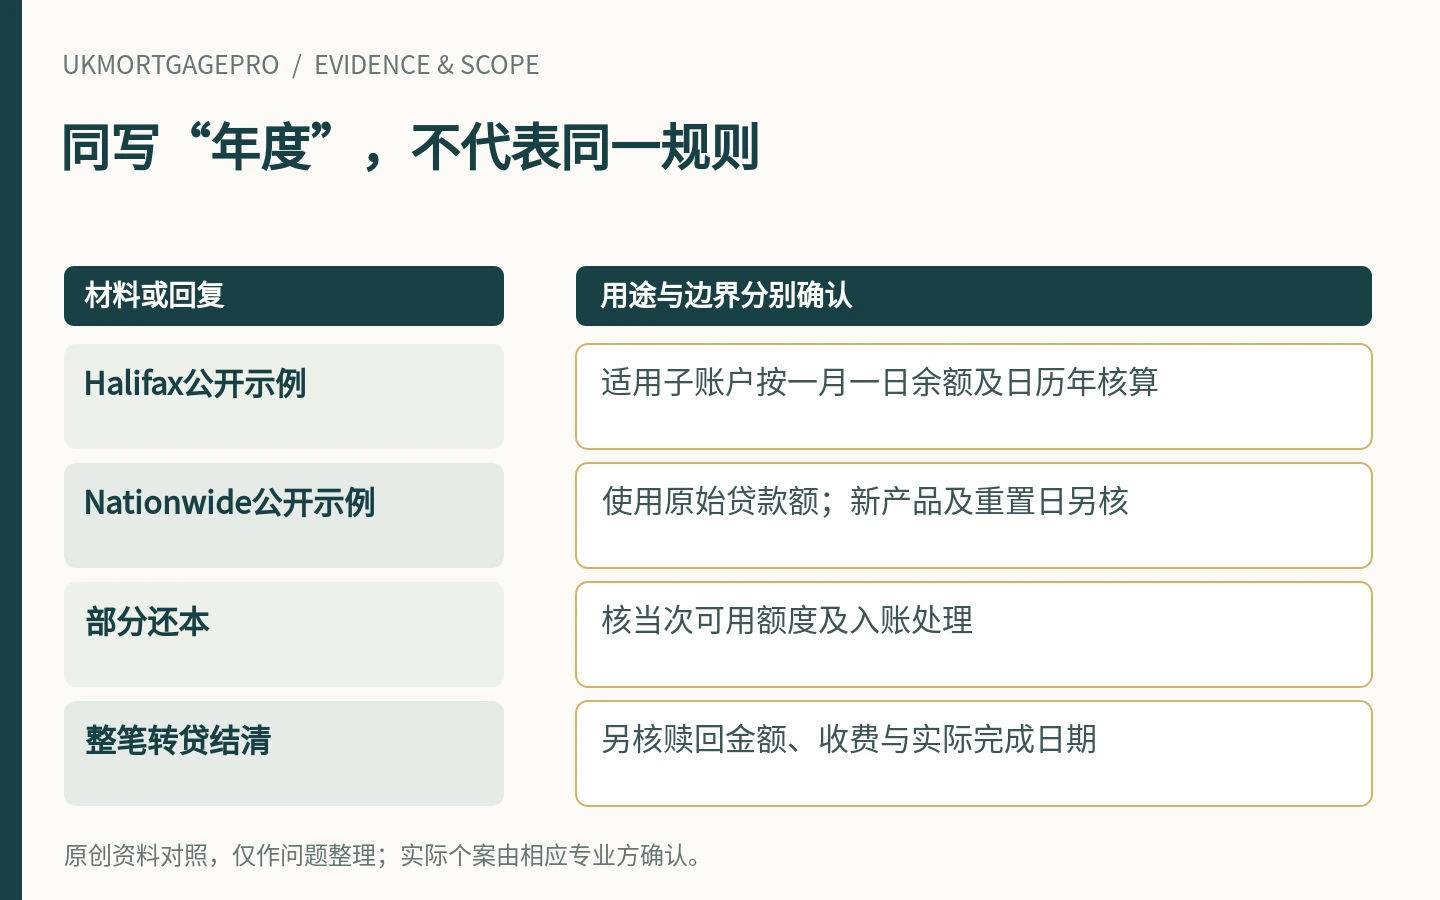
这里的额外还款,指正常月供以外的部分还本;转贷完成时用新贷款结清旧贷款,则是整笔赎回。某一笔部分还款当时落在允许额度内,并不能单独证明随后全部结清也不会产生提前还款费。应把计划多还的日期、预计转贷完成日和原产品收费期限放在一起,让原贷款方确认相互影响。已有赎回结算单也不能自动回答全年剩余额度,两个问题需要分别提出。
Halifax示例:按日历年及一月一日余额
Halifax面向中介的公开条件说明,目前对适用提前还款费的相关子账户,有按日历年计算的额外还款优惠安排:基数是该子账户一月一日余额,全年已发生的定期和一次性额外还款都占用额度,未用部分不结转。这里的重要区别是余额日期与还款日期并不相同;不能把今天看到的余额乘一个比例,就断定那是当前可用额度。上述安排只说明该机构公开规则,不是英国房贷统一标准。
换到同一家银行新产品,不必然重置
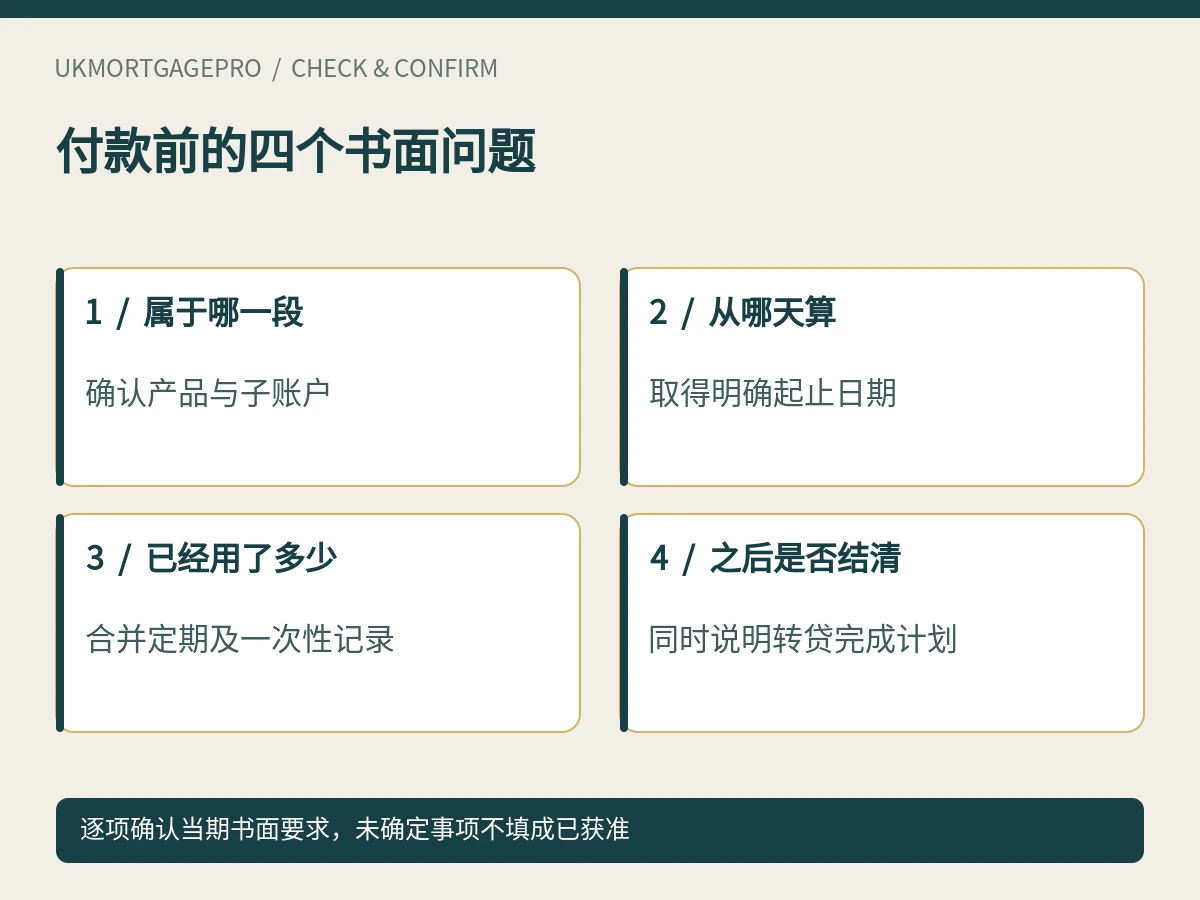
Halifax同一公开条件还明确,同一日历年内切换到另一个有提前还款费的产品,不会因此产生新一份年度额度。这与“新固定利率已经开始,所以额度重新来过”的直觉不同。如果本年之前已经多还过款,应把那段记录一起提交确认,不要只提供新产品开始后的记录。该机构也提示,额外还款后六个月内整笔赎回,之前的额外还款仍可能涉及收费;临近转贷尤其需要按实际账户询问。
Nationwide示例:不能照搬另一家的年度
Nationwide的公开中介页面以原始贷款金额为额度计算基础,并说明转换到新产品时会开始新的年度额度。页面举出的购房或转贷例子,是二〇二六年七月二日完成、次年八月一日额度重置;它本身已经说明不能默认一月一日。这个例子不等于所有账户都能用一个简单周年公式自行推算。产品预订日期、种类和既有条款仍需核对,也不能把该机构的做法移用到Halifax或其他银行。
把四个数字放到同一张询问表
一份有用的询问摘要,可以分别列出贷款方确认的额度基数、适用期间、期间内已计入的额外还款,以及目前剩余额度。把正常月供与额外还款分开,避免把所有银行扣款都算作占用额度,也避免漏掉以前一次性支付的金额。若记录之间不一致,应请贷款方解释差额来源,而不是自行取较大的数字。公开文章只能帮助提出问题,不能取代账户实际记录或给出可立即执行的付款金额。
有多段贷款,逐段问清再看合计
一个房贷账户可能包含不同子账户或不同产品期限。不要因为总余额显示在同一页面,就推断每一段的提前还款规则相同。先问清拟付款会分配到哪一段、那一段是否仍有收费期,以及贷款方如何确认可用额度。这里不建议读者自行选择账户分配,也不操作实际还款安排;分配方式必须依据机构提供的有效说明。原贷款方与新贷款方需要的数据,也可能分别是付款前和付款后的余额。
完成日未确定时,不把额度当成已确认
转贷计划中的日期可能因估值、资料或法律事项改变。若原本准备在某个重置日之后付款,应先确认该日确实适用于自己的账户,并问清款项何时被贷款方视为收到。不能把自己发起付款的时间、银行出账的时间和贷款账户入账的时间混成一个日期。遇到周末或节假日,应取得实际处理说明,而不是根据普通转账经验推断免收费资格。任何日期调整都应回到原贷款方确认。
额度充足,也不等于应该把存款全部还入
MoneyHelper提醒,提前偿还房贷前应考虑收费、其他债务以及保留应急现金。转贷通常还有需要支付的费用和生活支出;不能把尚未确认的贷款退款或将来收入当成已经可用的储备。这里没有为任何家庭计算最佳还款金额,也没有推荐先还本还是保留存款。若还款后仍需要借回同一笔钱,应先说明资金用途和可承受成本,再由合适专业人士比较可行安排。
让两份比较使用相同余额和日期
计划部分还本后,原有转贷比较可能需要更新。让负责比较的人明确写出采用付款前余额还是付款后余额、预计完成日期,以及是否计入旧贷款收费;不要把较低新借款额带来的月供下降全部解释为新利率更好。如果最终未按计划还款,也应告知负责方重新核算。目标是让实际借款、费用和现金安排对应同一组事实,而不是用一份尚未执行的还款计划支持已经确定的节省结论。
不要把同一笔钱计算两次
有些预算表一边按计划部分还本后的较低贷款额估算新月供,一边仍把那笔存款全部列为交割费用和应急储备。这样的表面充裕来自重复计算,不是贷款方案本身更合适。可以先列明资金目前在哪里,再分别标记已经用于还款、计划用于还款和仍可保留的部分;未执行的计划应与已确认金额分开。若付款时间尚在商议,就保留两种预算情景,不提前把其中一种写成确定事实。
取得答复时,把问题和适用范围一起保存
向贷款方询问时,尽量把问题限定为自己的具体产品、预计付款日期与之后的转贷安排。只记下一句“可以多还”,往往遗漏它针对哪一个期间、是否已经扣除本年其他付款,以及是否考虑稍后整笔赎回。保存回复日期及所对应的问题,比只保存一个金额更有用。如果之后更换了产品、完成日期或付款计划,应将变化说明给负责方,重新确认原答复是否仍适用,而不是把旧回复当作永久承诺。
咨询时先给时间线,不公开账户原件
初次咨询可说明现有产品结束月份、计划多还款的月份、预计转贷月份,以及最需要确认的是年度起点还是整笔结清收费。无需在公开表单发送完整账户号码、还款指令或银行明细。UKMortgagePro的转贷资讯和咨询入口可用于整理这些问题;实际额度、费用及日期仍由贷款方与经办专业人士确认。本文为一般资料,不构成个人贷款或法律建议,也不承诺节省或批准。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 取得自己账户的额度基数与明确起止日期。
- 扣除本期间已经计入的定期和一次性额外还款。
- 分别询问产品转换与外部转贷是否影响额度。
- 把部分还款及整笔赎回日期一起交原贷款方确认。
- 多子账户逐段确认规则及付款分配。
- 保留实际交易费用和应急资金。
常见问题
每家银行都是一月一日重新计算吗?
不是。Halifax与Nationwide的公开说明展示不同口径,实际账户应向原贷款方确认。
同一家银行换新固定产品,就再有一份额度吗?
不能这样推断。Halifax公开条件说明同一日历年内切换有提前还款费的产品不会重置该额度;其他机构须另核。
在额度内先还一点,随后转贷一定没费用吗?
不一定。部分还款与整笔赎回不同,某些机构对两者相隔时间另有条款。
今天余额乘公开比例,就是现在能多还的数额吗?
不一定。基数可能是年初余额或原始贷款额,还要扣除已用额度并确认具体账户条件。
资料来源与适用边界
- Halifax Intermediaries:Mortgage lending criteria — Overpayments — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- Nationwide For Intermediaries:Payments — Overpayments — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- MoneyHelper:Should you pay off your mortgage early? — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。