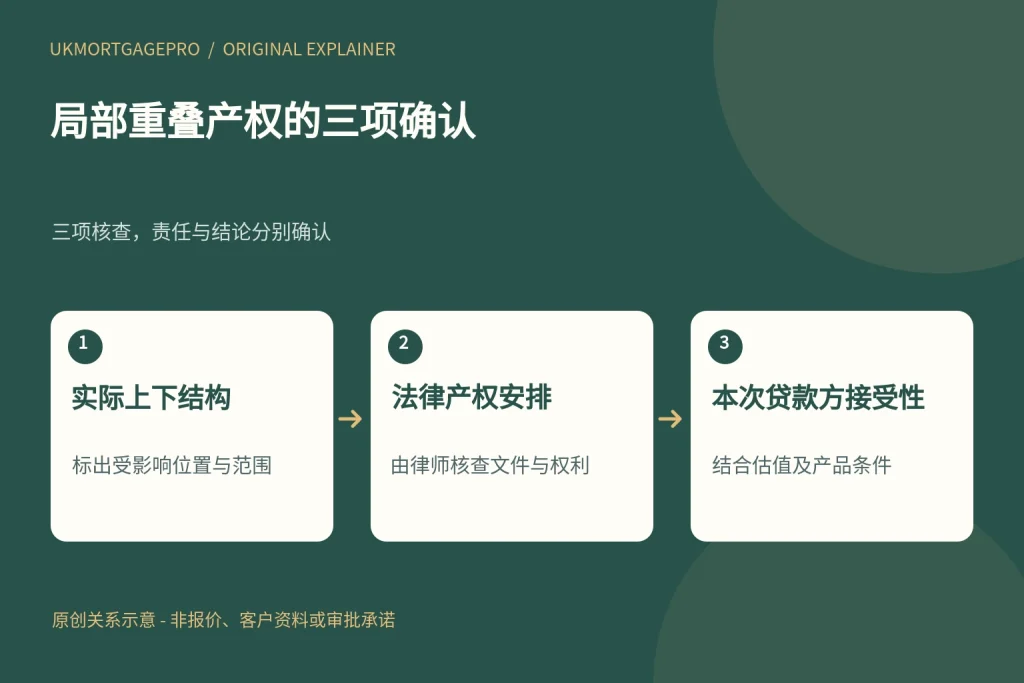
UKMortgagePro原创关系图:实际上下结构、法律产权安排、本次贷款方接受性,三项核查不能互相替代。
同样是永久产权,结构仍需说清
准备英国转贷时,房屋广告或旧文件可能只写freehold,即永久产权,但实际有一部分房间位于邻屋或他人土地上方。这个情形可能涉及flying freehold,需要由律师核对产权文件确认,不能只根据照片自行定性。对借款人而言,最重要的不是把术语翻译成一个听起来容易获贷的名称,而是准确说明哪部分上下交叠、范围多大、涉及谁的产权,以及维修和使用怎样安排。新贷款方要判断的抵押物是实际这套物业,而不是广告里笼统的“永久产权房屋”。先把情况说明,才能询问目标机构是否在其接受范围内。
不要把重叠产权当作普通通行权
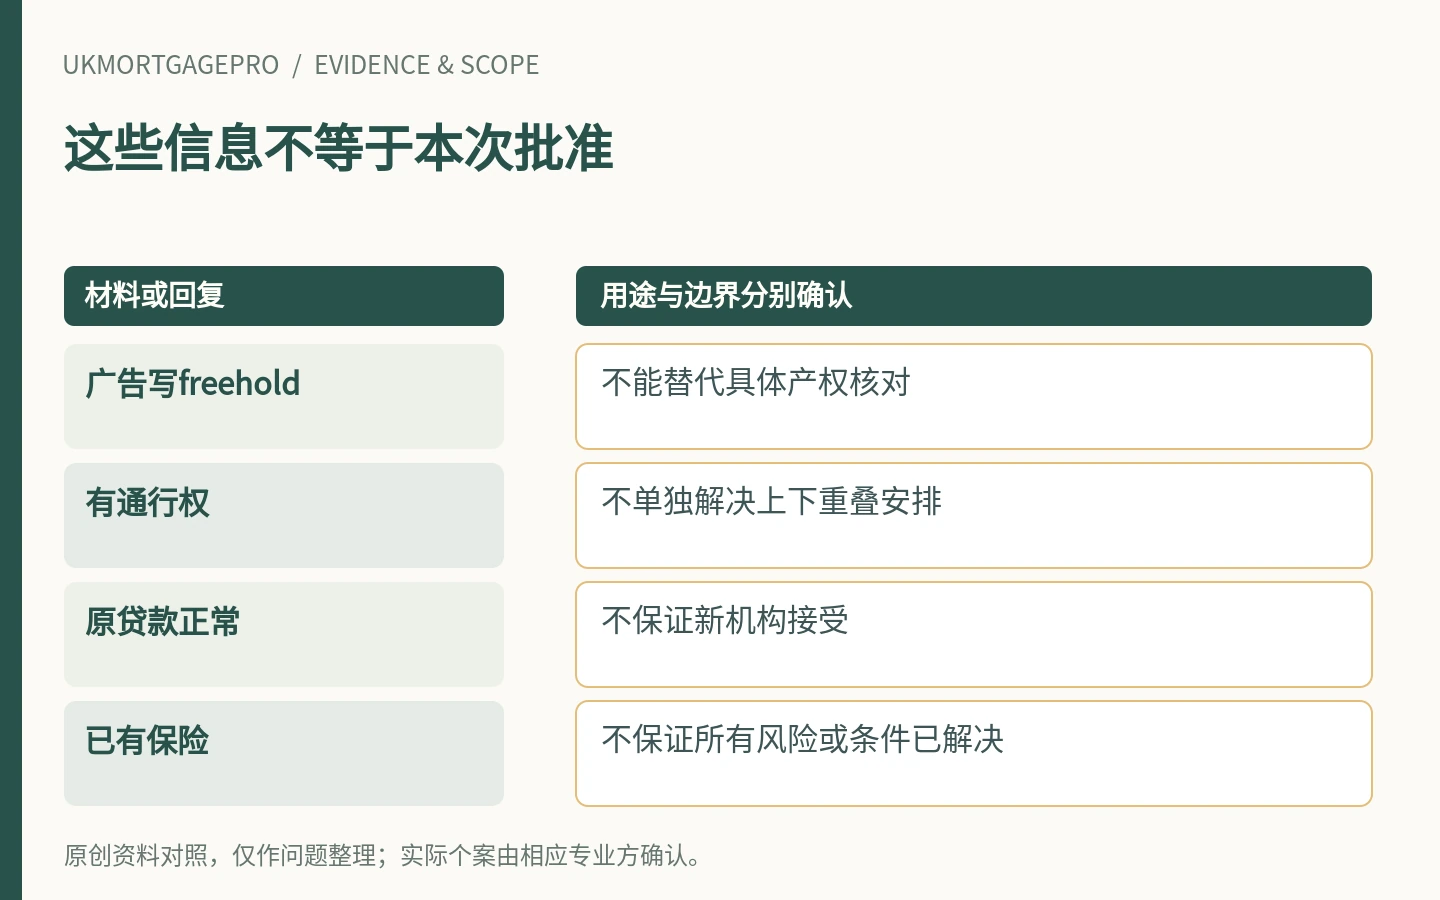
Halifax公开条件把flying freehold解释为物业的一部分延伸到另一物业或他人土地上方。它与经过别人土地的通行权,不是同一个问题。路可以合法通行,并不能单独说明上方房间的支撑、维修和产权安排;反过来,房间存在上下重叠也不能自动证明没有合法通行权。准备材料时将产权范围、出入路径和有关权利分别列出。若目前只有售楼代理或邻居的描述,可先标为待律师确认,不把口头说法当作产权结论。本文不提供个别地界或权利的法律判断,也不建议通过改写物业描述避开询问。
不同贷款方的公开表述并不一样
Nationwide的公开物业条件把flying freehold列入可接受产权类型,但这不是任何相关物业都会获批的承诺。Halifax公开条件则一般不接受,同时说明受影响部分有限时可能考虑,并由估值人员就个别物业提供判断。两个例子说明同一标签不能带来统一的市场答案;不能引用一家机构的名单,要求另一家照办,也不能由一般“可考虑”推断自己的申请已通过。实际借款人资格、房产用途、估值及法律条件仍要一起核对。本文不提供适合某人的银行推荐,也不杜撰全行业统一的面积比例或保险要求。
先画出受影响范围,不凭印象填比例
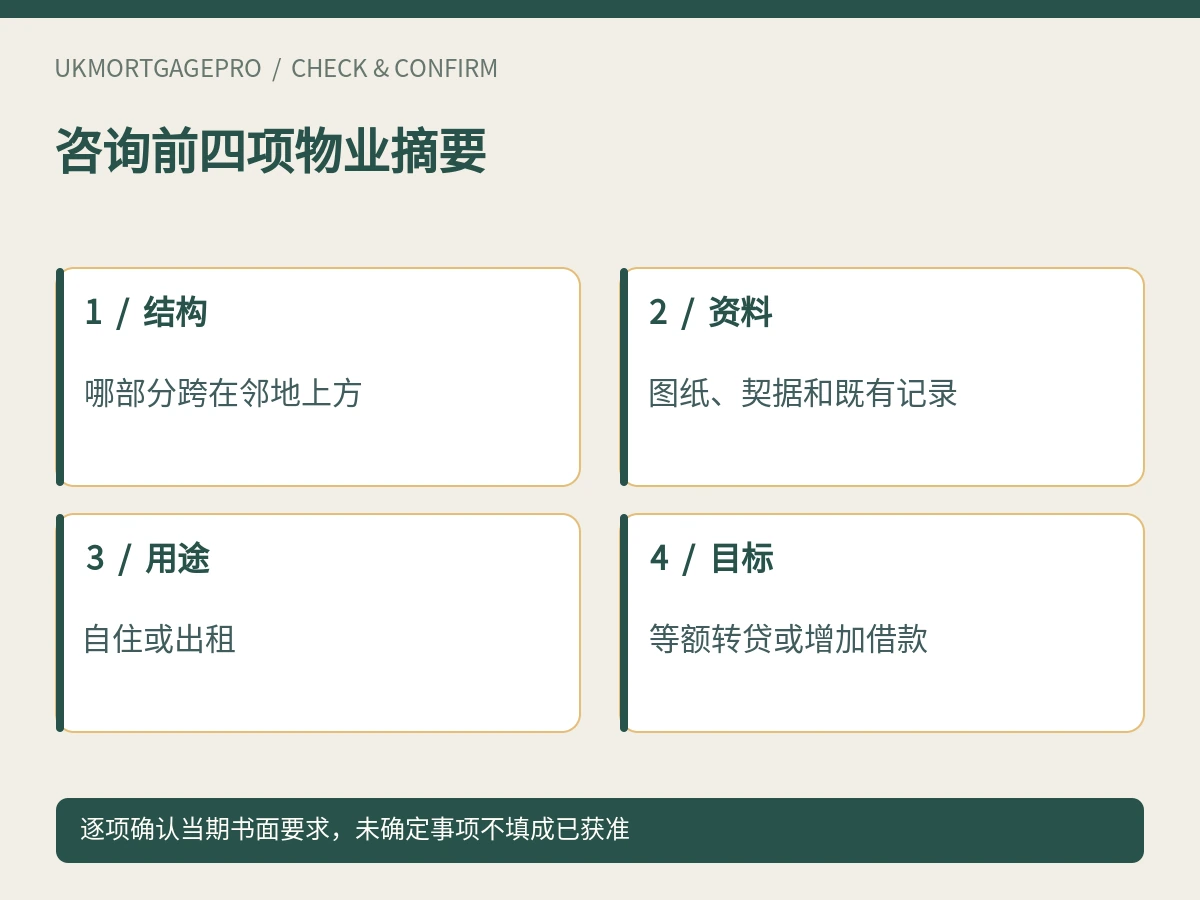
初步摘要可以用简单平面示意说明上下相邻关系,并标出有待律师确认的部分;正式图纸、契据和登记资料应由相关专业人员审阅。不要只写“一点点”或把自己估算的面积当成测量结果。如果贷款方询问受影响比例、房间用途或所在位置,应请能确认的人提供资料,并问清机构采用何种口径。本文没有设定统一可接受比例,不同机构的要求不能相互借用。对不清楚的情形,明确说明尚未查证,比为了得到一个初步报价而把特殊结构省略更有助于后续判断。
律师和估值人员回答不同问题
律师需要核对产权安排及相关法律问题,估值人员则按照贷款方委托评估物业作为抵押物的相关情况。两方面信息需要衔接,不能相互代替。估值金额达到预期,不等于律师已经确认所有产权条件;旧契据显示某项安排,也不等于当前贷款方必然认为物业市场性符合要求。可请办理人员分别说明哪项确认来自律师,哪项来自估值,以及目前贷款方还要什么。不要把“估值已安排”写成“物业已获接受”,也不要把一份过去交易的报告当成新机构已经完成的判断。
维修进入和费用分担,交由律师核查
上下相邻结构可能让买方关心如何维修、能否进入相邻部分、谁负责相关费用以及文件是否覆盖这些问题。应把这些具体疑问交给律师,根据本案契据与适用法律解释,而不是自行断言任何flying freehold都必然有缺陷。邻居多年友好配合是一项生活经验,却不能直接替代对未来权利安排的核查。若有历史维修争议、往来文件或已知未解决事项,应如实告知。贷款讨论的目标不是保证以后绝无争议,而是让相关专业人员在完整事实基础上判断所需资料与处理方式。
保险不自动变成全部问题的答案
有时会有人建议为特殊产权安排购买保险。是否需要、可否接受以及保障什么,应由律师和具体贷款方确认,本文不判断某种保单能替代哪些权利。建筑保险、产权问题相关保险以及维修责任可能面对不同风险,不能因为其中一项已经购买,就认为其他问题全部解决。不要先自行付费购买一份网上找到的保单,再要求机构接受。如果专业人员提出方案,应请其解释适用范围、条件和未覆盖事项,并将费用与时间放进整体转贷比较。本文不销售保险,也不承诺投保必定换来贷款批准。
原来贷过款,不是新贷款方的保证
物业以前有抵押贷款,或者自己已经正常还款多年,不能单独证明另一家银行会接受同样结构。原贷款方的决定可能对应当时的资料、政策和交易,新申请还需按本次要求处理。准备转贷时可保留原购房文件、已取得的图纸、法律往来和相关保险说明,交由承办人判断哪些仍有用。不要声称有旧贷款就不必再次说明产权特色;也不要因新机构要求补件就推断原来交易一定有错误。把新旧条件与已有证据分开,更容易确定现在真正还欠哪一步。
转贷日程要容纳真实未决事项
如果固定利率临近结束,应将产权核对与产品比较同时推进,不要先把完成日定成毫无余量的承诺。先问办理人特殊物业资料会在哪一步评估、由谁接收、缺失文件应如何处理,再请现贷款方说明到期后的安排和相关费用。本文不设定额外办理天数,也不表示所有特殊产权都会延误。若取得的新信息改变原先描述,应及时更新,而不是继续用旧摘要。是否调整交易、采用其他产品或暂不转贷,需结合实际成本及专业意见,不应仅凭一个术语作决定。
首次咨询带上可理解的物业摘要
可以先说明物业位于哪一法律辖区、目前自住还是出租、是否存在房间跨邻屋或邻地的结构、已有何种图纸,以及想进行等额转贷还是增加借款。个人地址和完整契据只通过已确认的接收方式提交,公开留言不放签名或他人资料。UKMortgagePro提供信息与咨询入口,不认定个别产权、不代估值人员或律师审批,也不保证任何机构接受flying freehold。本文不构成个人贷款、法律、估值或保险建议。正式方案以相关机构当期要求为准;未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 由律师确认实际产权类型,不只看广告freehold标签。
- 准备能说明上下交叠位置及范围的现有资料。
- 分别询问目标贷款方、估值人员和律师的未决要求。
- 原有贷款、维修经历或保险不当作新机构批准。
- 将特殊物业核对纳入真实转贷时间与总成本。
常见问题
flying freehold就是普通永久产权吗?
它涉及部分物业延伸到另一物业或他人土地上方,需要更具体地说明结构与产权,不能只用freehold标签回答。
所有英国贷款方都不接受吗?
不能一概而论。公开条件存在差异,个别物业仍须符合实际机构的估值、法律及产品要求。
以前成功贷款,转贷就不必再说明吗?
仍应说明。旧决定不等于新贷款方接受,需核对当前资料和本次条件。
买产权保险就一定可以贷吗?
不能保证。是否适用、保障范围及机构是否接受,须由律师和贷款方确认。
资料来源与适用边界
- Halifax Intermediaries — General lending criteria — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- Nationwide for Intermediaries — Property and construction — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。