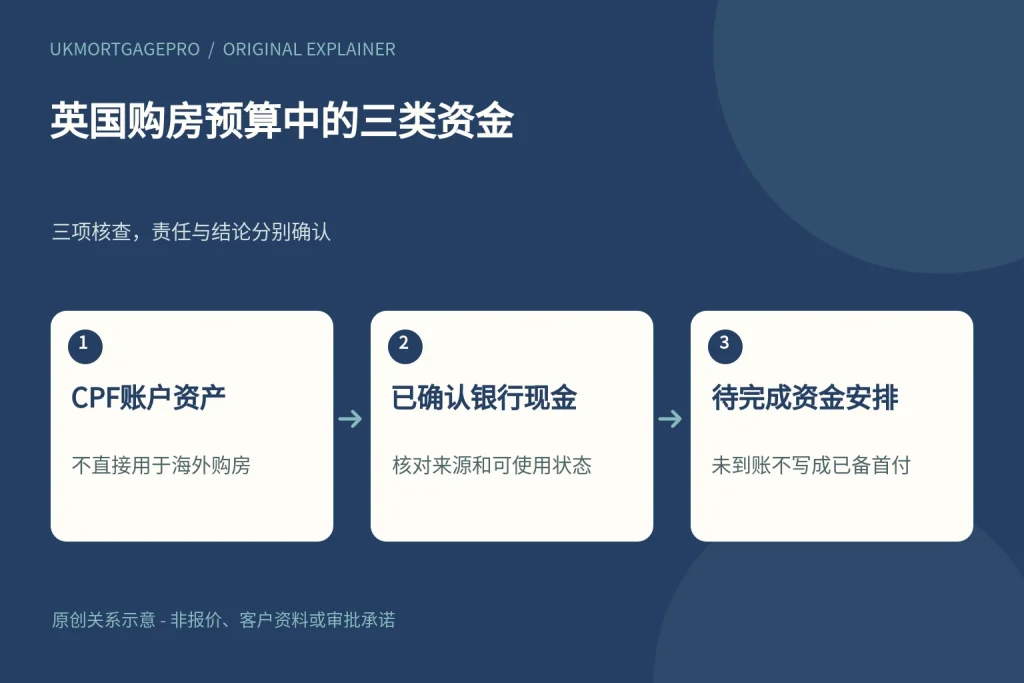
UKMortgagePro原创关系图:CPF账户资产、已确认银行现金、待完成资金安排,三项核查不能互相替代。
先把CPF账户与银行现金分开
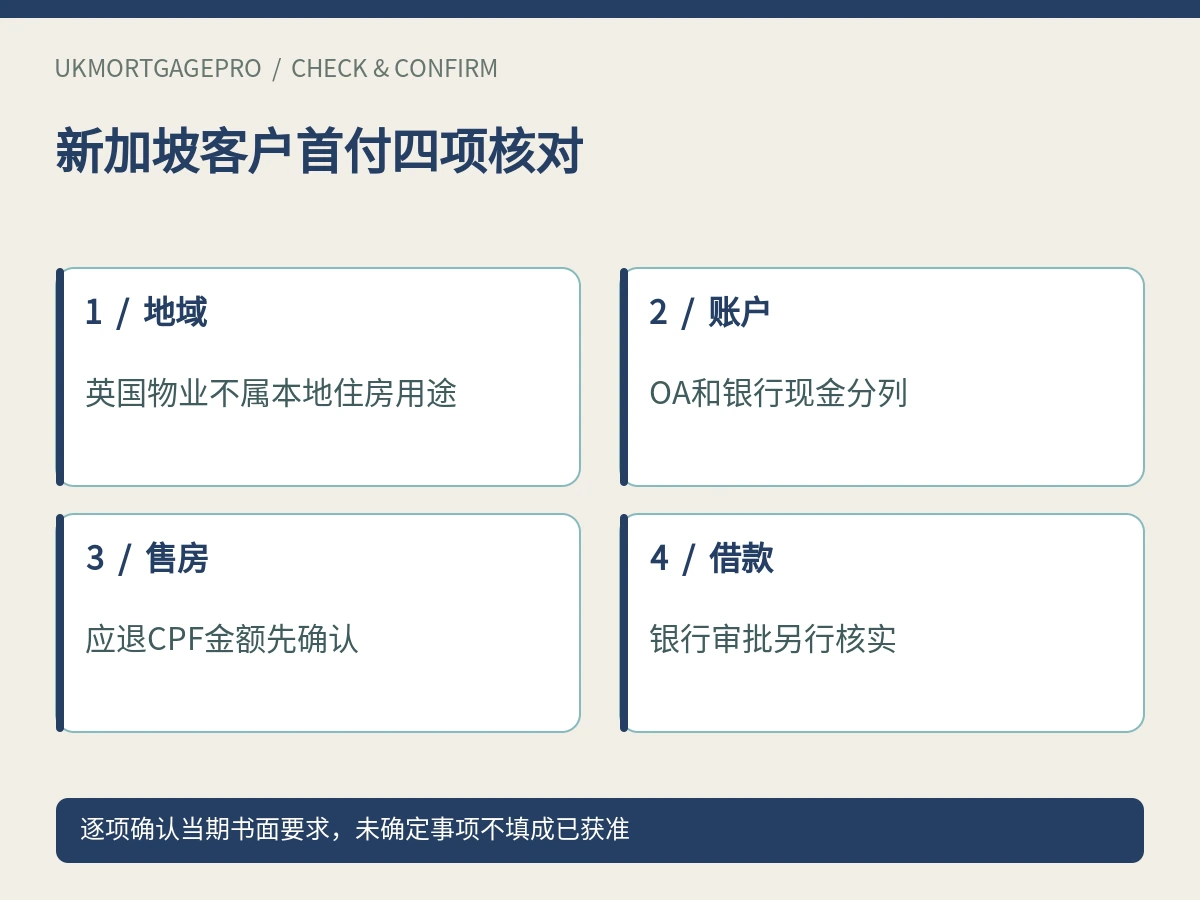
在新加坡生活并考虑购买英国房产时,家庭资产摘要可能同时包括银行存款、CPF普通账户余额以及已有住房权益。它们都属于财务情况的一部分,却不能直接相加当成英国购房可支付首付。特别是熟悉用CPF支付新加坡住房的买家,容易以为贷款由新加坡银行办理,英国物业也能采用同样安排。应先核对资金本身的使用规则,再讨论银行愿意贷多少。贷款办理地点、还款币种和物业所在地是不同问题;银行在新加坡提供海外物业融资,不会因此把英国住宅变成CPF住房计划内的新加坡物业。
CPF官方答复,明确区分物业所在地
CPF Board的公开问答直接说明,CPF储蓄只能用于购买新加坡的物业,不能用于支付其他国家的房产购买。这是对资金用途的限制,不是银行报价差异,也不是某个中介可以另行批准的优惠。准备英国购房时,不应把仍在CPF账户内的余额填成可直接汇至英国律师的首付。若听到“银行在新加坡所以可以用CPF”的说法,可以要求对方指出适用于海外物业的正式依据,而不是仅提供新加坡本地房贷页面。本文不建议尝试绕过限制,也不把当地住房用途说明移用于英国房产。
普通账户名称,不等于普通活期账户
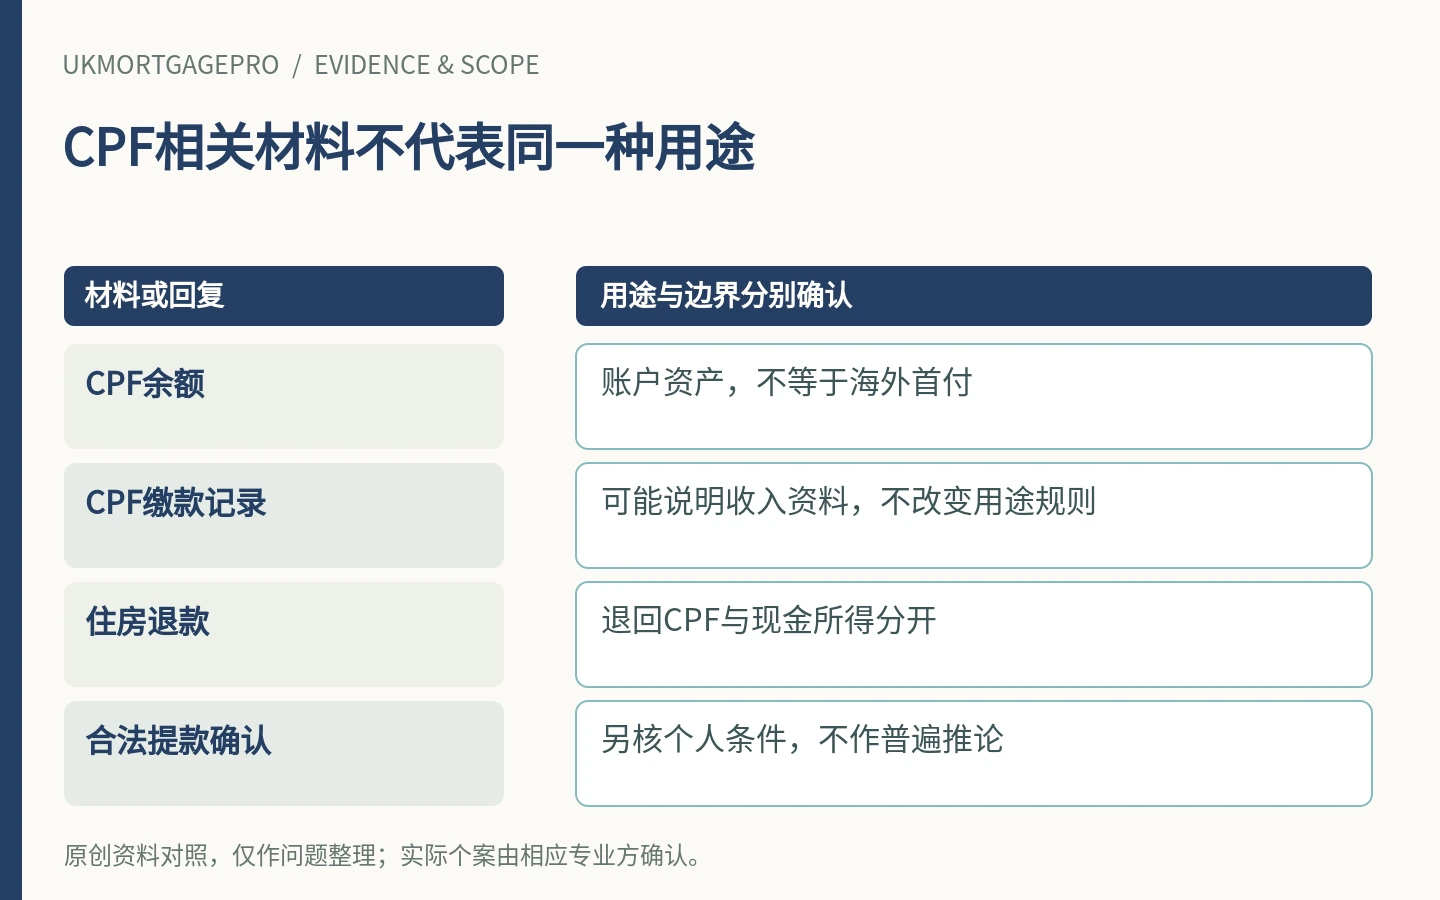
CPF的Ordinary Account常称普通账户或OA,这个名称不代表它与银行活期账户具有相同的提款和支付方式。编制首付摘要时,应把CPF余额单独列为CPF资产,不写成已备妥的购房现金。若另有真正持有在本人银行账户的现金,清楚记录所在币种和可使用状态,再由贷款方及律师核对来源与支付安排。不能用OA截图替代银行账户入账记录,也不要因能查看余额就判断已经有权将其用于任意投资。有关CPF可用范围和个人条件,应向CPF Board确认,本文不提供账户操作或提款指引。
CPF缴款记录,可能与首付用途无关
收入资料中出现CPF相关记录,不意味着该账户可以支付英国首付。某些申请材料可能用于解释就业、收入或缴款情况,具体是否需要应问实际贷款方;文件被要求提供的用途,与其余额能否购买海外房产是两回事。可在材料索引写清“用于收入说明”或其他实际要求,不把它改写成可动用资金证明。与此同时,过去有CPF缴款也不能单独证明现在工资稳定或银行已经接受收入。应按当前机构清单提供适当资料,并避免把同一份记录同时当作收入认可、首付现金和贷款批准的三重证明。
卖掉新加坡住房,也不能先假定全是现金
若计划出售曾使用CPF购买的新加坡物业,再买英国房产,应先请相关专业人员及CPF Board确认需要退回CPF的金额。官方说明一般涉及此前用于住房的本金和应计利息,并存在个人条件及特定情形,不能只按房屋售价减去银行贷款计算自己可自由使用的现金。这里不估算个别退款,也不列一条适用于所有人的结算顺序。关键是把将退回CPF账户的部分与实际进入银行的可支配现金分开。房产权益很高或出售完成,并不自动意味着原本受CPF规则约束的钱全部变成海外首付。
合法提款问题,要另向CPF确认资格
直接用CPF住房计划购买海外物业,与某人是否在其他规则下拥有合法提款资格,是不同问题。不能由海外物业用途不被允许,就反向推断每个人所有CPF资金永远不能提取;同样,也不能由某位会员可以提款,推断所有人都能为英国买房取出相同金额。年龄、个人账户和适用条件需要由CPF确认。本文不计算可提额度,不建议改变身份、账户或退休安排,也不提供把受限资金包装成现金的方法。若资金确已合法提取至本人银行账户,仍需真实说明来源、到账和可使用状态,再让交易相关方核对。
贷款额度与自付资金,分别取得确认
讨论新加坡银行英国房贷时,银行是否接受借款人、物业位置和用途,需要按实际产品评估。公开存在海外物业贷款产品,不等于机构愿意提供足以替代CPF余额的更高贷款。首付差额若因此扩大,应更新家庭预算并告知办理人,不把尚未获批的额外借款写成已备资金。OCBC的海外物业贷款网页说明其服务涉及海外购买或再融资;本文不引用实时利率、费用或可贷比例,也不将某家银行产品推介作为个案批准。资金用途的合法性、借款资格和负担能力,都仍需分别确认。
把两国支出放在同一份现金计划里
如果继续持有新加坡住房,还应说明现有贷款、家庭开支以及英国物业预期支出,而不是只展示CPF或房产总资产。英国房产可能还需要购房自付资金、法律费用、适用税费及持有期间现金,实际项目由相关专业人员确认。这里不建议卖出资产、减少退休储备或增加借款,也不提供投资收益预测。现金计划只把已确认可使用的资金与实际付款需求对齐,并保留应急需要和未知项目。若一个方案只有在把不可直接动用的CPF余额算进去时才成立,应先重新核对可行性,而不是把缺口隐藏在总资产数字里。
初次咨询只需去敏的资金分类
可以先向办理人说明自己是否在新加坡生活、拟购英国物业用途、可支配银行现金的大致范围、CPF资产是否被误列为首付,以及是否有尚未完成的资产变现安排。无需在公开留言上传CPF截图、身份识别号码、完整银行流水或家庭成员资料。得到具体材料清单后,再通过确认过的接收方式提交适当文件。把现金、CPF、未出售投资和待结算款项分别列开,比展示一个总资产数字更方便相关人员理解。若信息尚未确定,明确写待确认,不用网页宣传或亲友经历替代自己的官方确认。
英国购房安排不能代替退休与法律建议
英国物业购买是一项长期财务决定,是否使用任何已经合法取得的现金,需要结合个人退休、家庭和持续还款情况考虑。本文只解释CPF直接住房用途的地域边界,以及为什么应区分账户资产与可支付资金,不构成提款、投资、贷款、法律或税务建议。UKMortgagePro提供信息与咨询入口,不是CPF Board代理,不替任何银行确认首付可接受性,也不声称获得引用机构背书。个人规则和正式文件应由相应机构及专业人士核对;未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- CPF账户资产与本人银行现金分开,不用总资产代替首付。
- 确认拟购物业在英国,不能套用CPF新加坡住房用途。
- 卖出曾用CPF购入的住房时,先确认应退CPF金额。
- 其他提款资格单独向CPF确认,不自行推断或设计绕行。
- 将实际可用现金、贷款确认及两国持续开支分别列出。
常见问题
由新加坡银行贷英国房产,就能用CPF付首付吗?
不能这样推断。CPF官方说明其储蓄不能用于购买海外物业,贷款办理地点不会改变物业所在地。
OA叫普通账户,就是银行活期现金吗?
不是同一账户性质。仍在CPF内的余额不应直接列为可支付英国首付的银行现金。
卖掉新加坡住房,全部余款都可拿去英国买房吗?
不能先作此假设。使用过CPF的住房可能需要退款,应将退回CPF与实际可支配现金分开确认。
不能直接用CPF买海外房,是否代表任何人都不能提款?
不是这个结论。其他合法提款资格是独立问题,应由CPF按个人条件确认,本文不作资格判断。
资料来源与适用边界
- CPF Board — Can I use CPF savings to buy properties overseas? — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- CPF Board — How much do I need to refund when selling or transferring property? — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- OCBC — Overseas Property Loan — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。