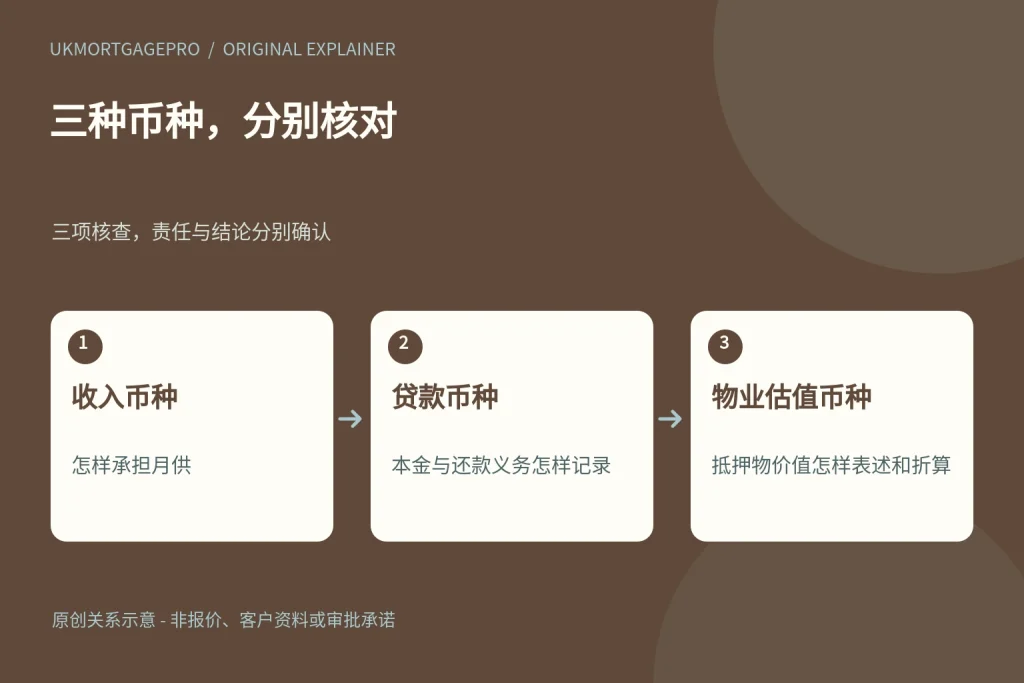
UKMortgagePro原创关系图:收入币种、贷款币种、物业估值币种,三项核查不能互相替代。
月供之外,还要核对哪些义务
申请新加坡银行的英国物业贷款时,利率和月供之外,还应单独核对估值下调、额外还款或担保,以及币种变更的约定。尤其是贷款币种与英国物业估值币种不同的安排,不能只问“每月是否供得起”,还要问“什么情况下合同要求我采取其他行动”。先了解新加坡居民申请英国物业贷款的基本路径,再把银行给出的具体文件与下列问题逐项对应。不同银行、不同产品及不同授信函不能混为一谈。
先分清收入、贷款余额与物业估值的币种
收入币种用于判断你怎样承担月供;贷款币种决定本金和还款义务以什么货币记录;物业估值币种则决定估值报告怎样表述抵押物价值。三者可能相同,也可能不同。填写申请表前,分别写下这三个答案,比笼统地标注“有外汇风险”更有用。
收入换算,不等于担保价值复核
收入换算与抵押担保价值复核是两个问题。前者可参阅海外收入申请英国贷款:收入折算不等于汇款汇率;后者应继续查阅贷款文件中的估值、担保及授信复核条款。不要把银行用于收入评估的换算口径,直接当作它计算担保价值的口径。
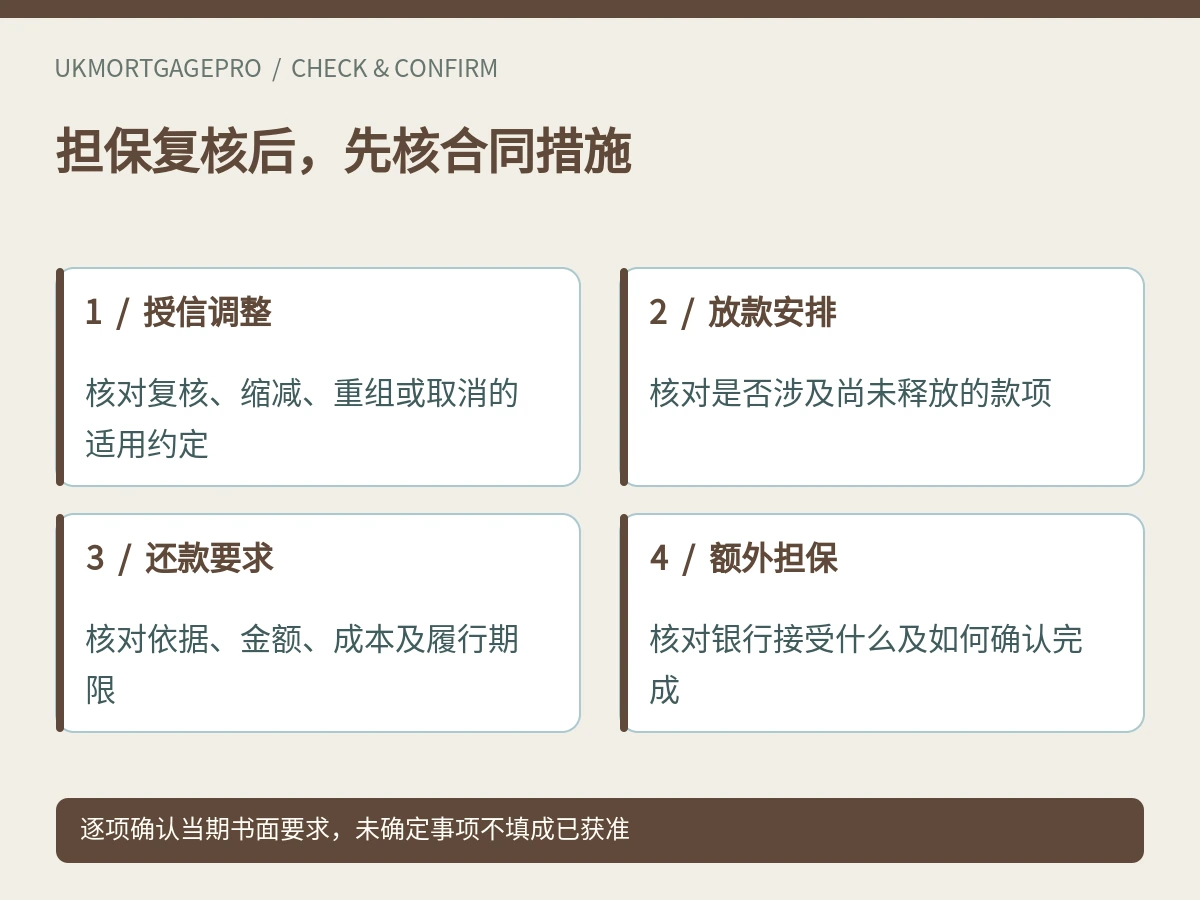
OCBC公开条款可以说明什么
以OCBC公开英国物业贷款条款为例:第1.24款说明授信函冲突优先;第7款涉及担保价值不足后的授信调整、还款或额外担保要求,以及复估与费用;第2.1款包含授信复核及相关款项币种或日期变更。是否适用、怎样执行,应回到你的合同核对。
不要从最高贷款比例倒推补款线
这类条款不能改写成“英镑跌到某个比例,所有银行都会自动要求补款”。看到贷款价值比率或担保覆盖要求时,先找定义:分子包括哪些欠款,分母使用哪次估值,有没有折扣,使用哪种汇率,何时重算。若文件没有列出固定百分比,就不要从产品宣传中的最高贷款比例倒推一个补款阈值。一个纯数学示意有助于看清币种关系:将物业估值换成贷款币种时,折算价值等于物业币种估值乘以汇率;这里的汇率指一单位物业币种可换取多少贷款币种。贷款余额除以该折算价值,可得到一个示意比例。若余额和物业本币估值不变,而这个折算汇率下降,示意比例便会上升。这只是算术关系,不代表任何银行的监控公式、触发标准或处理决定。
收到补款要求,先确认是哪一种缺口
交割前买价与实际可放贷款之间的差额、贷款存续期间的额外还款要求,以及提供额外担保,并不是同一件事。先请银行说明依据哪份文件、哪一条款提出要求,计算基准日是哪天,涉及多少金额,以及履行期限。不要只凭“补款”两个字判断后果。
确认措施,也确认成本与期限
接着确认可以采取的措施:是否必须减少本金,是否可提交其他被接受的担保,或能否申请另一种安排。这里列的是需要询问的选项,不表示银行一定接受。若选择还款,还应一并核对提前还款通知、锁定期费用及资金到账要求;不要把满足担保要求与提前还款费用视作互不相关。
可以申请换币,不等于自动换币
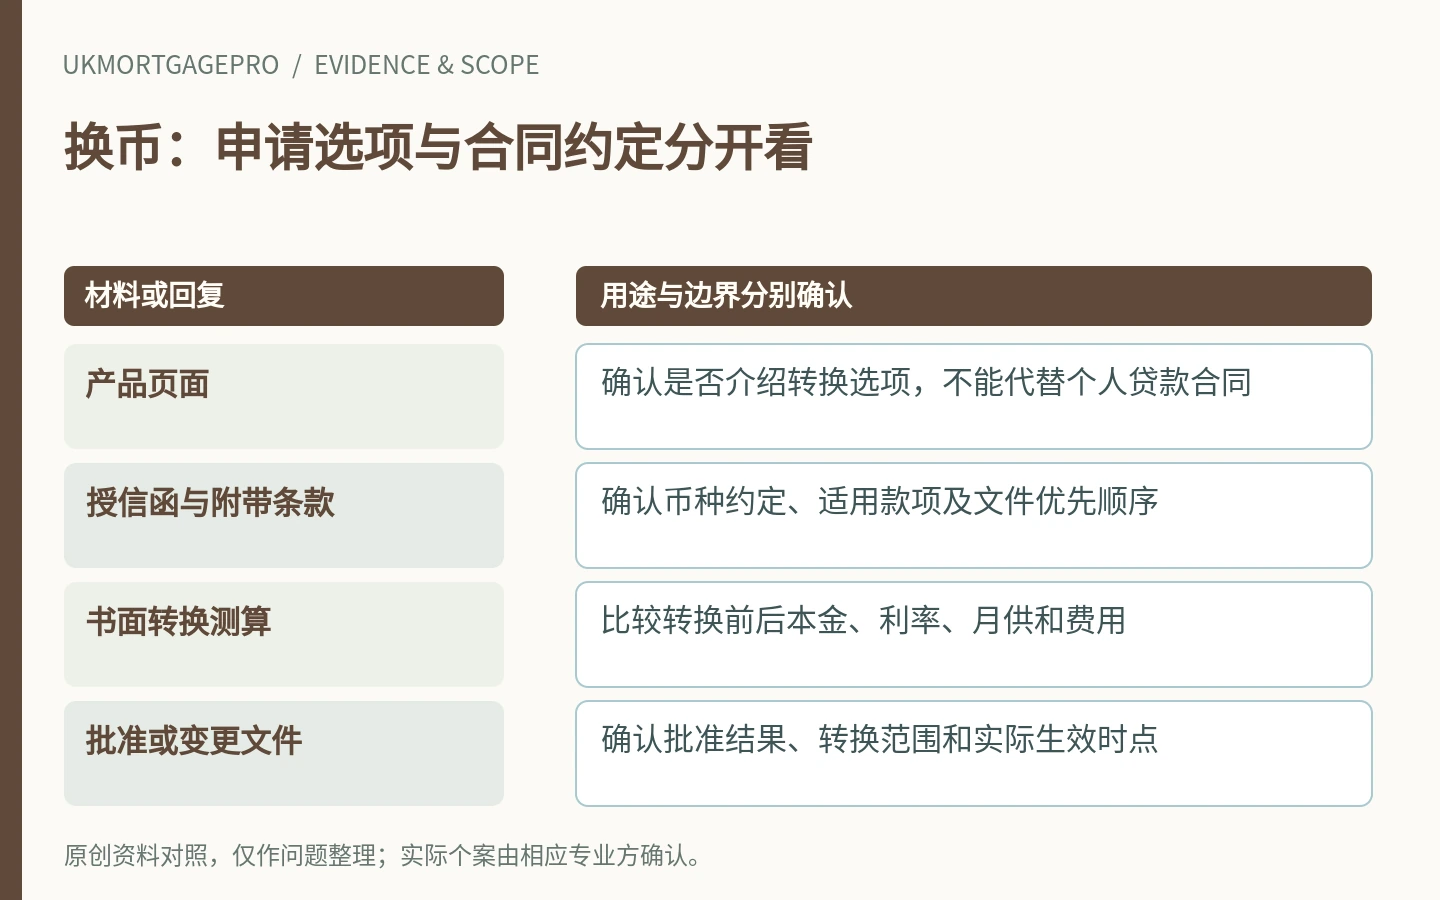
DBS Private Bank伦敦物业融资页面介绍了不利汇率变动时的币种转换选项。该表述有特定产品语境,不能据此认定所有新加坡银行贷款都提供相同选择,也不能把可选安排写成自动执行。核对换币时,把两个问题分开:一是借款人能否提出转换申请,二是贷款文件是否另有银行复核或变更款项币种的约定。要求银行说明适用范围、所需批准、转换时点,以及转换前后本金、利率、月供和费用。只比较换币后的某个月供,不能回答整笔安排是否适合你。
转换范围必须问清楚
如果文件只写了某项提款或还款的币种安排,不要自行理解为全部未偿本金都能任意转换;如果只是提供申请选项,也不要先行假定申请一定获批。对含义不清的条款,应在签署或接受变更前获得书面说明,必要时请独立律师解释。收到实际通知后,先核对通知原文、适用条款、估值资料与计算表,再确认行动和期限;不要只依据营销页或口头概括作决定。
准备咨询时带上具体问题
需要梳理申请路径或整理向银行提出的问题,可预约英国贷款咨询,并说明物业城市、贷款币种、预计交割日期及希望核对的条款。资料核对日期:2026年10月24日。OCBC文件可见版本码为TC/UK/DEC24/CFS,不能仅凭版本码认定生效日期;DBS上述页面未显示更新日期。本文提供一般信息,不构成个人贷款、投资或法律建议;实际权利义务以适用贷款文件及专业意见为准。 未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 本笔贷款怎样计算担保价值,采用什么估值、币种、汇率和基准日?
- 什么情况可能要求复估、额外还款或担保,通知怎样送达,履行期限怎样确定?
- 如果不同意估值或计算结果,可以提交什么资料申请复核?询问期间原义务是否仍需履行?
- 是否提供借款人主动申请的换币安排,转换哪些款项,批准条件和全部费用是什么?
- 授信函、一般条款及后续变更文件出现不同表述时,哪份适用,哪些答复已形成书面约定?
常见问题
英镑下跌就一定会收到补款通知吗?
不能仅凭汇率方向判断。应核对本笔贷款的担保价值计算、复核机制及通知条款,不能将公开产品页的最高贷款比例当成统一补款触发线。
产品页写可以换币,是否代表申请后一定获批?
不能这样理解。先确认是借款人的申请选项,还是其他合同安排,再核对批准、转换范围、时点及费用。
月供正常是否代表无需理会担保复核要求?
月供与其他合同义务应分别核对。收到实际通知后,应查明条款依据、计算资料和期限;有疑问时及时索取书面说明及专业意见。
资料来源与适用边界
- OCBC Terms and conditions governing UK property loans — 读取核查 2026-10-24; 页面发布/更新日期:Version TC/UK/DEC24/CFS; publication/effective date not stated
- DBS Private Bank Overseas Property Financing — 读取核查 2026-10-24; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。