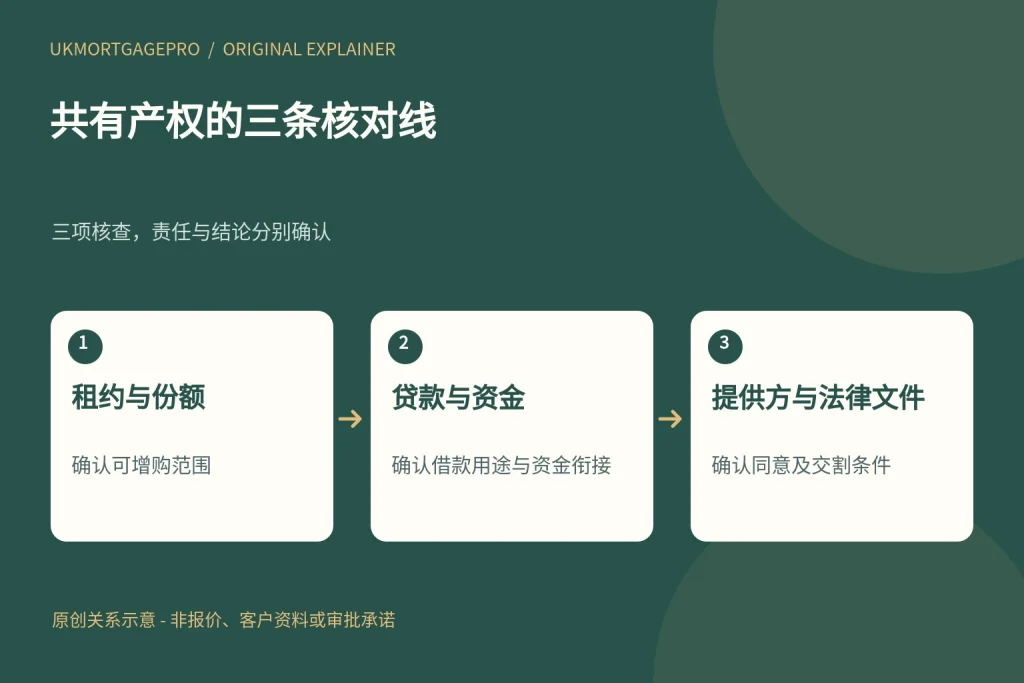
UKMortgagePro原创关系图:租约与份额、贷款与资金、提供方与法律文件,三项核查不能互相替代。
先回答:共有产权转贷不等于增购份额
只更换房贷、没有购买额外份额时,产权份额不会因此自动增加;staircasing则是依据共有产权租约,购买提供方持有的更多份额。二者可以同时筹划,但能换贷款不等于能按计划增购,租约允许增购也不等于贷款一定获批。以下主要以英格兰Shared Ownership住房为例。苏格兰、威尔士、北爱尔兰及其他共有权益安排可能不同,具体以当地计划、现有租约和贷款机构要求为准。
先说明这次交易到底要完成什么
在询价或安排估值前,先明确是只替换现有借款,还是同时购买额外份额。向原贷款机构追加借款、转往另一家机构并筹资增购,以及用自有资金增购,涉及的资金和文件并不相同。咨询时应说明当前持有份额、希望完成后持有的份额、现有房贷余额、自有资金和拟新增借款。不要只说我要转贷,否则很难判断需要核对的是贷款产品,还是同时涉及份额购买的交易。
第一条线:租约允许买多少
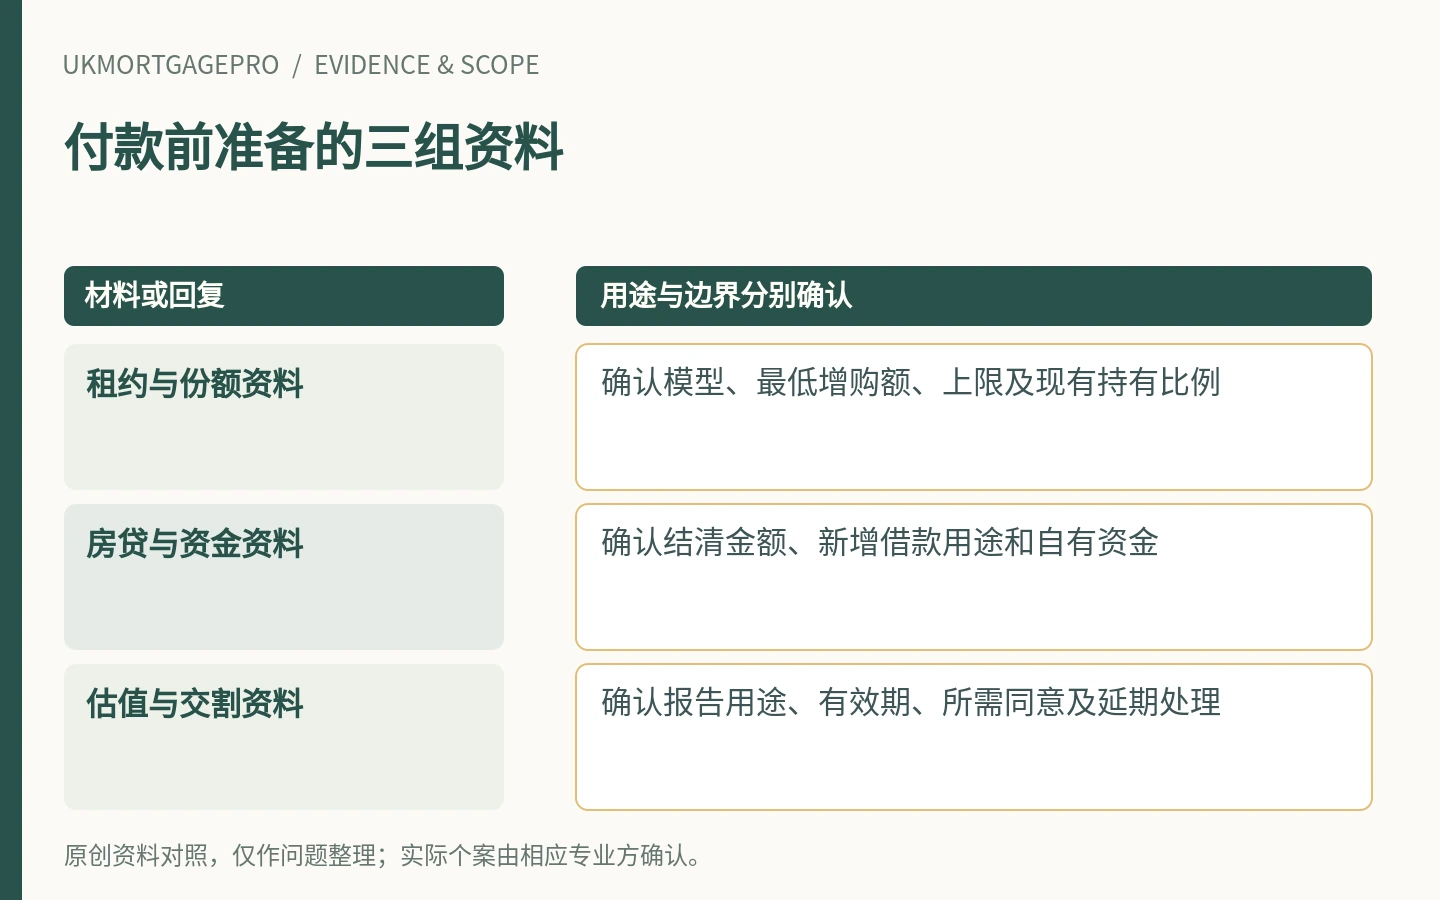
首先查看租约及Key Information Document,确认最低增购份额、能否分次购买、是否有等待条件,以及最高能持有多少。GOV.UK公众指南说明,不同租约可能采用不同最低比例;部分合资格安排允许每年购买1%份额,但并非所有共有产权住房都适用。多数住房可以逐步增购至100%,某些受保护地区和特定老年人共有产权计划则有上限例外。不要把其他房屋或新计划的规则直接套到自己的租约上。
不能只凭购房年份判断新旧模型
Homes England于2026年7月31日发布的指引区分旧模型、标准模型与新模型,并说明不同资助计划下的差异。判断适用规则,应看房屋对应的资助计划和现有租约,而不能只看自己购房的年份。尤其是小比例增购安排,需要由提供方确认本套住房是否适用,以及起算时间、办理方式和相关条件。增购至100%也不能被当作所有共有产权住房都存在的无条件权利。
第二条线:贷款机构接受什么借款用途
购买额外份额、替换现有房贷和清偿其他债务,应分别列明。即使某家机构提供共有产权贷款,也不能推断它接受所有追加借款用途、所有租约或所有住房提供方。例如,Nationwide公开标准列有购买额外或最终份额的追加借款用途,同时明确不接受该类共有产权追加借款用于债务整合。这只是该机构的公开标准,不是全市场规则,更不是对个人申请的承诺。
可借金额与整套房屋市值不能直接画等号
应请贷款机构或顾问分别确认可接受的租约和提供方、收入与支出要求、剩余租期、完成后的持有份额,以及计算可借金额采用的估值和份额口径。整套房屋的市值,不等于自己目前持有份额的价值;计划购买的份额价款,也不等于一定能获批的新增贷款。先把现有房贷结清、增购价款、自有资金和新借款衔接起来,再判断资金是否足够,不宜仅凭房价上涨推断无需补充资金。
第三条线:提供方同意与法律文件
贷款机构的贷款文件,与住房提供方对交易和借款安排所需的同意,不是一份文件。应由承办律师核对租约、贷款条件、所需通知和交割安排,确认哪些文件必须在完成前取得。Homes England指引提醒,现有业主希望追加借款时,应先联系提供方和贷款机构讨论,借款仍受租约及相关条件约束。提供方表示可以申请增购,不代表已同意任何金额或用途的借款;贷款初步判断也不代表交易已经完成。
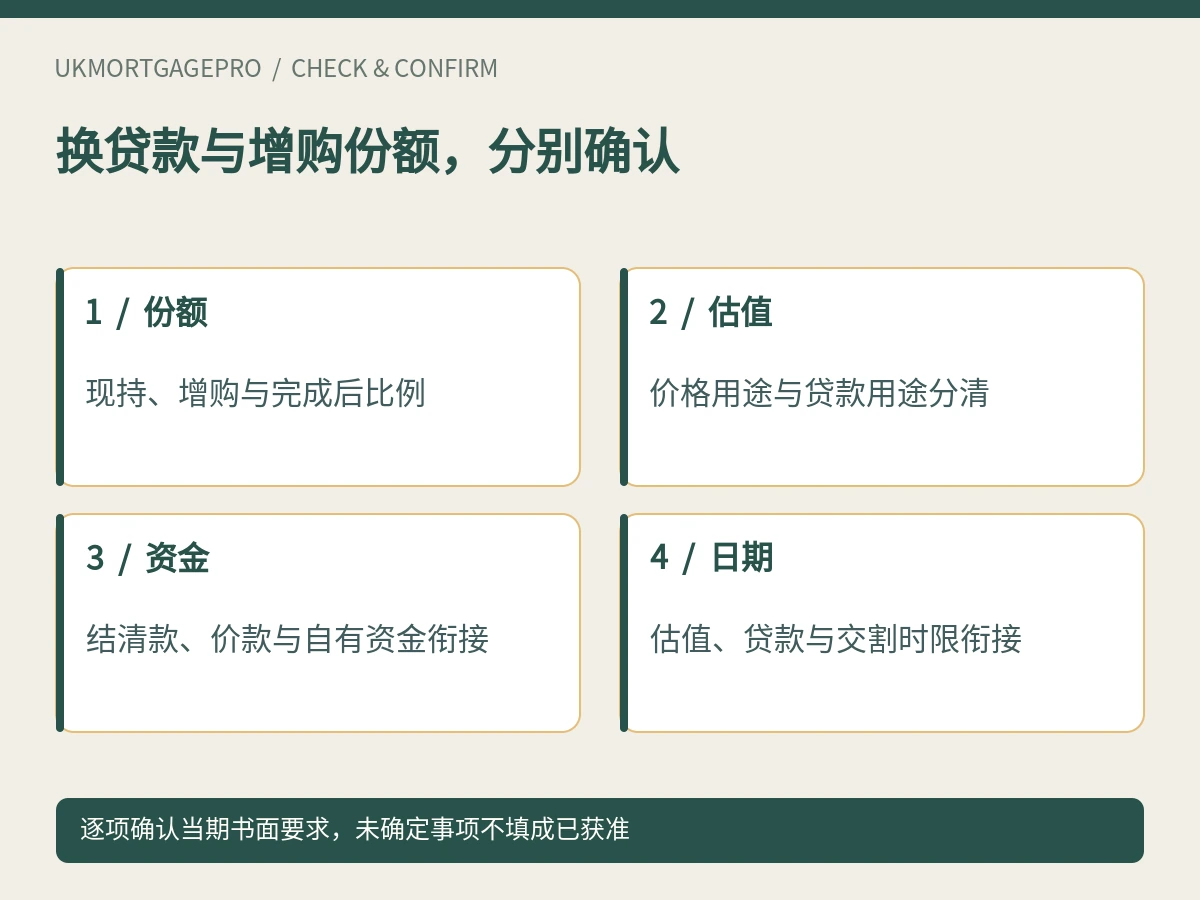
份额价格估值与房贷估值分别确认
购买更多份额需要确定份额价格,贷款机构则需要判断可接受的担保价值,两项评估的目的不同,不能先假定一份报告一定同时满足双方要求。支付费用前,先问清由谁委托、估价师需要哪些资质、报告给谁使用、是否需要反映获准改造,以及贷款机构是否另有要求。如果双方对价值的判断不同,应核实资金缺口和能否继续办理,不宜自行认定提供方必须按照贷款估值降低份额售价。
估值通常有时限,延期不是自动权利
Homes England Capital Funding Guide第2.4.4节以估价师另有说明之外通常3个月为估值有效期,并对现有业主独立进行的中途或最终staircasing,列有不可控延误等情况下的有条件延展安排。因此不能简单写成超过3个月一律重新估值,也不能认为任何交易都自动获得延期。应分别记录估值日期、适用截止日、贷款文件有效期和预计交割日。发生延误时,让相关方书面确认原文件能否继续使用、是否需要补充报告和由谁承担费用。
付款前,把份额、资金、文件与日期一起核对
先取得现有租约、当前份额证明、房贷资料及提供方的增购说明,再比较仅换贷款、同时增购和暂不交易各自需要的资金与费用。预算不能只包含份额价款,还要核对本次适用的估值、法律、提供方和贷款相关费用;如涉及税务,请律师核算。可以预约共有产权转贷咨询,但具体能否办理仍取决于租约、提供方、贷款评估及法律核对,不保证获批或完成时间。增加份额可能需要增加借款;如果不能维持抵押贷款还款,住房可能被收回。
提交前简要核对
- 确认所在地、现有租约及对应资助计划,不能直接套用其他住房规则。
- 列清现持份额、拟增购份额、完成后份额及租约上限。
- 说明只换贷款还是同时增购,并逐项列明新增借款用途。
- 核对现有房贷结清金额、增购价款、自有资金和新增贷款是否衔接。
- 估值付款前确认委托方式、适用报告、有效期及延期条件。
- 由律师核对提供方同意、贷款条件、通知和交割文件。
- 取得适用费用报价,并让律师核对可能涉及的税务。
- 核对完成后的借款、月供及仍需履行的租约义务。
常见问题
只是换一家房贷机构,会自动增加共有产权份额吗?
不会。没有购买额外份额时,更换贷款本身不会自动增加产权份额。若希望同时staircase,应分别确认租约允许范围、资金和所需文件。
staircasing估值超过3个月,就一定要重新付费估值吗?
不能一概而论。适用的Homes England指引存在有条件延展安排,但延期不是自动权利。应由提供方、估价师及承办律师按适用租约、计划和延误原因确认,贷款文件的时限也要另行核对。
资料来源与适用边界
- GOV.UK:Buying more shares — staircasing — 读取核查 2026-10-24; 页面发布/更新日期:发布日期和更新日期未显示;查阅日期2026-10-24
- Homes England:Shared Ownership — guidance for lenders, landlords and conveyancers — 读取核查 2026-10-24; 页面发布/更新日期:发布日期2026-07-31;适用于英格兰;查阅日期2026-10-24
- Homes England:Capital Funding Guide,1. Shared Ownership — 读取核查 2026-10-24; 页面发布/更新日期:未能确认
- Nationwide For Intermediaries:Housing schemes — 读取核查 2026-10-24; 页面发布/更新日期:发布日期和更新日期未显示;仅作单一机构标准例子;查阅日期2026-10-24
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。