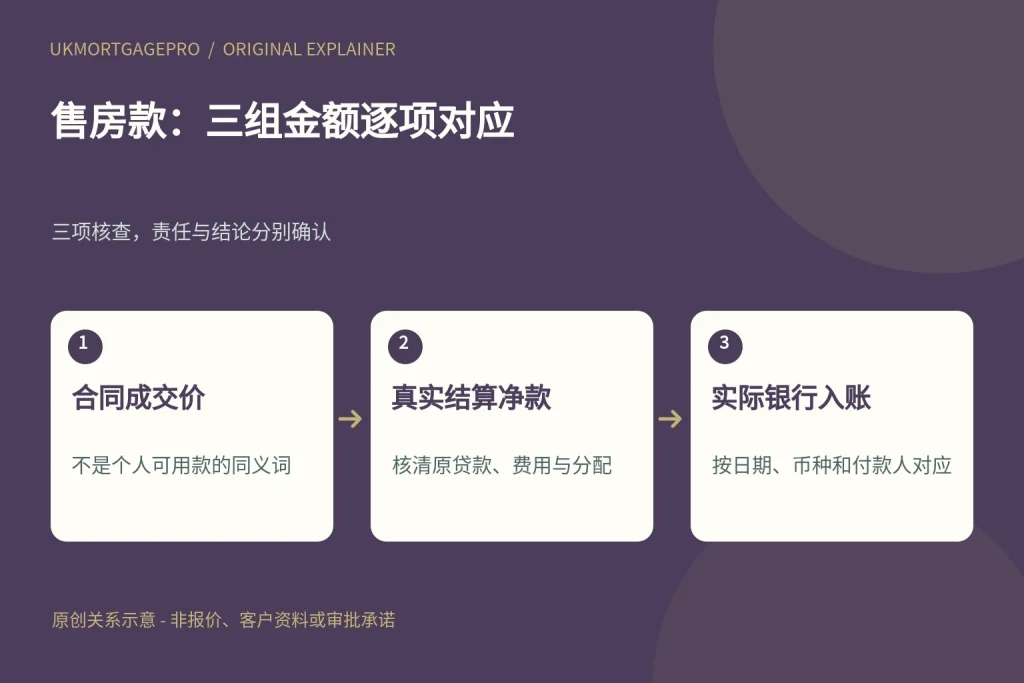
UKMortgagePro原创关系图:合同成交价、真实结算净款、实际银行入账,三项核查不能互相替代。
先分清三个金额,不能只看账户余额
把出售原有房产的收入用于英国房贷首付时,最常见的疑问不是“有没有卖房合同”,而是为什么合同价格、结算应收和银行到账不同。成交价表示买卖约定的价格;结算净款反映相关结算项目后的金额;银行入账说明实际何时收到多少钱。三者可能合理不同,但应能够解释。先拿原文件逐项对应,再向负责律师和贷款方说明差异,通常比只给一张高余额截图更清楚。境外售房款是否获接受,须由实际机构审核。
官方材料示例强调来源与实际收款配套
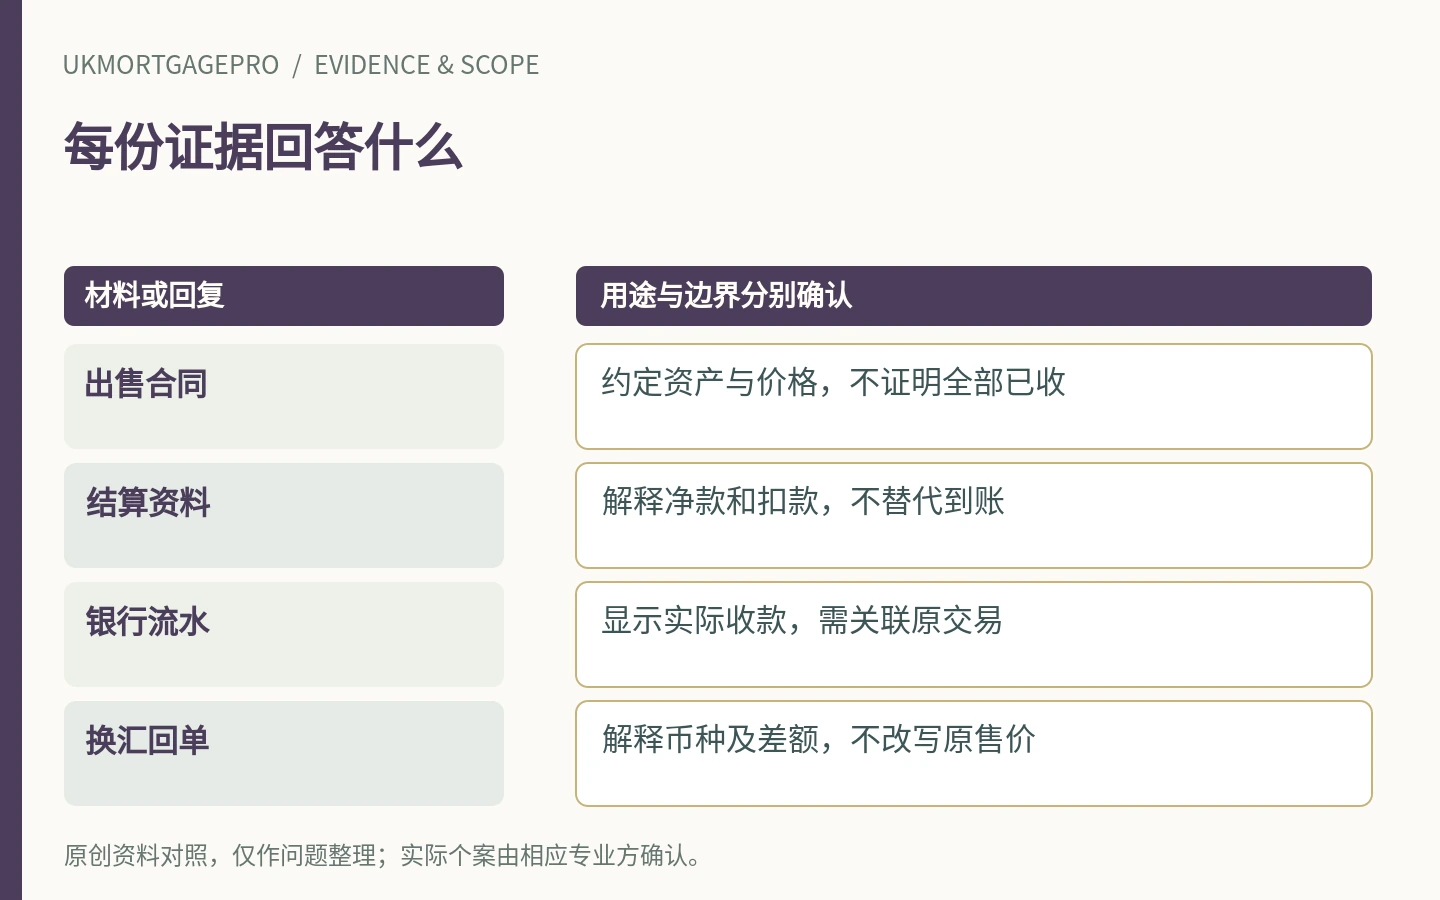
SRA资金来源问答把资产出售证据列为一个类别,示例包含出售、所得或权属转移文件,以及结算单、受监管专业人员确认和实际入账资料。这是按个案评估的示例,不是要求所有国家的卖家都出具同名英式文件。对申请人来说,重点是让承办人员能够把“哪项资产被出售”与“这笔钱为何属于你”联系起来。银行中已经有钱,不能单独替代对其来源的解释;文件名称不同,也应先说明其实际用途。
结算单与银行流水,各回答不同问题
Goodlaw Solicitors的公开指引提供了一个具体例子:售房所得配套原交易律师的completion statement及显示售房款入账的流水。这只是该律所的资料要求,不能当作全市场统一清单。结算单有助解释交易账目,流水则显示钱是否实际进入相关账户。二者不能随意互换:只有结算单,可能还看不到最终收款;只有流水中的大额转入,也可能看不出它对应哪一套房产或为什么与售价不同。
把扣款拆开,不把总价全部算成首付
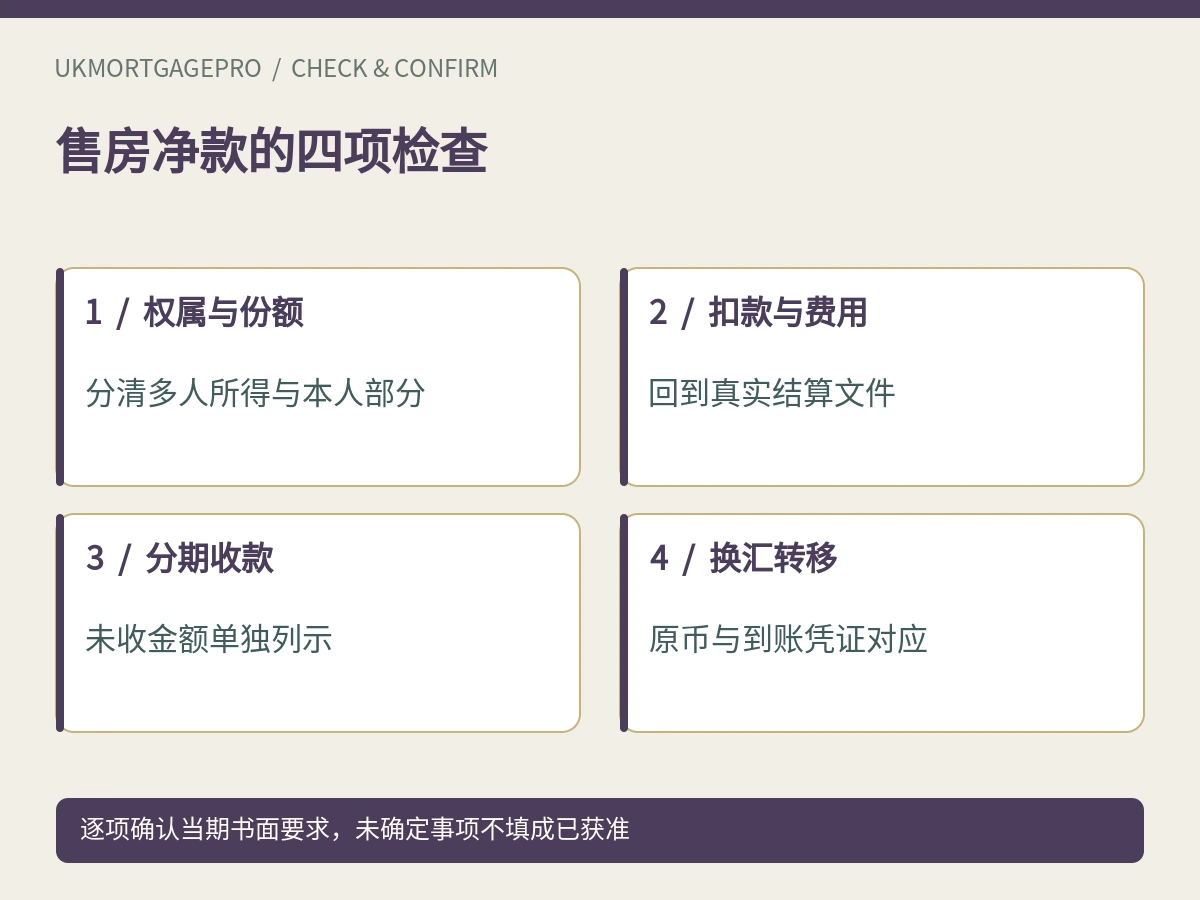
可从出售合同上的价格出发,逐项寻找结算中实际列明的项目,例如原抵押贷款清偿、交易费用、适用税费或其他合法结算调整。这里只是核对方法,不代表每笔交易一定存在这些项目,也不提供当地税费计算。每一项应回到真实账单、结算资料或承办人员说明,不凭印象凑一个差额。如果某笔费用由另一账户另付,也应区分它是否已经在净款中扣除,避免重复减去,或误以为尚有一笔额外资金可用于英国购买。
联名出售时,先确认属于自己的部分
夫妻或其他共同产权人出售房产后,合同总价可能属于多人,而用于英国首付的只是其中一人的可用款。应向承办人员说明原权属、实际分配与付款去向,并询问需要什么证明。不能把全部合同总价写为个人储蓄,也不能因为钱先转进一人账户,就自行认定其他人的份额已无条件赠与。若另一位共有人把自己的款项提供给买方,还需把这项安排的性质说清,交由贷款方和律师判断,不与售房本身合并成一句“都是我的卖房钱”。
分批收款时,每一笔按实际状态列示
有些售房交易不是一次收到全部款项。可以列出每笔约定收款、实际收到的日期、金额、币种和对应文件,再把尚未收到的部分单独标明。不要把未来应收款与已经在账户中的资金合计后,称为当前可用首付。若买方先付定金、其他部分由贷款或结算安排支付,说明实际路径即可,不自行推测未出现的汇款一定会如期到。是否需要全部收妥后才能推进某一步,应由本次英国交易的负责人员确认。
付款人名称不同,要解释实际结算角色
流水里的付款人有时可能是负责原交易的法律专业人员、结算机构或其他依法参与的主体,而非合同上的买家本人。不要为了让名称看起来一致而改写银行记录,也不要仅凭“都是经手人”略过说明。可提供原交易负责人信息及相应结算文件,请其说明付款身份与售房交易的联系。如果涉及托管、监管或其他安排,按真实资料描述,不把一个国家的制度名称直接套到另一个国家;不清楚的角色应标明待确认。
售房后换汇,保留原币与到账币种两条线
交易净款可能以原所在地货币收取,之后才换成英镑或经其他账户流转。建议先在原币层面核对售房结算与首笔收款,再对应实际换汇和后续到账,不用某一天网上查到的汇率反推历史金额。手续费、银行处理和分次兑换可能造成差额,应依真实回单说明。不能为了得到一个整齐的英镑数,把原合同上的价格改成换汇后金额。资金转移还应遵守所在地及目的地适用规则,不建议借无关账户隐藏来源。
款项存放多年,也别跳过原始来源
如果售房已经过去一段时间,现在使用的资金经历了储蓄账户转换、定期到期或其他合法移动,应向承办人员说明中间过程。保留哪些期间、需要追到哪一步,取决于实际机构的审查,不存在统一的“放够几个月就不用解释”期限。先列原出售日期、净款入账账户、之后主要移动及现在余额,再按具体问题补文件。账户余额稳定只能反映某段时间的持有情况,不会自动把售房所得变成工资积蓄。
资料缺失时,向原经办方找真实证明
找不到旧结算文件时,可以先联系原交易承办人员或相关机构,询问是否能提供副本或说明,并告知本次英国律师现有哪些材料。不要自己制作一份看似正式的completion statement,也不要用翻译把普通收据改名为律师结算单。境外交易若没有相同文件,先说明当地实际出具什么,再让接收方确认可用证据。翻译及认证也应按本案要求办理,不能凭网上通用清单保证一套资料一定够用。
分清可供首付的净款与整笔购房预算
即使售房款已收妥,也不意味着全额都应投入英国房产首付。可以把本次购买还需要承担的费用、税费、实际生活支出和必要缓冲单独列出,再核对拟投入金额。这里不计算个人税务,也不规定应该留多少比例,只提醒不要把同一笔资金同时列为首付、交易费用和家庭备用金。若原出售还存在尚未明确的结算责任,应先请专业人员核对,不把预计剩余款当成已经完全可自由支配。
交接时用清楚对应,不靠长篇自证
向UKMortgagePro说明非居民融资问题时,可先概述原房产所在地区、独有或联名、出售是否完成、净款是否收妥及预计投入币种,不在公开留言提交完整合同或银行资料。正式材料按负责机构要求安全递交;它们仍须独立判断资金和贷款条件。本文提供一般对账思路,不构成贷款、税务、法律或外汇个案意见,不保证境外资金可汇出或一定被接受。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 出售资产、原权属及本人可分配金额说明清楚。
- 合同价格、真实结算净款和银行入账分别记录,未混成一个数字。
- 原贷款、费用、税费与分配项目按实际资料对应,没有重复扣除。
- 分期未收款单列,不把预计应收款当作当前可用首付。
- 换汇及中间转移保留真实凭证;缺文件先向原经办方索取。
常见问题
售房合同可以代替入账流水吗?
不能直接互换。合同说明交易约定,流水说明实际收款,负责机构可要求配套核对。
到账比成交价少,是不是一定有问题?
不一定,可能有真实结算扣款或分配,但差额应依据原文件解释,不能自己凑数。
联名售房总价都能写成我的首付吗?
不应这样假设。先说明各自权属、实际分配,以及另一方资金是否另有提供安排。
海外没有completion statement怎么办?
先说明当地真实出具的材料,请接收机构确认替代证据,不自行制作或改名。
资料来源与适用边界
- SRA:Compliance with the regulations and preventing money laundering Q&A — 读取核查 2026-10-25; 页面发布/更新日期:Updated 2026-01-28
- Goodlaw Solicitors:Proof of Funds Guidance Sheet — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。