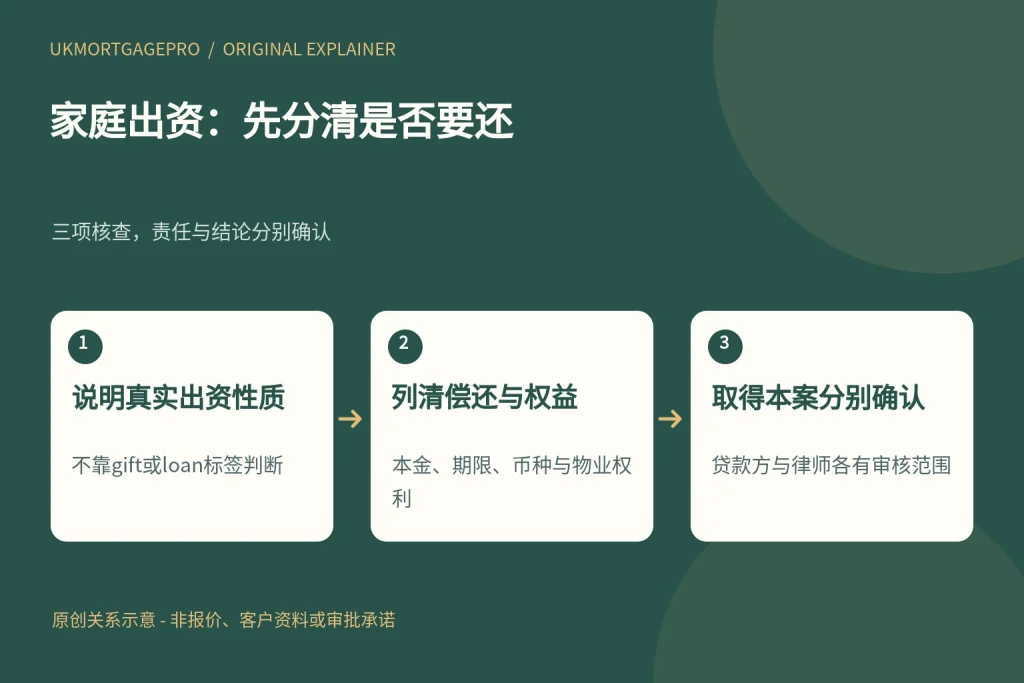
UKMortgagePro原创关系图:说明真实出资性质、列清偿还与权益、取得本案分别确认,三项核查不能互相替代。
是否需要归还,先按真实约定回答
家人愿意先借钱帮助买英国房产,约定等海外房子卖掉、奖金到账或几年后再归还,不能因为眼下不用每月付款,就直接写成不需要偿还的赠与。准备非居民房贷时,应先把实际约定说清,再由贷款方及律师确认是否接受、怎样评估。钱已经进入本人账户,不会自动改变它的性质。亲友借款是否适合及口头承诺的法律效力,须另行取得个案意见;重点是让申请资料与真实义务一致,避免申请人和家人对同一笔钱作出不同描述。
资金来源审查,与贷款方接受范围分开
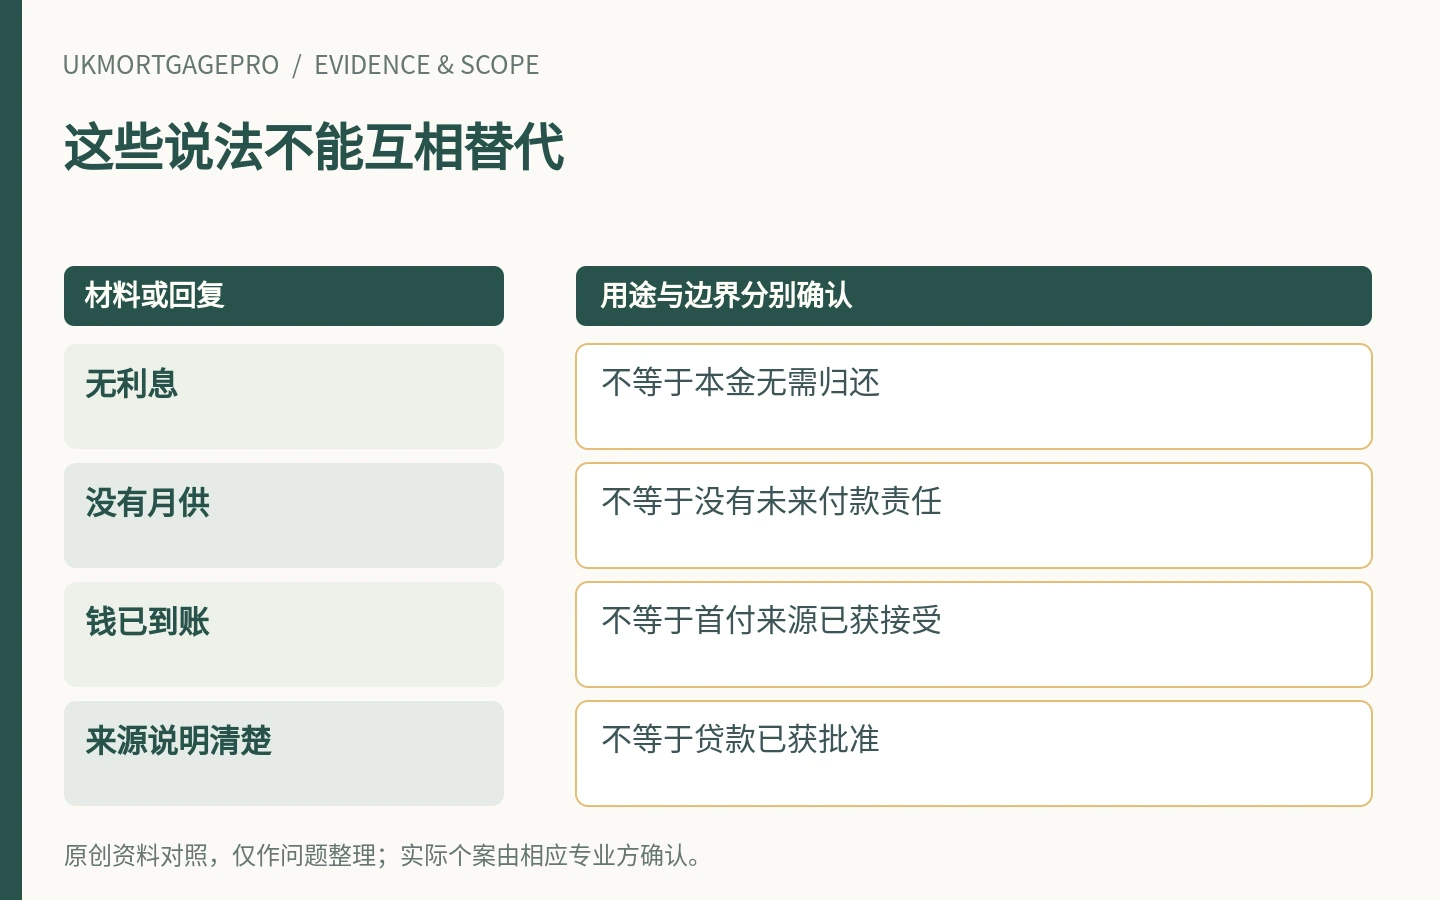
SRA资金来源问答把第三方赠与和借款分开举例,借款可涉及协议及出借人底层资金来源的核查。这解释了为什么律师可能不仅问“谁汇的钱”,也会问“为什么提供、是否要还”。但律师能够解释钱从哪里来,并不代表贷款产品一定接受这种首付来源。反过来,某机构愿意讨论家庭支持,也不免除资金证明。先分清两项独立问题,才能向对应负责人员提问,而不是拿一方的回复替另一方作结论。
机构用词不同,不能只凭一个标签判断
NatWest公开页面同时区分普通无担保可偿还借款与家庭支持中的可偿还安排,并说明其家庭可偿还安排需要列明细节、计入负担评估;对非家庭第三方又有不同表述。这是单一银行的公开说明,不是所有贷款方的统一规则,也不证明非居民符合该银行某产品。不要只截取“gift”或“loan”一个词就自行归类。咨询应完整说明事实,由目标机构确认本案属于什么范围,不能用换一个名称来绕过实际限制。
没有利息,不等于没有还款义务
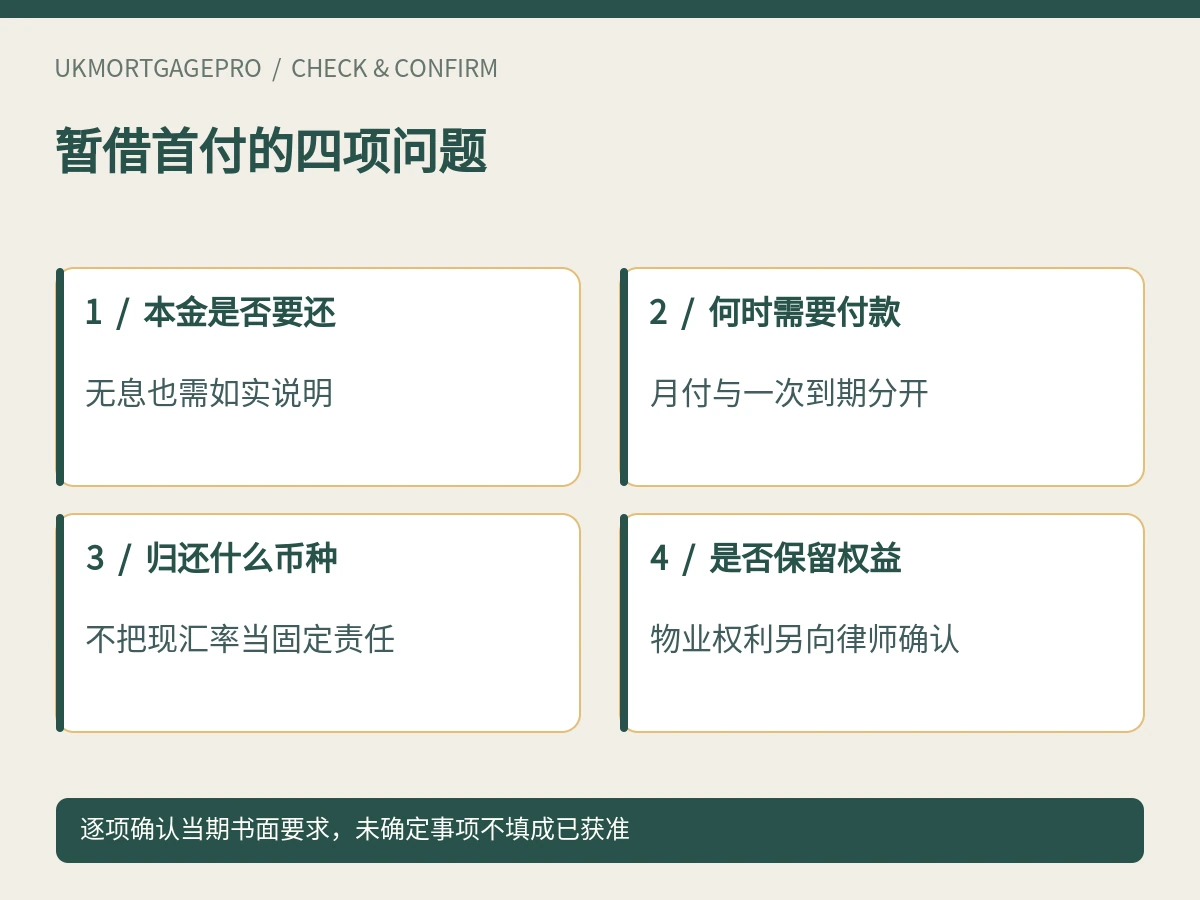
家人可能不收利息,甚至认为不用正式签协议,但仍期待本金归还。准备材料时,应该区分是否付利息与是否要还本金,而不是把两者合并成一个问题。也不要因为家人说“以后有钱再还”,就自行把负担填为零。可以先记录各方目前真实理解,包括是否有确定期限、是否可随时要求返还、是否已有部分归还;若说法不同,先请适当法律专业人士帮助厘清,不要先写一份与真实安排不一致的无偿赠与说明。
卖房后才还,仍需说明触发条件
“等我卖掉另一套房再还”涉及未来事件,不能只写预计日期而略去事件不发生时怎么办。向负责人员提问时,可说明计划出售什么资产、目前是否已成交、约定是否必须在某个日期前还,以及没有按计划收款会发生什么。不要把未来售房价当成现有现金,也不要承诺其足以偿还。不要仅为满足时间表而贸然改用其他借款垫付;涉及债务、期限和资产权利的真实影响,应由贷款与法律专业人员按实际约定判断。
把每月金额和一次性到期分开列
家庭支持有时按月归还,有时到期一次支付,两者对家庭现金流提出不同问题。可以用真实安排列出付款金额、频率、开始日、到期日和是否另有利息,不需要自己套一个贷款方尚未确认的计算公式。即使当前没有月供,也可把未来一次性需要支付的款项单独标明。完整列明义务后,仍须由贷款方评估可贷额度。预算中也要保留现有生活支出及债务,避免只看新英国房贷的月供。
跨币种借还,应保留原约定币种
海外家人出借的可能是人民币或其他货币,而申请房贷和购房预算使用英镑。应说明约定归还的是原币本金,还是某个确定英镑金额,不把今天的换汇结果当成未来固定义务。若家人约定随汇率调整,也应按真实文字和双方理解说明,请负责机构确认如何处理。未来汇率存在不确定性,涉及外汇操作应另向适当机构咨询。是否能从所在地区转出、未来如何合法偿还,应另向适当机构核实,不能为了材料整齐而隐藏跨币种责任。
保留物业权益,是另一项需要说明的事实
亲友除了希望拿回钱,可能还希望在物业中拥有份额、取得担保,或在特定情况下分享售房所得。这样的安排不能被简化成普通无偿支持。应把各方真实诉求交给承办律师和贷款方确认,不能自己起草一张“赠与信”同时私下另作相反约定。产权、担保优先顺序及家庭资产安排应由适当专业人士解释,不能以隐藏文件解决分歧。越早说清是否存在物业权利主张,越能避免到了签约时才发现双方理解完全不同。
出借人的钱,也要如实说明来源
亲友钱款已经通过正规银行转出,不等于接收方以后不会再问原始来源。可以先了解提供资金的人是否愿意按负责机构要求提交必要材料,并说明这笔钱是其长期储蓄、出售资产所得,还是来自另一笔借款。不要让家人为了显得容易处理,把借入资金描述为多年积蓄。具体需要查到多深、接受哪些国家及文件,应以实际审查为准;不要通过多个账户中转来掩盖资金来源。
先取得个案答复,再安排不可逆付款
在家庭资金尚未转出前,可先向负责人员说明借还安排,确认产品是否愿意考虑,以及律师需要哪些资料。若尚未有明确回复,就不要把“已经问过”写成“已获接受”。同样,申请初期讨论的安排若后来改为有偿还期限、增加利息或保留物业权益,应重新说明变化。不要因为先前一份赠与信已递交,就私下改变真实安排而不通知。是否需更新材料及贷款条件,由实际负责机构判断,不能由家人聊天记录代替正式答复。
家庭成员之间也要核对同一事实
出资人、买房人和共同申请人可能对“帮一把”的含义理解不同。可以在提交前分别确认金额、币种、还款期望、是否影响家庭日常开支,以及是否涉及其他人的权益。将有分歧的事项留作待确认,不替他人承诺永不追还,也不要求家人签不理解的文件。若需要协议或独立法律意见,请具备适当资格的人士处理。文件的目的不是迎合贷款申请措辞,而是准确表达真实安排;真实条件不适合某产品时,应讨论其他合法选择。
初步咨询只概述安排,不公开家庭资料
向UKMortgagePro咨询非居民融资问题,可先说明目前居住地、首付中自有及亲友部分、是否要还和预计还款方式,再由相关人员核对产品与文件需求。不要在公开留言发送亲友证件、整份借款协议或完整银行资料。本文为一般信息,不构成个性化贷款、法律、税务或外汇建议,不保证借款首付、可偿还家庭支持或任何非居民申请一定被接受。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 是否归还本金按真实约定回答,不用无息或未签协议代替答案。
- 金额、币种、月度付款及一次性到期责任分别列明。
- 卖房或奖金等未来触发条件及尚未实现的部分说明清楚。
- 亲友是否主张物业权益、担保或售房分成已告知负责人员。
- 目标贷款方和律师各自答复分开记录,未把询问当作接受。
常见问题
父母不收利息,可以直接写赠与吗?
不可以只凭无息判断。是否需要偿还本金、是否保留其他权利,都应按真实安排说明。
约定卖房后才还,还需要告诉贷款方吗?
需要说明真实安排与触发条件,不能因为现在没有月供就省略未来责任。
所有英国银行都不接受亲友借款首付吗?
不能概括。不同机构与支持方式可能不同,需要目标机构按具体产品和事实确认。
律师核对资金来源通过,就代表房贷接受了吗?
不代表。资金来源核查与贷款方对首付来源、负担及其他条件的评估是不同问题。
资料来源与适用边界
- SRA:Compliance with the regulations and preventing money laundering Q&A — 读取核查 2026-10-25; 页面发布/更新日期:Updated 2026-01-28
- NatWest:Using a Gift for a House Deposit — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。