可携带贷款产品不等于新房自动获批。换房时应同时核对重新评估、额外借款、不同到期日和交易日期,避免只盯住原有固定利率。
Portable 不是自动批准
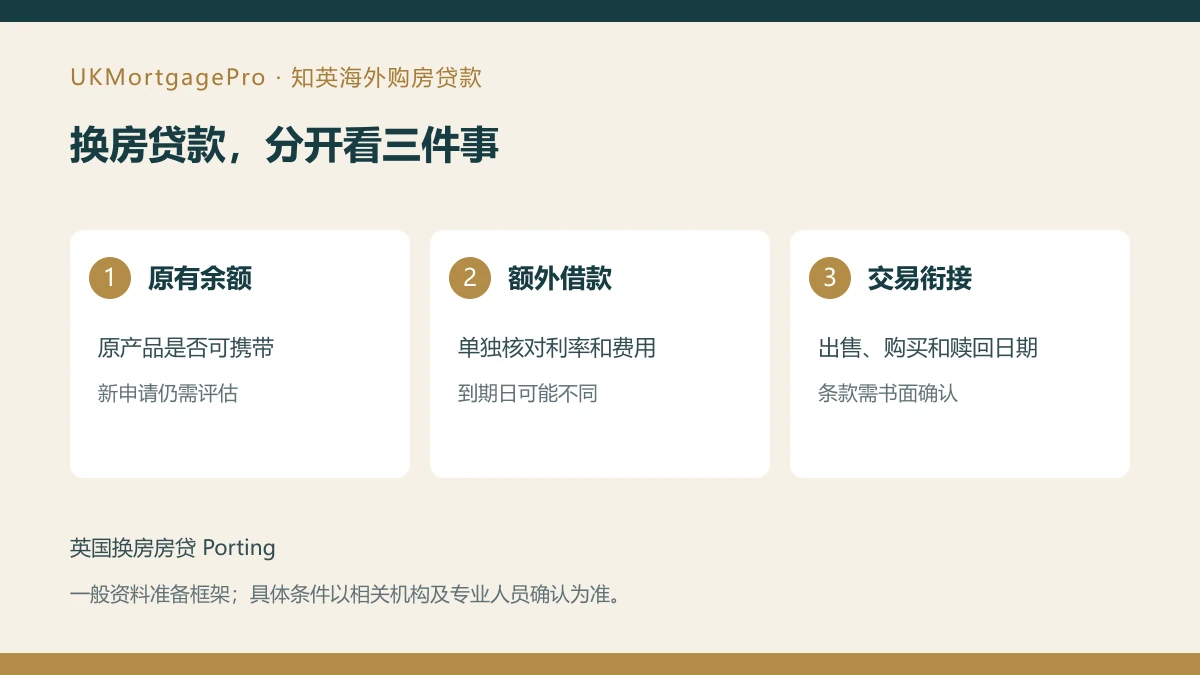
MoneyHelper 提醒,可携带产品转到另一处房产仍涉及新的贷款申请和负担能力等检查。若换房需要增加借款,新增部分可能适用不同产品,期限也可能与原借款不一致。因此,第一步应询问贷款方当前是否可操作,而不是仅凭当年文件里出现 portable 就安排交易。
资料来源:MoneyHelper 官方说明(查阅日期:2026年9月26日)。以下清单为本文整理的沟通方法,不是该机构的个案结论。
把原贷款与新增部分分开列示
本文建议制作两个账户栏,分别写下余额、剩余产品期限、月供口径、费用以及对应文件日期。之后再合并看家庭支出与总成本。一个混合后的平均利率容易掩盖两部分到期时间不同这一事实,也可能让以后再次转贷的计划难以比较。
核对出售和购买的实际顺序
旧房卖出、新房完成以及贷款赎回未必都能按最初设想同一天发生。应向贷款方询问不同情形下的安排与可能费用,并交由律师协调交易时间。任何费用豁免、退还或时间宽限,都应以本案书面条款为准,不能根据他人成功搬家的经验认为自己也同样适用。
与完整转贷比较时保持同一口径
比较方案时,让估计持有时间、借款总额和预计交易日期一致,再分别填入各方案的费用和限制。不要把某方案较低的初期月供直接称为更便宜,因为期限变化或费用计入贷款都会改变比较结果。若尚没有正式报价,明确标记待确认,而不是自行填一个看似合理的利率。
提前准备本次申请所需事实
整理新房信息、当前贷款文件、收入变化、家庭支出和是否额外借款,方便顾问判断下一步需要什么材料。若此前在英国工作、目前已迁居海外,也应如实告知居住与收入情况的变化。旧申请获得批准,不代表新的情况已经被评估。
常见问题
保留原利率是否一定最好?不能单看这一项,应比较同一时期的总成本和适用条件。不增加贷款是否一定不用检查?不能作此假定,应问当前贷款方。额外借款和原贷款到期日不一样怎么办?先把各自期限列出来,请顾问解释可选安排,不要在不了解提前还款条款时为对齐日期作出操作。
准备下一次咨询
UKMortgagePro(知英海外购房贷款)建议先整理物业所在地、实际用途、申请人居住与收入情况,以及目标完成时间。初次沟通提供情况概要即可,不在公开表单发送身份证件、完整银行流水或账号密码。可浏览相关贷款服务,结合延伸阅读梳理问题,再通过一对一咨询说明自己的情况。
本文提供一般信息,不是个人贷款、投资、税务、法律或房屋状况意见,不构成贷款方批准或收益承诺。产品、费用、资格与地区规则可能变化,具体决定应以当期正式文件及适当专业意见为依据。贷款无法按约偿还可能危及抵押物业。