英国房贷固定期临近结束时,借款人可能收到原贷款方的 Product Transfer 选项,也可以重新向现有或其他贷款方申请转贷。两条路径的资料要求和处理速度可能不同,但选择不能只比较新的名义利率或首月月供。
两条路径的核心差别
Product Transfer 通常是在同一贷款方内部切换产品,是否重新评估收入、物业价值或法律文件取决于贷款方和借款是否改变。完整转贷则通常涉及新贷款申请、估值、赎回旧贷款以及法律完成。若借款金额、产权人或用途变化,流程可能比单纯换产品复杂。
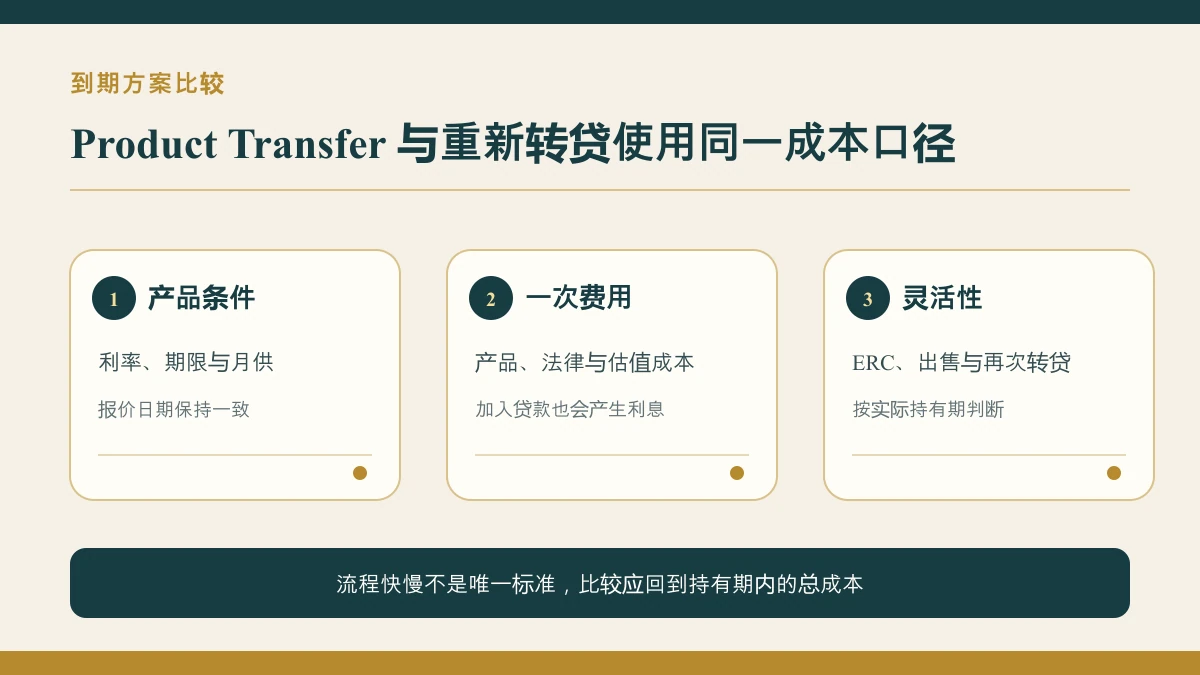
用同一持有期比较总成本
- 比较期内预计利息和本金结构;
- 产品费是预付还是加入贷款,加入后会产生怎样的利息;
- 估值、经纪、法律和电汇等可能费用;
- 旧贷款的提前还款费、退出费和赎回金额;
- 新产品优惠期结束后的安排,以及再次更换产品的成本。
MoneyHelper 的转贷说明提醒借款人考虑转贷费用和提前还款费,而不是只看新利率。其购房与搬迁成本指南也说明交易中可能存在多类费用。个人方案应以正式报价和贷款文件为准。
时间与灵活性同样重要
若固定期即将结束,应倒排申请、估值、法律工作和赎回结算时间,避免在空档期自动进入较高的后续利率。另一方面,若计划短期出售、提前还款或增加借款,新的锁定期和提前还款条款可能比眼前月供更重要。产品转换较快不代表一定最合适,重新转贷选择更多也不代表净收益必然更高。
形成可复核的比较表
把每个方案的贷款金额、产品期限、预计月供、产品费、一次性支出、提前还款条款和完成前提写在同一张表,并记录报价日期。物业估值或市场利率变化后,旧表不能继续当作当前结论。
不要忽略贷款余额和物业估值的影响
新的估值可能改变贷款价值比,从而影响可用产品。原贷款方内部转换可能使用自己的估值口径,外部转贷则可能安排新的估值。比较时应分别标明每个方案采用的物业价值和贷款余额,避免把不同 LTV 档位下的报价直接放在一起。增加借款还会改变月供、总利息和审批要求。
何时开始准备更稳妥
在现有产品结束前预留时间,可让借款人收集收入和物业资料、了解 ERC 的下降日期并比较可行路径。过早锁定可能面临后续市场变化,过晚则可能出现标准后续利率或完成延误。合适的启动时间取决于 Offer 有效期、案件复杂程度和贷款方处理速度,应按当前日期动态更新。
从正式文件核对,而不是凭营销摘要决定
报价页面常突出利率或月供,但决定实际成本的还包括费用、锁定期、提前还款条款和完成条件。最终比较应使用贷款方正式说明、插图或 Offer 中的数字,并保留计算假设。若产品在完成前撤回或报价更新,应重新计算;旧截图不能作为当前仍可获得该条件的证明。
如果现有贷款中有多笔子账户、不同到期日或附加借款,还应分别核对,不能只用一个平均数字概括。改变还款期限虽然可能降低当期月供,却也可能增加长期利息,因此应同时查看月度压力与总成本。
本文为一般比较框架,不构成个人贷款建议或利率承诺。贷款资格、估值和产品条件均以贷款方个案审批为准。可通过英国房贷与转贷服务了解材料流程,或提交一对一咨询讨论现有贷款和目标时间。