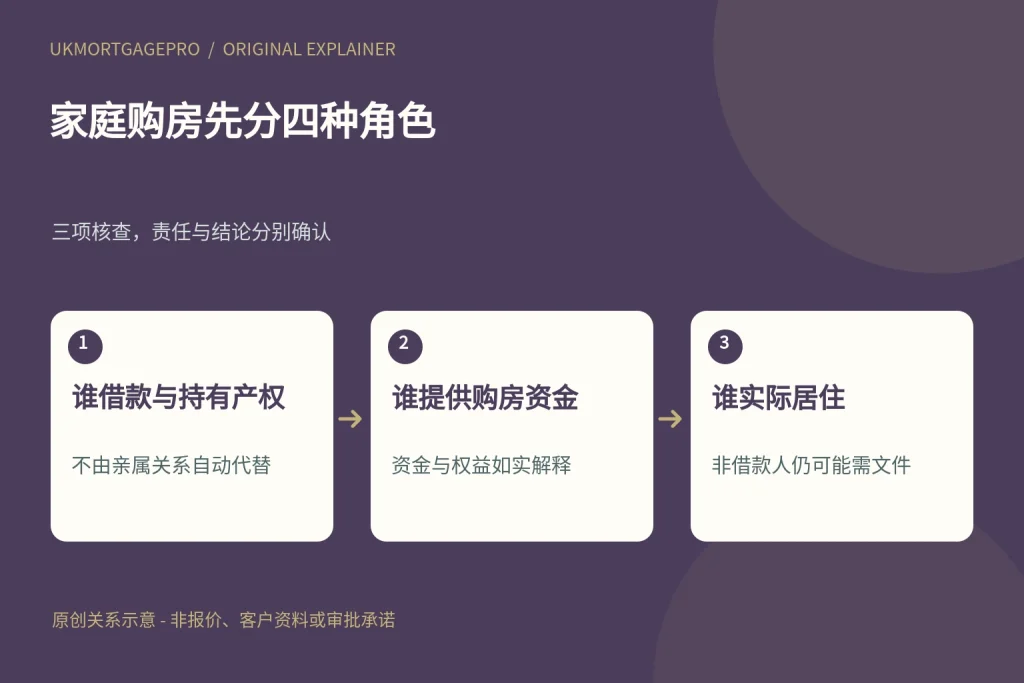
UKMortgagePro原创关系图:谁借款与持有产权、谁提供购房资金、谁实际居住,三项核查不能互相替代。
四种身份先分开说明
人在海外安排英国购房或贷款时,可能计划由配偶、父母或成年子女居住,但不让每位家人都成为借款人。应把借款人、产权人、实际居住人和担保人分别说明,不能认为住在房子里就自动属于其中另一种身份。贷款方询问谁会入住,目的也不只是统计房间数量;有关文件可能需要由非借款居住人单独理解和签署。本文不替任何人解释个别文件的法律效果,但提醒在申请阶段如实说明计划居住者。只有把各人的角色列清楚,承办机构与律师才有基础判断需要什么,而不是等到交割前才发现有人一直没有被纳入资料清单。
不是借款人,仍可能需要确认
Non-borrowing occupier通常指计划居住、但不是该笔贷款借款人的人。Halifax公开消费者法律说明给出一个具体例子:除苏格兰外,超过十七岁、不是借款人儿子或女儿的拟居住人,须签署该行的抵押同意表;页面解释其涉及物业因未按约还款而被收回时不主张租赁权。这里必须保留辖区、年龄和亲属例外,不能当作所有机构的统一规则,也不能证明海外申请人符合该行产品。实际文件应由本案律师解释,尤其不能因为家人没有借款,就把其签名视为可以由买方代办、无需理解后果的小手续。
居住同意不应自行改称个人担保
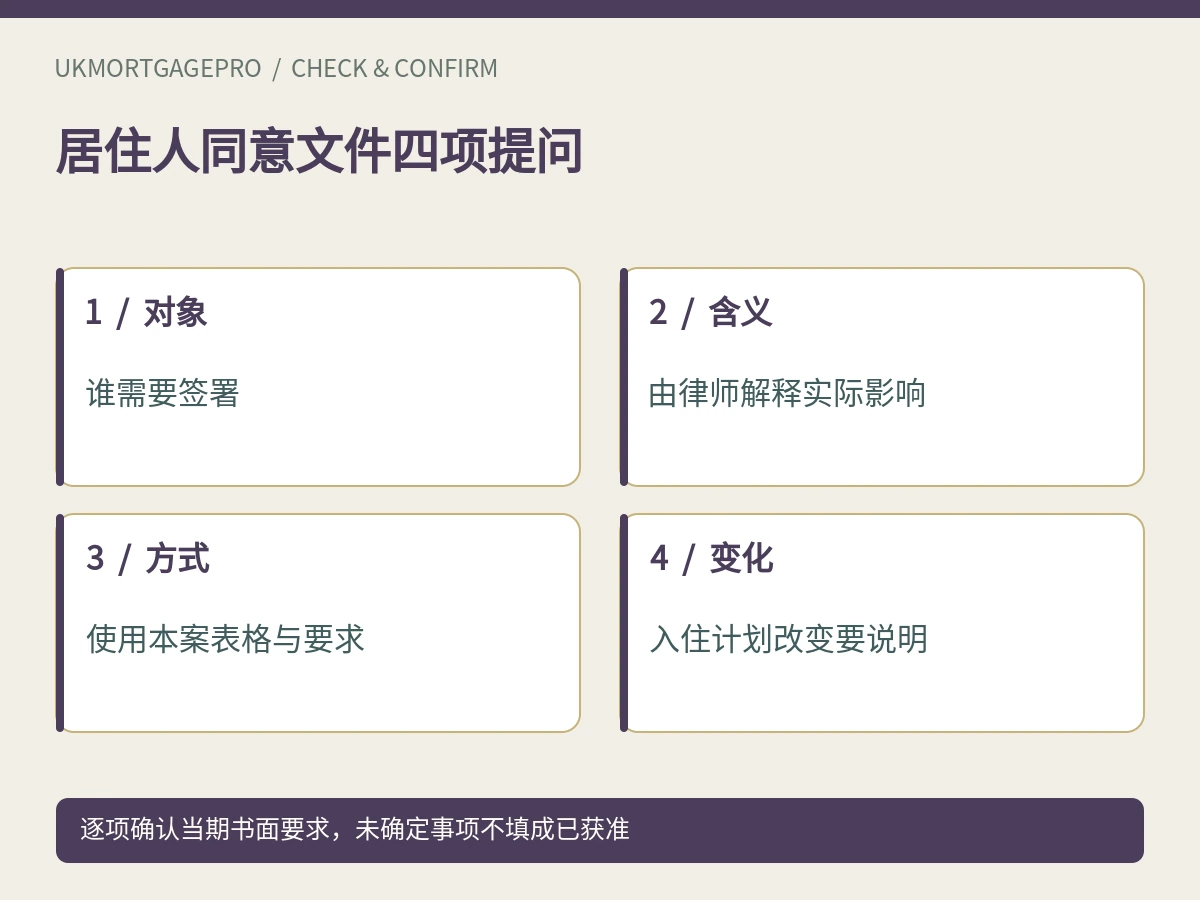
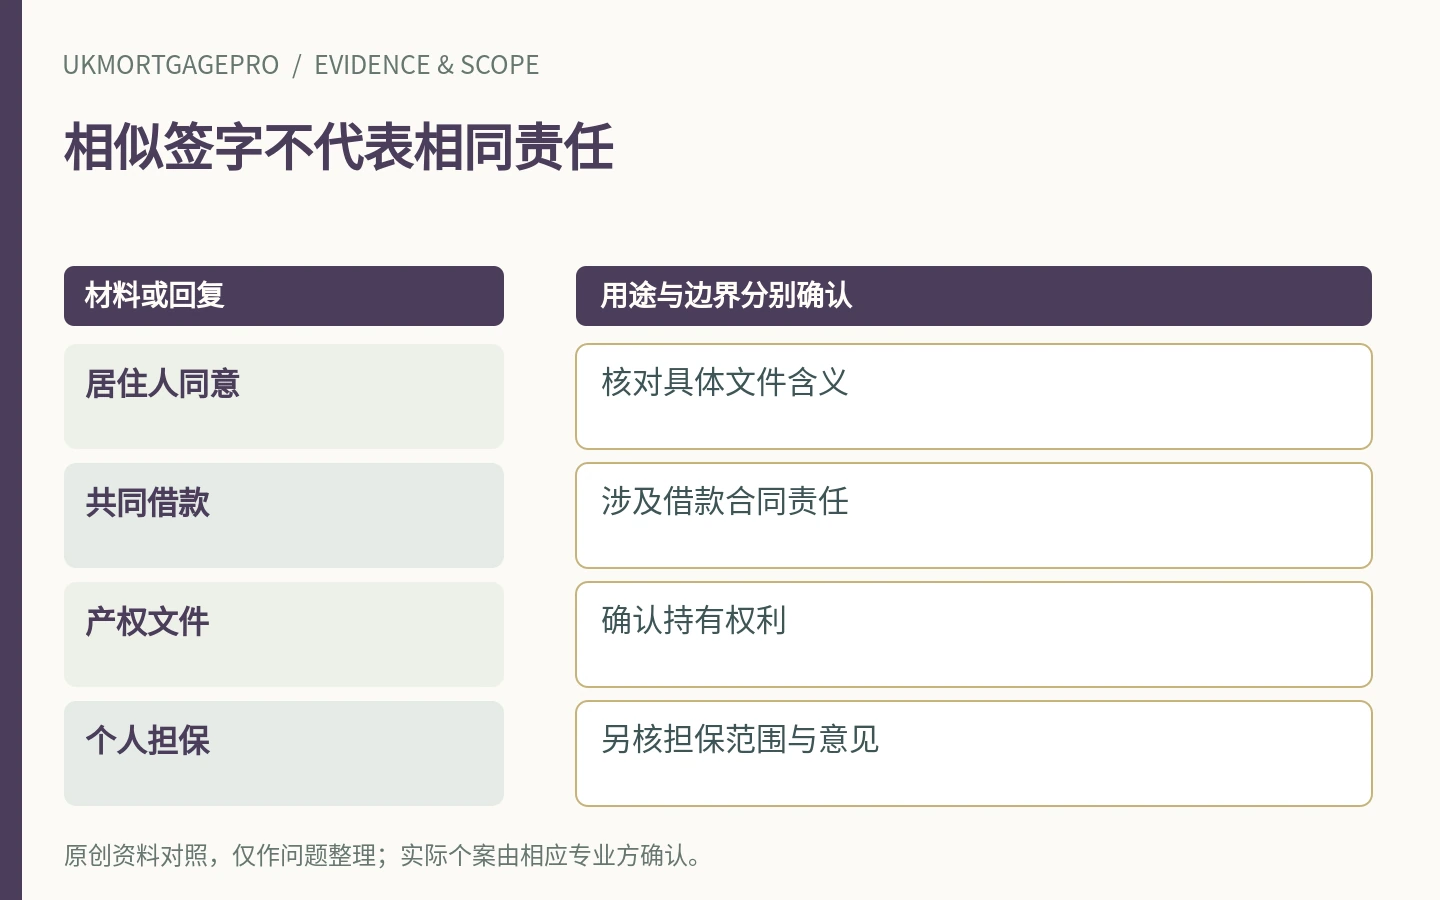
不同文件服务于不同法律安排。居住人同意、共同借款合同、产权转让和个人担保不能仅因都需要签名就归成一类。收到文件后,应让提供文件的律师说明签署人的角色、同意涉及什么、是否需要独立意见,以及不理解或不同意时应如何提出问题。本文不保证居住同意不会涉及任何权益,也不认定它必然让签署人承担全部贷款;具体效果须读真实文件。不要向家人承诺“签一下没有任何后果”,也不要把文件名改成担保书或借款书来解释。用准确名称提问,比凭中文简称猜测责任更可靠。
谁会入住,按真实计划而不是便利填写
申请摘要应说明现有和拟议居住安排,包括是否由借款人自住、家人居住、部分出租或另有用途。不能为减少文件,把实际长期入住的人写成偶尔来访,也不应为了获得某种产品而把家人居住描述成普通第三方出租。若计划尚未确定,可如实说明哪些待确认,请办理人解释对材料和产品范围有何影响。本文不设定一次探访多少天就构成居住人的统一标准,也不代银行判断个人情形。真实用途还可能影响贷款类别与其他条件,应在讨论中保持一致,而不是分别向律师和银行提供不同版本。
产权与居住,不能只看贷款名单
没有出现在贷款合同上,并不能单独证明某人对物业绝无任何权益;出现在产权资料上,也不能自动判断其是否已被当作共同借款人审核。涉及配偶、共同出资、家庭协议或其他权益时,应把事实交给律师确认。本文不分析婚姻财产、信托或外国法律安排,亦不建议通过删除姓名来改变真实权利。买方可先用一张角色表标明谁提供首付、谁持有产权、谁申请借款及谁实际居住,再让专业人员指出还缺什么。这样做只是资料整理,不是一份能替代正式产权或合同文件的法律声明。
先确认实际文件版本和接收方
不同贷款方可能使用自己的表格或对律师提出不同指示。不要从网上下载一份名称类似的同意书,就要求家人签好寄出。应由本次承办人确认所需版本、签署方式、见证及原件要求;这些问题与文件本身的含义需要同时讲清。本文不规定海外见证资格、不指导远程签署,也不让其他人代替签署者操作。若需要翻译或独立解释,先确认接收方要求与提供服务的人,避免文件虽已签名却不能被接受。保留原始文件,不通过自行修改姓名、日期或条款来让不同资料表面一致。
家人在海外,不把时差当作忽略理由
如果拟居住人目前不在英国,应及早告诉律师其所在地和能够参与沟通的大致时间。所需解释、签署与交接应按实际要求安排,不能假定文件可以在交割当天临时补齐。这里不承诺统一办理时长,也不说所有机构都接受同一种跨境方式。接收到文件与理解完成、签署完成及律师确认接收,是不同状态,清单可以分别记录。若某位家人对条款有疑问,应让其直接得到适当专业解释,而不是由买方代为保证已经理解,更不能在未获本人授权或未完成要求时替其签署。
入住安排变化,要同步两边资料
贷款讨论后如果新增成年居住人、改变家庭入住计划或转为出租,应通知贷款办理人和律师,让其确认原材料是否仍适用。旧同意文件对应原来的事实,不能自动覆盖所有后来变化。已经有Offer也不表示用途和居住安排可以随意修改;具体如何处理,应依据当前个案答复。本文不判断某项变化必定导致重审,也不规定每次亲友短住都要申请新贷款。关键是把已知的重要实际变化说明,而不是只更新家庭内部计划。对尚待回复的事项保留待确认,不把没有反对意见当成机构已同意。
不要用一家机构例子推断所有资格
公开银行资料可以帮助识别应该问的问题,但产品资格和文件要求不能分开截取。某家机构列出非借款居住人表格,不等于它接受所有海外借款人、所有亲属居住或任何产权结构。初次咨询应先说明现居国家、收入类别、物业地区与用途,再讨论各人的文件。若原先选择的产品不在本人可申请范围内,应让合适专业人士重新核对,而不是只根据一张表格判断路线可行。引用机构名称仅为资料说明,不代表该银行认可UKMortgagePro或与本站存在合作,也不构成对任何一家机构的个人推荐。
把问题问到具体人和具体文件
咨询时可简要列出借款人、拟产权人、首付提供人和计划居住人之间的关系,不必在公开留言放身份证件、完整地址或家人签名。问清“谁需要收到哪份文件解释,哪些条件在完成前必须满足,谁确认已接收?”有助于减少误解。UKMortgagePro提供信息与咨询入口,不认定居住权利、不替签署人作法律选择,也不确认某份同意书已有效。本文不构成个人贷款、法律或税务建议,正式要求应由实际机构和适当专业人士核对。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 分别列出借款、产权、出资、居住和担保角色。
- 如实说明实际或计划入住者,不为省文件改写用途。
- 由本次律师确认表格版本、含义和签署要求。
- 海外参与、翻译和原件要求提前询问。
- 重要入住变化同步办理人,未决事项不写成已同意。
常见问题
不借款的成年家人一定不用签任何文件吗?
不能这样推断。部分机构要求非借款居住人签署特定同意文件,须确认实际产品。
occupier consent就是个人担保吗?
不要自行等同。应由律师解释真实文件的性质、涉及权益与责任。
银行网页提到十七岁,就是全市场统一要求吗?
不是。本文引用Halifax具体范围时保留辖区和亲属例外;不同机构的年龄、例外及文件须分别确认。
已经有Offer,新增居住人就不用说明了吗?
仍应说明重要实际变化,让贷款办理人和律师确认原安排是否适用。
资料来源与适用边界
- Halifax — Legal stuff: Occupation of the property — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- Skipton for Intermediaries — Residential A-Z criteria — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。