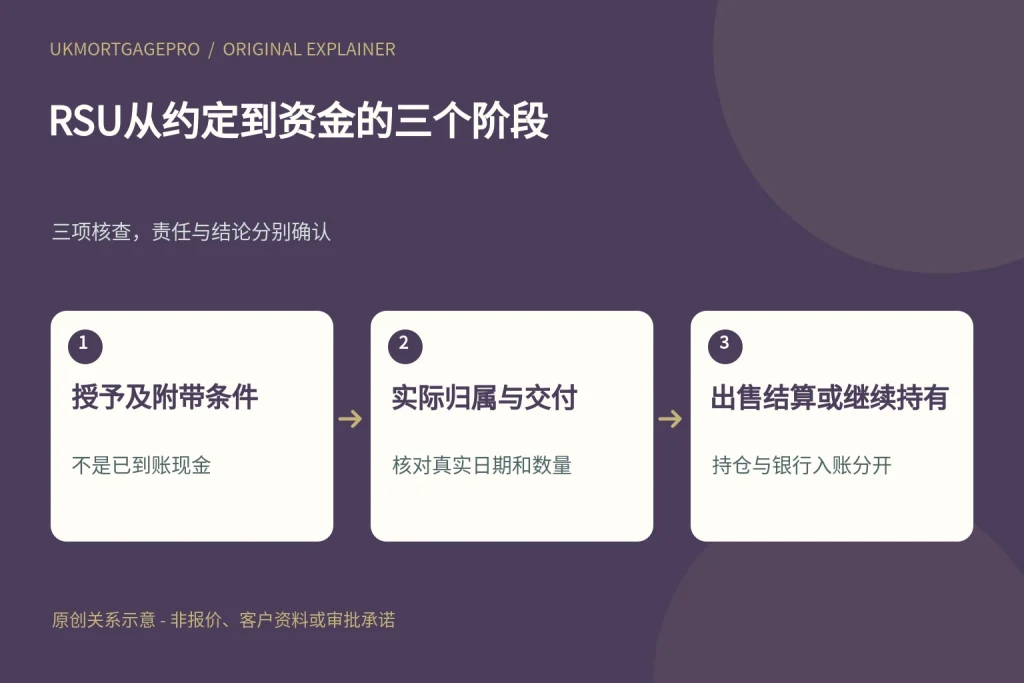
UKMortgagePro原创关系图:授予及附带条件、实际归属与交付、出售结算或继续持有,三项核查不能互相替代。
总薪酬包不是一笔已经收到的工资
使用海外收入申请英国房贷时,雇主可能把基本工资、奖金和股票奖励放在同一份总薪酬说明中。限制性股票单位通常简称RSU,授予文件上的估计价值不代表今天可以自由使用的现金,也不代表贷款方会把它全部加入年收入。应先拆出固定工资、已归属奖励、尚待归属奖励以及已经出售股份所得,再分别说明日期和证据。海外高薪、知名雇主或一张持仓截图都不代表贷款批准,也不存在可直接套用的通用收入倍数。先准确描述事实,再核对实际产品如何评估,比把总薪酬数字直接填入申请更稳妥。
授予与归属,差别在条件是否满足
HMRC对长期激励计划的公开说明指出,RSU通常是一项在奖励归属时发行股票或股份的约定;归属可能取决于服务时间、持续受雇或业绩等条件。归属时间表所列条件满足之前,并没有因此交付相应股份。由此整理材料时,应保留授予日、授予数量、条件、计划归属日和实际归属记录,而不是只保留总价值。这里引用的是计划性质的说明,不是替申请人判断海外法律权利或具体税款。不同奖励即使都被雇主称作股票薪酬,也可能具有不同条款,应以本人计划文件为依据。
已归属、可出售与卖出入账仍需区分
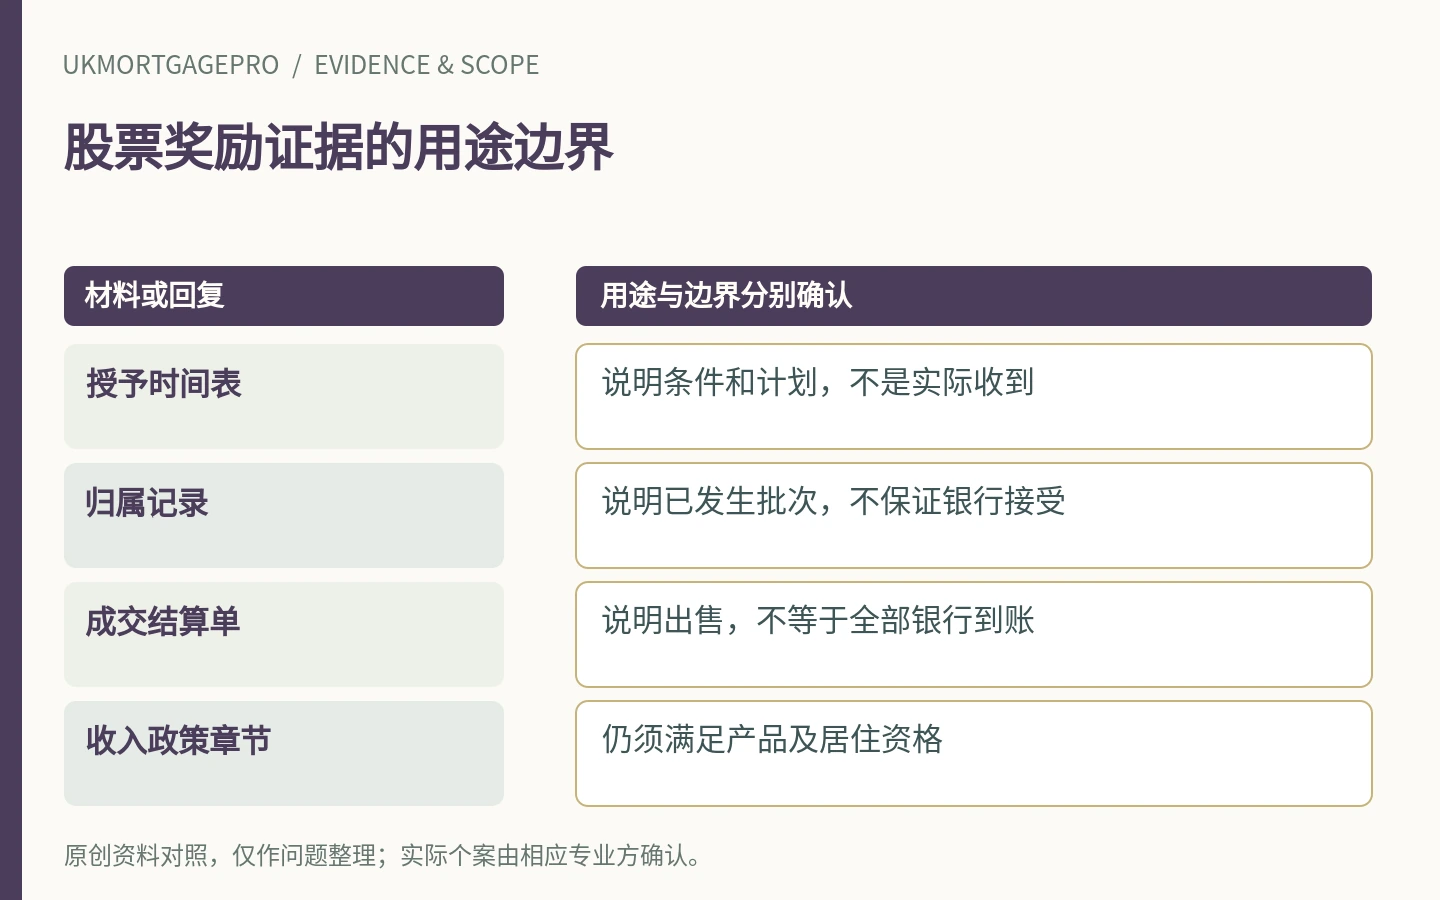
取得已归属记录后,还应分清股份是否仍被持有、是否存在需要核实的出售限制,以及是否已经出售并完成结算。归属记录说明一个奖励阶段,股票账户持仓说明某日资产,成交记录说明实际出售,银行入账则说明收到相应款项。这几份证据不能互换。股价和汇率可能改变讨论中的估值,不能用授予时的估计价值替代出售净款。若奖励以现金结算而非交付股份,应按真实安排说明,不为了让材料好看而把现金奖励或期权都统一改称为已归属RSU。
首付来源与持续收入分别提出问题
已卖出股份所得若计划用于首付,核心问题包括资金属于谁、怎样形成、如何结算及何时可支付;若希望贷款方把RSU视为持续收入,问题则是该产品是否接受以及采用什么期间和证据。两种用途不能混为一谈。已经卖出一次股票,不等于未来每月都有同样收入;一份未来归属时间表,也不能证明首付已经到账。对同时讨论首付与收入的申请,应向办理人说明是否涉及同一批奖励,避免在资产和收入摘要中重复解释或误计同一笔钱。具体如何计算,由实际贷款方决定。
先过居住资格,再讨论接受多少奖励
寻找公开RSU条件时,容易只读到收入章节便认为产品适用。Skipton的住宅贷款公开条件确实列有RSU价值及归属证据要求,但同一页面也明确写明不接受expat住宅贷款申请。因此,海外居住的申请人不能把该收入章节当成自己已经符合产品资格的证明,更不能借此推出所有非居民都能按某个比例计算RSU。这个例子说明居住地、产品用途和申请人资格必须先核实;只找到一家银行提到股票奖励,并不足以确定存在适合自己的贷款路线。本文不推荐以该行标准递交海外居民申请。
按实际归属期间整理,不选最高的一次
可为每次实际归属建立一行,列明雇主、奖励批次、归属日期、数量、原币价值及相应文件。尚未发生的归属放在另一栏,并标注相关条件,不与历史取得金额相加。若过去存在不规则归属、雇主调整计划或某年出现一次性补发,保留这些事实和解释。不要自行挑选股价最高的一天或金额最大的一次,再乘出一个看似稳定的年收入。贷款方需要覆盖几年、怎样处理波动以及是否认可未来归属,须向当前产品办理人确认,本文不设定行业统一计算公式。
工资单中的扣项需要和净款衔接
股票奖励相关记录可能同时出现股份交付、出售、税款代扣或其他扣项。整理时保留工资单、奖励平台记录、交易结算和银行入账之间的对应关系,并标明是否属于同一批奖励。某笔银行入账少于归属时的总价值,并不自动证明材料错误;也不能由差额自行认定已完成所有纳税义务。需要解释薪酬和税务处理时,应向雇主及具备适当资格的税务专业人士确认。跨境工作、税务居住和计划条款可能影响实际结果,不能用英国一条通用网页替代个人税务分析,更不要修改正式文件把各处金额强行调成一致。
换工作或计划改变,及时更新事实
若申请期间已获知将离职、转岗、调任另一国家或奖励计划改变,应向贷款办理人说明哪些已归属记录仍属历史事实,哪些未来归属可能受到影响。已经授予不代表所有未来批次无条件持续,旧雇主的奖励表也不能自动证明新工作仍会发放同样金额。本文不判断某个变化必定导致拒贷或需要等待多久;重点是让接收方基于真实情况确认材料与处理步骤。不能为了保住原来讨论的额度,继续使用明知已不适用的未来薪酬安排,也不应向公众发送含完整员工编号和账户资料的原始文件。
咨询前做一份不含隐私的奖励摘要
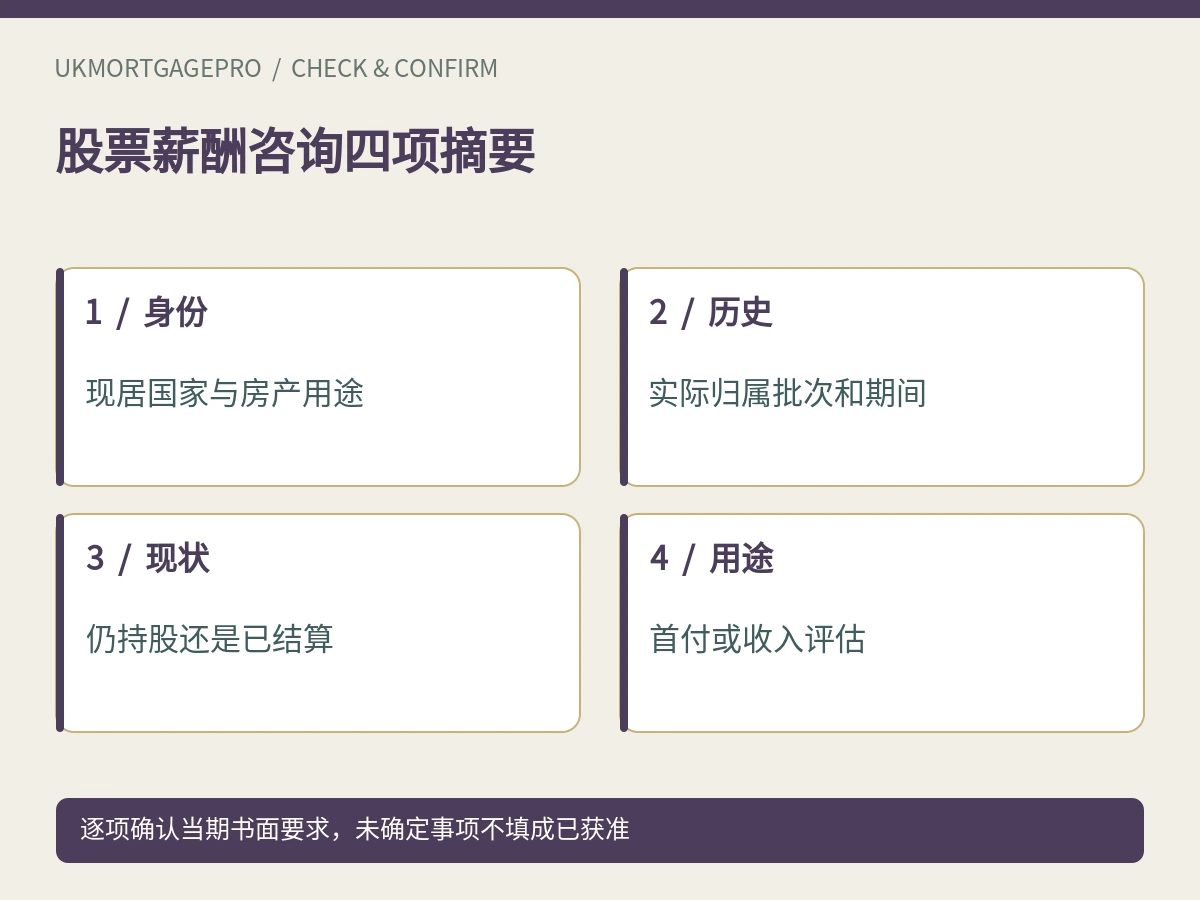
初次咨询可先说明目前居住国家、雇主所在国家、固定工资币种、RSU是否已有实际归属、股份是否仍持有,以及购房用于自住还是出租。再问目标产品是否接受这类奖励,需要何种历史记录和雇主说明,是否有文件语言要求。不要在得到明确清单前委托大量翻译,也不要购买所谓保证把所有股票薪酬计入额度的服务。对未归属、仅估值或尚待结算的部分,摘要中保持明确标识。专业人员应能看见哪些已经发生、哪些仍附条件,而不是只得到一个总薪酬金额。
把可接受性与可承担风险分开
即使某贷款方接受部分股票奖励,也不表示家庭应该按最乐观的股价或未来归属承担长期月供。可用固定收入、已确认负债和家庭开支另做预算,讨论奖励减少时的承受能力;本文不据此推荐借款金额或投资安排。UKMortgagePro提供信息与咨询入口,不确认RSU计入比例、不作股票估值、不代表银行或雇主审批,也不声称与引用机构合作。资料准备不能替代个案贷款、法律或税务建议。正式要求须由实际贷款方确认;未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 把工资、奖金、已归属与未归属奖励分列。
- 对应授予、实际归属、持仓、出售及结算证据。
- 先核实本人居住地和目标产品资格,再讨论收入比例。
- 说明奖励用于首付还是收入评估,避免重复计算。
- 计划变化与不确定未来批次保持可见,税务问题交专业人士。
常见问题
授予文件写了价值,能直接当作已到账收入吗?
不能。授予、满足归属条件、交付股份和出售到账是不同阶段。
已经归属就一定能全部计入房贷收入吗?
不能保证。先确认产品是否适合本人,再由贷款方解释接受范围、证据期间与计算方法。
Skipton公开接受RSU,海外居住就能申请其住宅贷款吗?
不能这样推断。同一公开页面写明不接受expat住宅申请,收入条款不能越过该资格限制。
把股份卖掉用于首付,是否等于证明未来稳定收入?
不是。售款可解释一笔资金来源,但未来收入和持续月供能力需要另行评估。
资料来源与适用边界
- HMRC — ERSM20192 Long Term Incentive Plans and RSUs — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- Skipton for Intermediaries — Residential A-Z lending criteria — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。