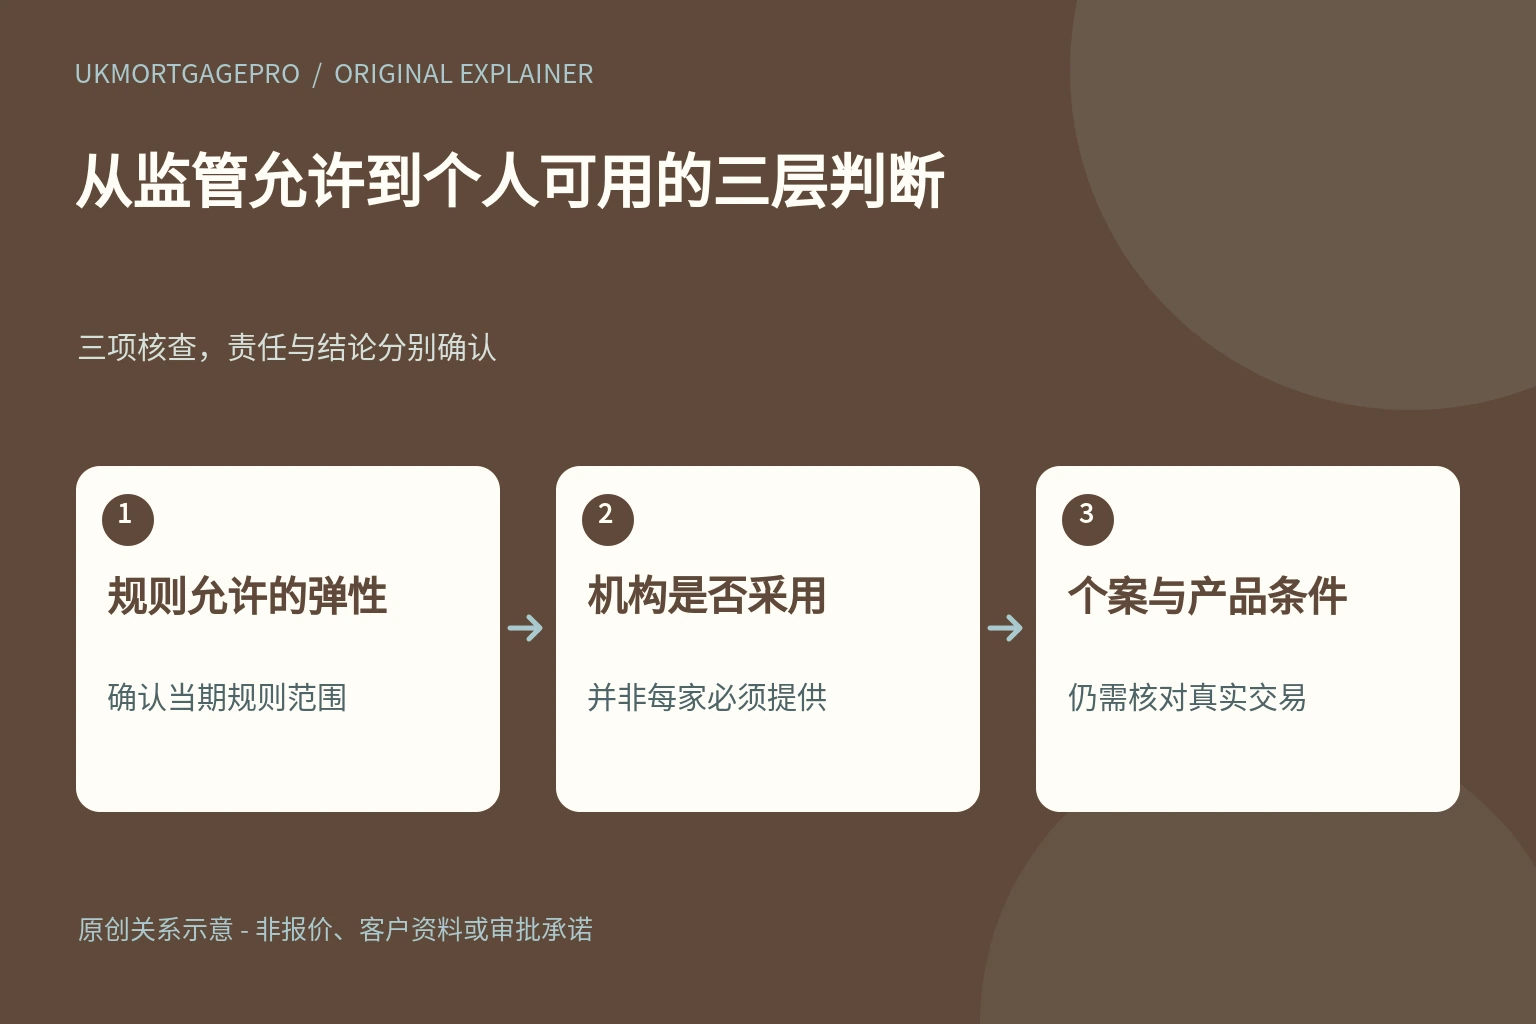
UKMortgagePro原创关系图:规则允许的弹性、机构是否采用、个案与产品条件,三项核查不能互相替代。
先问采用哪种评估路径
Modified affordability assessment 指特定条件下可采用的调整后负担评估,并不是一张不问情况的贷款通行证。听到“FCA 放宽”时,先确认讨论的是哪一项现行规则、哪家贷款方愿意采用、针对什么交易。不能把监管允许与个人必然获批画等号。
当前弹性不只等于一段旧新闻
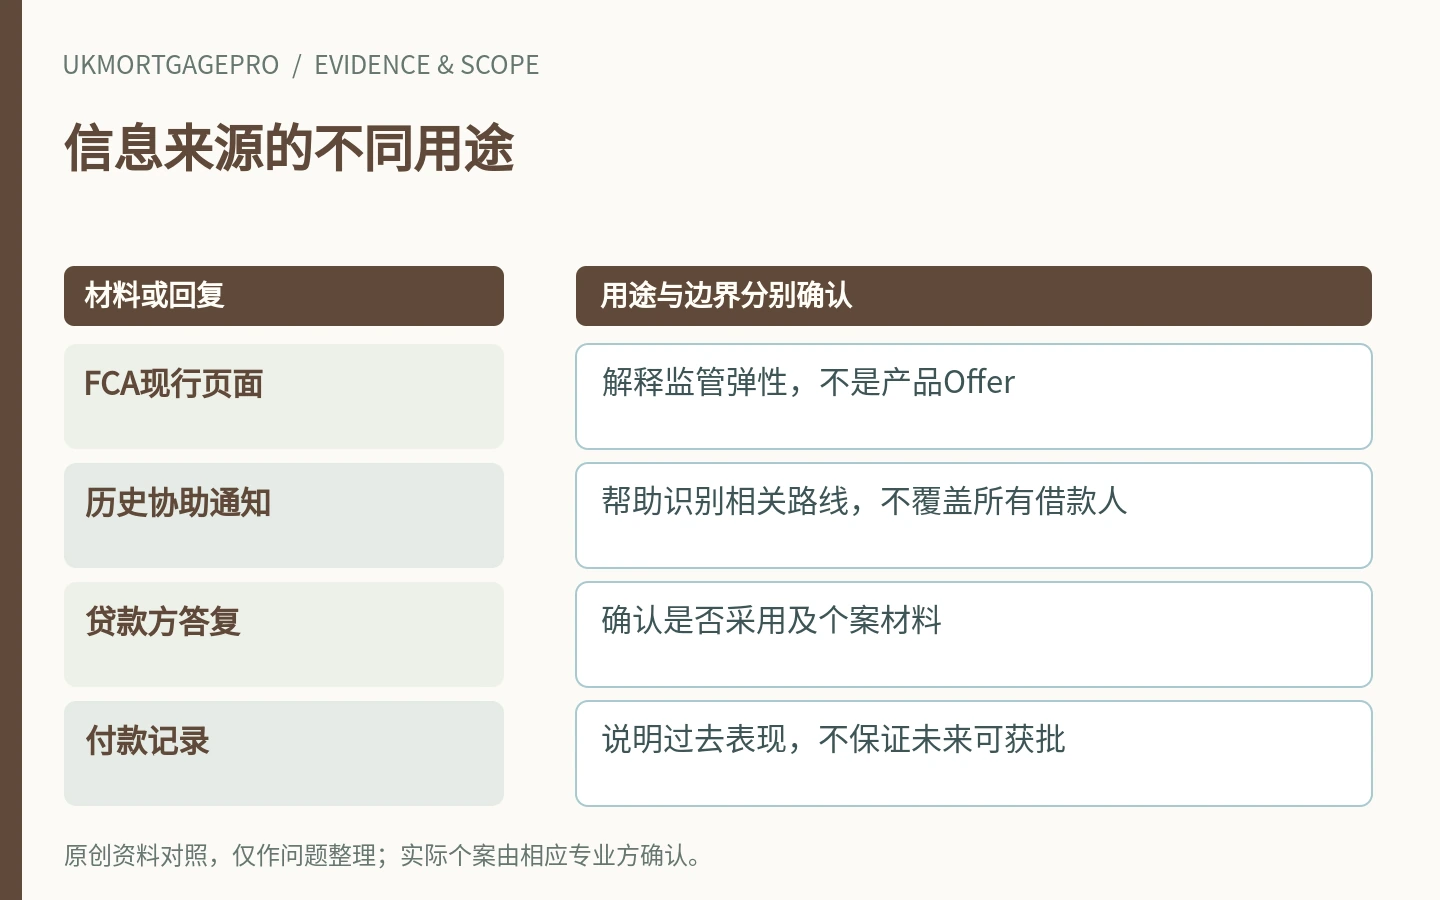
FCA 当前 Mortgage rule review 页面说明,贷款方现可在新机构产品比原机构可提供的新产品更可负担时使用 modified assessment。该页面同时强调相关变化由机构自愿采用。因此,不能只凭一则早年的报道判断今天所有路径,也不能认为每家银行都必须提供。
比较对象要由机构确认
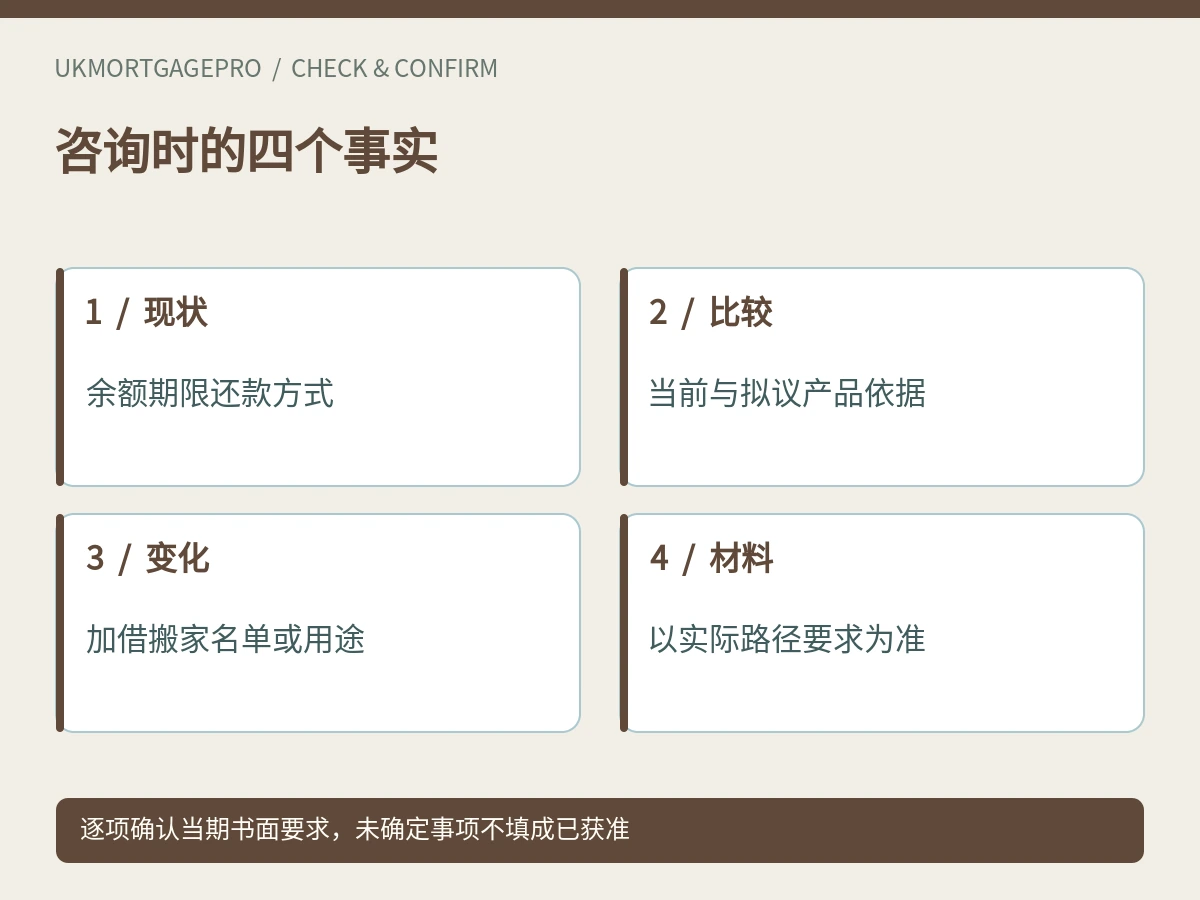
“我的新月供较低”不自动证明规则条件成立。实际比较适用哪个产品、哪些付款或成本、什么贷款安排,应由采用该路径的机构确认。准备现有贷款资料与拟议方案,让顾问说明比较基础;不要只从广告利率或一个月付款作自行认定。
mortgage prisoner 帮助是一项特定语境
MoneyHelper 的帮助页解释历史 mortgage-prisoner 协助:部分既有借款人即使按时还款,也可能因较严格的负担评估难以换约。页面所述协助和收到相关通知的借款人有关,且贷款方自愿。它不是给每一位新购房人或所有转贷申请人的普遍免审承诺。
不要外推历史协助页的范围
MoneyHelper 在该路线中列出搬家、新物业贷款、Buy-to-Let 和 consent-to-let 等不适用情形。遇到不同用途时,应重新确认实际采用的产品及规则,而不是将住宅协助直接套给出租融资;也不要反过来把这份帮助页当作当前全部 FCA 弹性的唯一范围。
付款记录重要但不包办所有条件
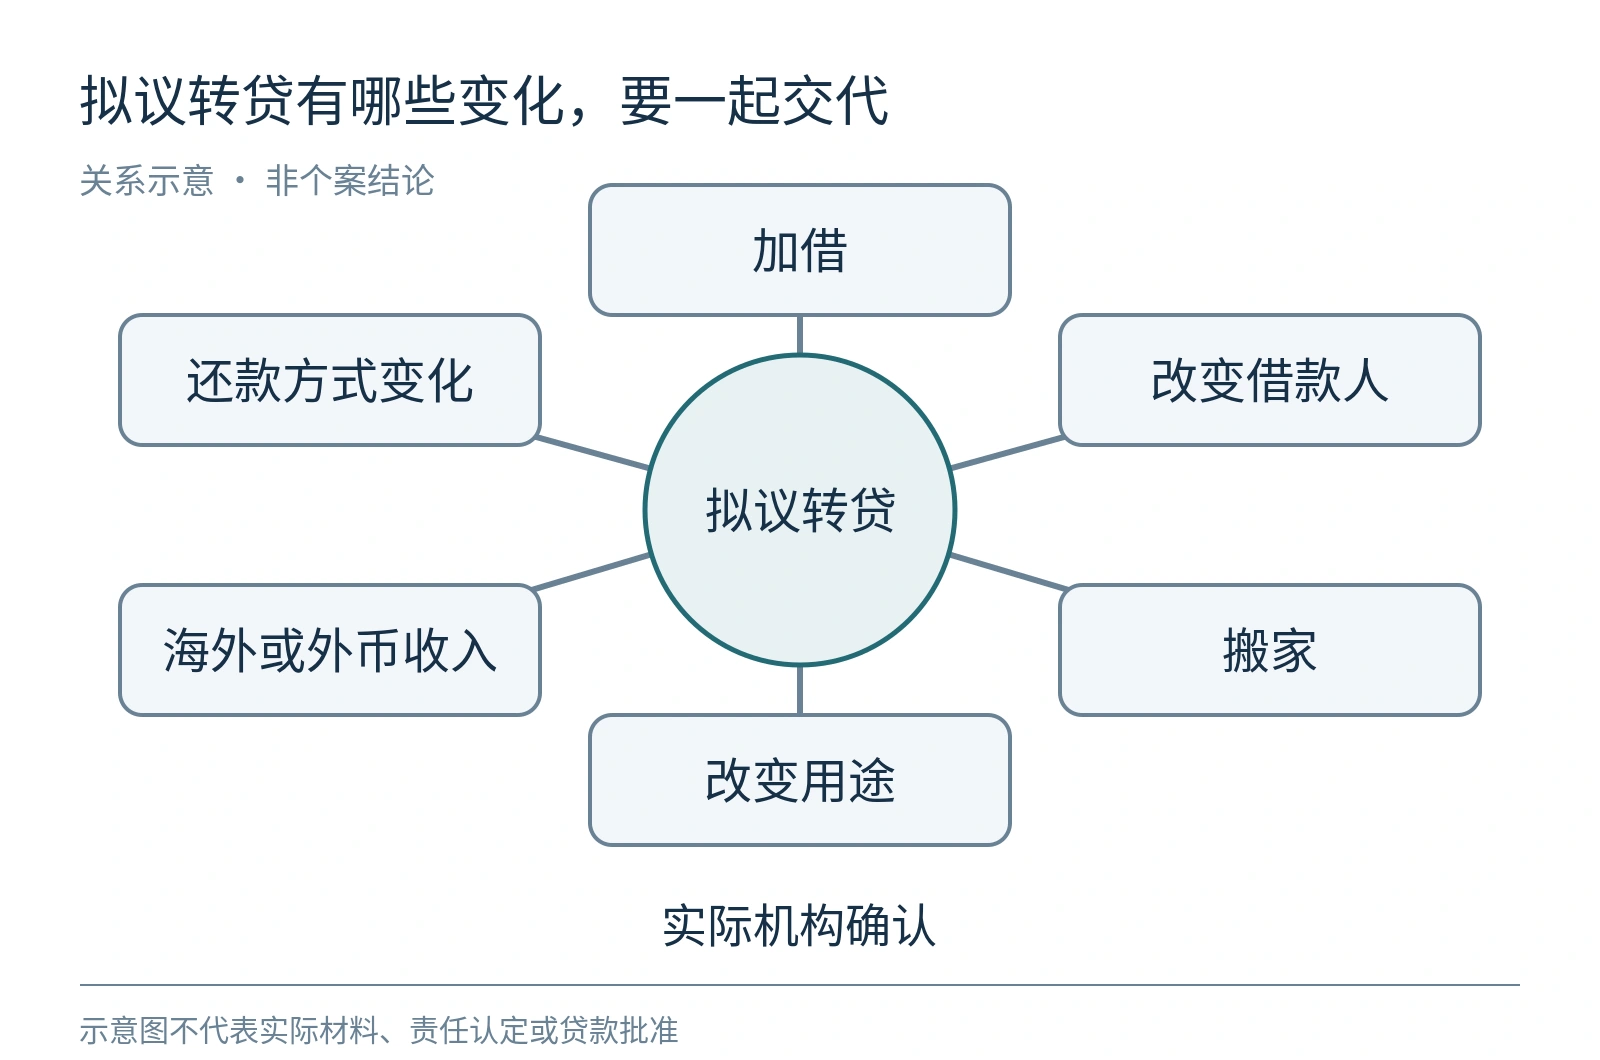
过去按时偿还可以是讨论相关路径的重要资料,却不自动证明新抵押物、贷款额、期限或其他条件都可接受。向顾问说明是否加借、改变借款人、搬家或改变用途,由实际贷款方判断适用性。不自行把交易删改成表面相似的“普通换约”来获得某种称呼。
文件要求以真实路径为准
先整理现有贷款余额、还款方式、剩余期限、付款历史以及当前可选产品。需要哪些收入或支出证据,应向实际机构确认;不能承诺一律不需要,也不能宣称所有申请都与通常审核完全相同。任何要求补充的资料,都应真实反映申请人的状况。
机构不采用,并不等于必须反复申请
监管允许一项弹性,并不迫使每个机构在所有个案中使用。若顾问确认机构不提供该路线,先明确原因和其他可能选项,而非把同一不适用申请不断提交。比较原贷款方换产品与新机构转贷时,仍应考虑费用、期限及个人目标,不只关注路线名称。
海外情况与还款方式不能省略
海外居住、外币收入、interest-only 或拟出租等情况,应在初次评估时完整说明。有关评估弹性不自动取消其他产品资格条件,不能据英国居民例子推断非居民接受。若本息偿还方式变化,还需理解月供与期末本金安排,而非只寻找更低起始付款。
遇到支付困难先求实际帮助
若已经难以付款,应及时联系贷款方,并考虑适当的免费债务帮助或受监管贷款建议,不要等待所谓“免审产品”而延误沟通。文章提供一般规则辨识,不保证更便宜产品或批准结果。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 确认讨论的具体规则与贷款方路径
- 区分监管允许和机构自愿采用
- 列明当前贷款及拟议交易所有变化
- 不把历史mortgage-prisoner路线外推BTL
- 收入和其他材料按实际机构要求真实提供
常见问题
按时还款就能免审换银行吗?
不能据此认定。适用条件、机构是否采用及其他产品要求仍需核对。
所有银行都必须使用modified assessment吗?
FCA说明有关变化为自愿采用,不是强制给所有申请人提供。
可以把旧的mortgage-prisoner说明套到BTL吗?
不可以直接套用;MoneyHelper该协助页明确区分相关用途范围。
是否一定不用收入材料?
不能作统一承诺,须确认实际路径及机构要求。
资料来源与适用边界
- FCA — Mortgage rule review — 读取核查 2026-10-25; 页面发布/更新日期:2026-06-09
- MoneyHelper — Help for mortgage prisoners — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。