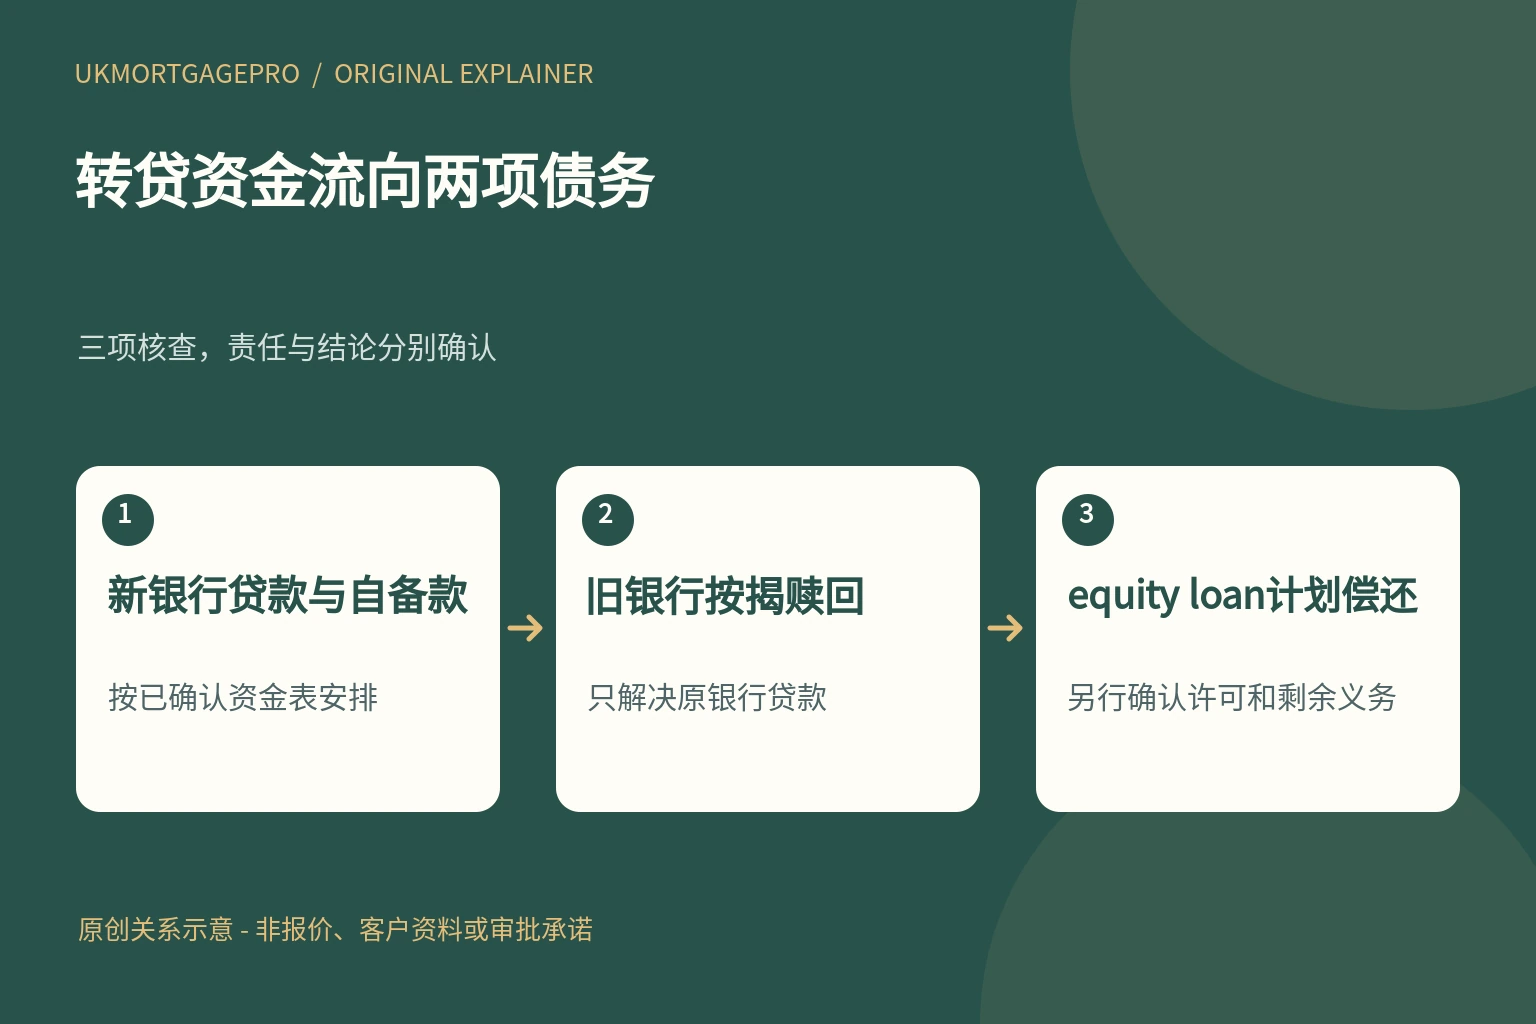
UKMortgagePro原创关系图:新银行贷款与自备款、旧银行按揭赎回、equity loan计划偿还,三项核查不能互相替代。
先列债权人,再看转贷金额
英格兰既有 Help to Buy 房屋可能同时有银行 repayment mortgage 和 Homes England equity loan。两者不是同一笔债务。新银行向旧银行支付赎回款,通常解决旧按揭的结清;equity loan 是否部分偿还、全部偿还或继续存在,必须另外明确,不能只看新贷款获批金额。
适用的是既有项目安排
Help to Buy equity loan 不能与 shared ownership 的部分产权及房租安排混用。处理既有贷款时,核对自己实际签署的项目文件和物业地区,不把英格兰管理指引套到其他地区的方案。项目名称相似,也不代表偿还、利息和许可程序相同。
加借需要核对管理方许可
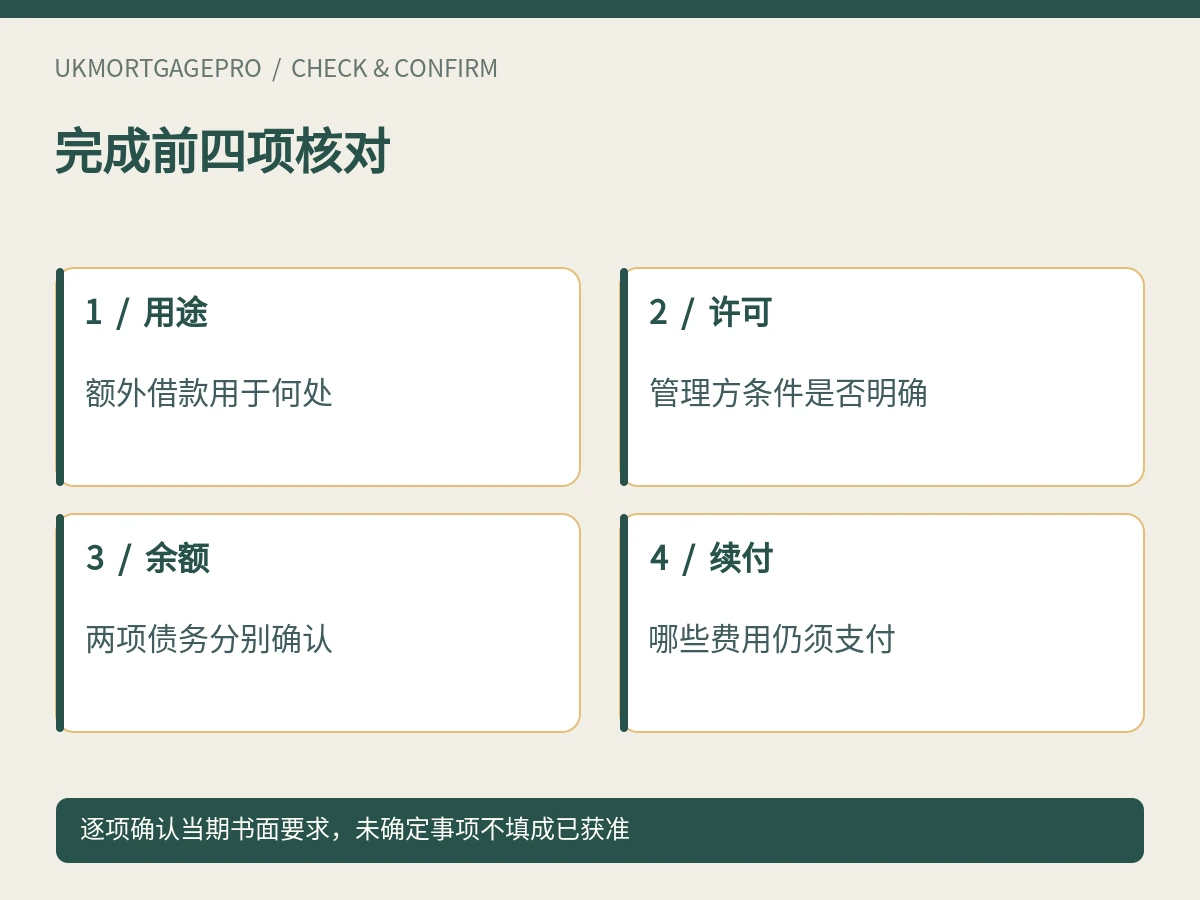
Homes England 的转贷加借指引说明,想 remortgage 并借更多钱,需要取得其许可。其列出的用途包括偿还部分或全部 equity loan、经许可的结构性改动及产权变更等。不能因银行愿意提供额外贷款,就假设管理方对任意消费用途都同意。
把贷款总额拆成真实用途
做一张完成资金表,分列旧银行赎回、计划偿还的 equity loan、经确认可融资的其他用途及自备差额。以正式金额及条件为依据,而不是用房价乘最初资助比例随手估算清偿额。尚待管理方确认的项目单独标注,不先把它视作可自由提取现金。
只部分偿还时,还有持续义务
Homes England 提醒,直到 equity loan 全部偿还前,仍须继续支付管理费及届时应付的月度利息。部分偿还和全部结清的后果不同,应向管理方核对剩余贷款安排。旧银行按揭取消扣款,不应被理解为所有 Help to Buy 相关付款都可停止。
欠款与待解决事项提前说明
指引要求在转贷加借之前,处理未付金额或与管理方商定还款计划。向顾问和律师说明真实账户状态,不把欠付费用藏在预算之外。若还涉及外墙、结构性工程或产权人变动,分别列明,让专业人士确认是否增加许可或文件要求。
银行判断与管理方判断并行
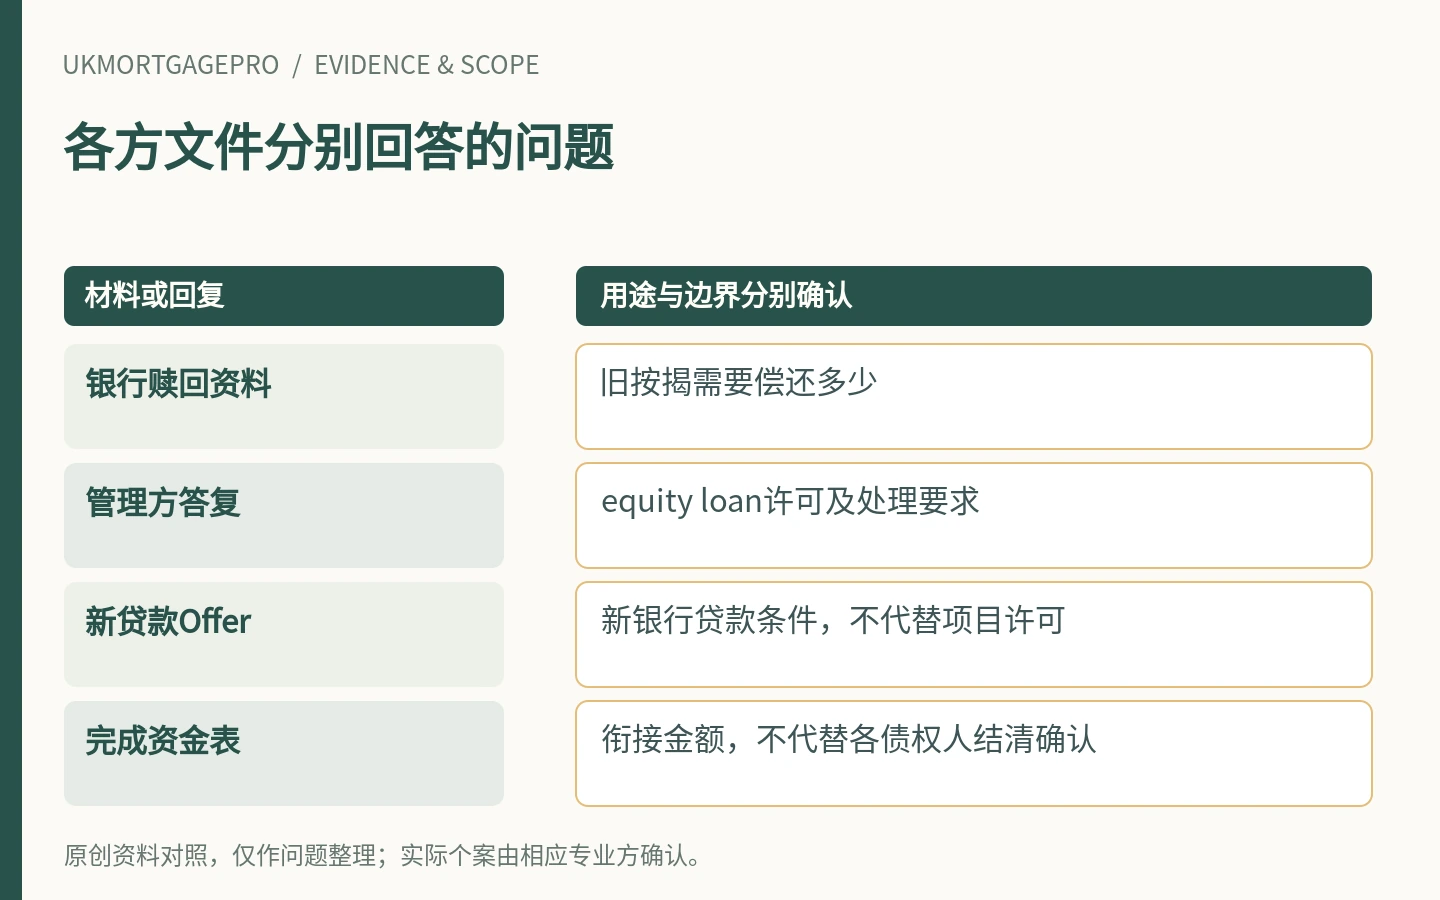
新银行评估其贷款申请,equity loan 管理方处理自己的许可及继续或偿还安排,律师负责正式交易衔接。任何一方的原则性答复都不能代替另一方。明确谁发起申请、谁收取文件、谁确认完成要求,避免两边都以为另一方已经办理。
保留完整日期与金额版本
把旧银行赎回资料、equity loan 管理方答复、新 Offer 及资金表分别归档,保留版本日期。完成时间变化时,请律师核对是否需要更新相关金额或条件,而不是沿用早期预算。不同文件的余额口径及适用日期可能不一致,要明确说明差异。
比较方案时包括留下的那笔债务
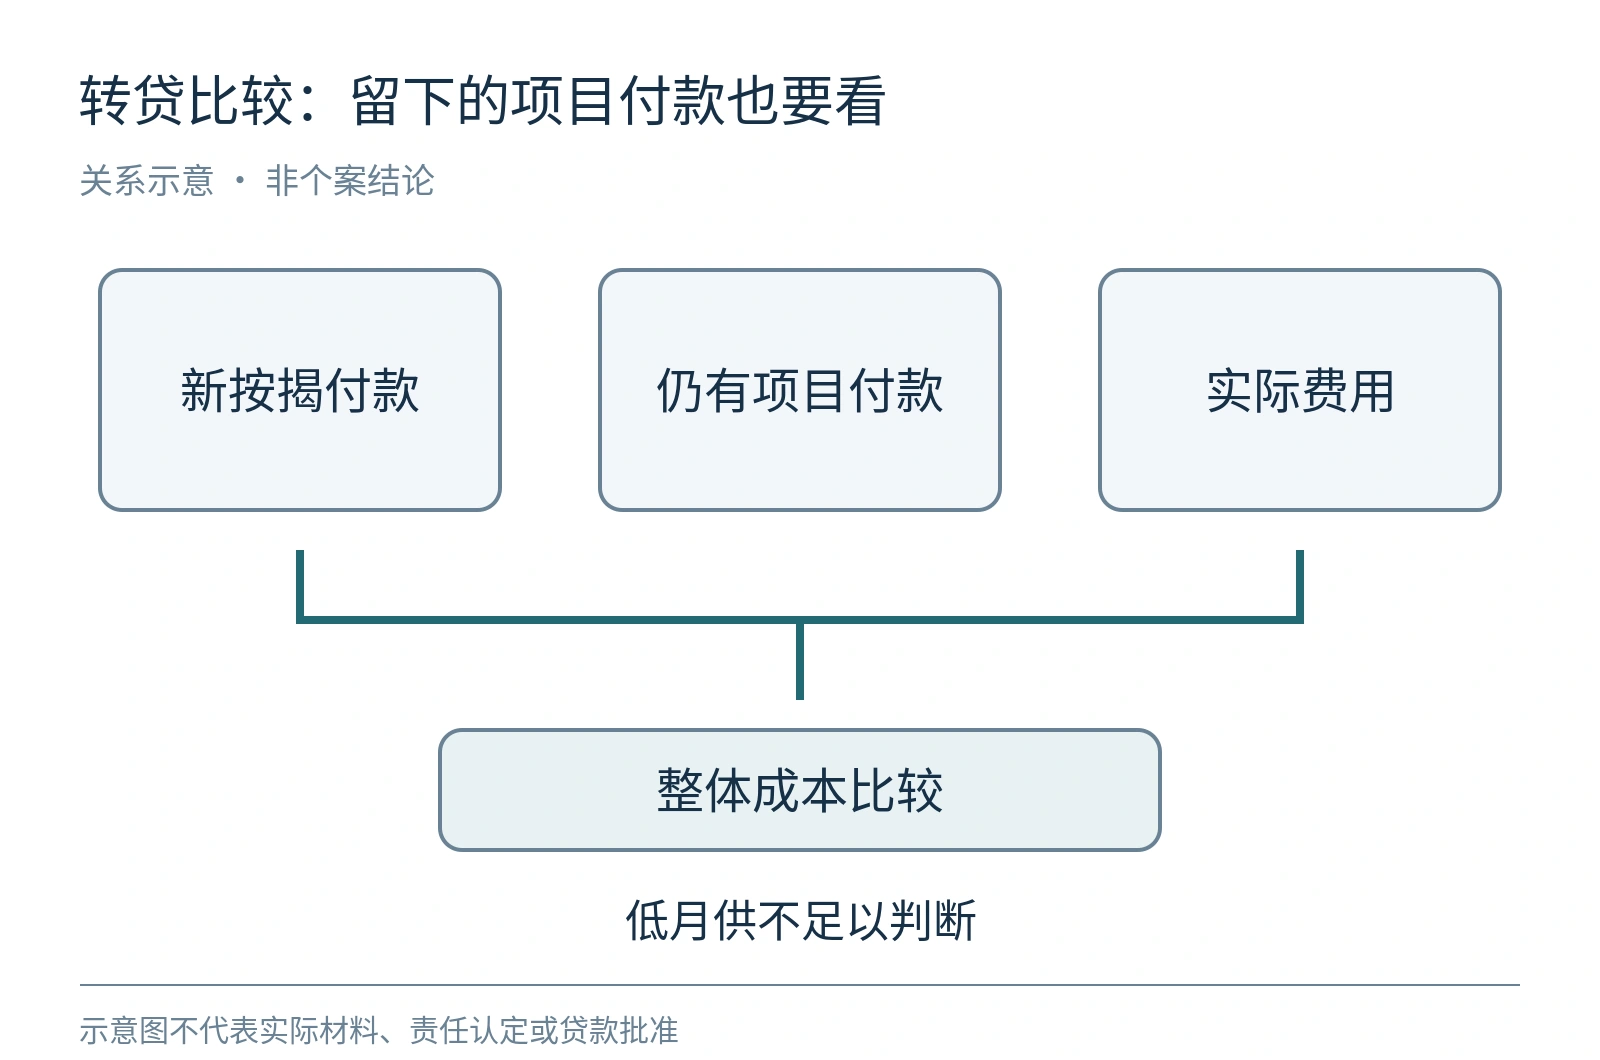
比较继续持有 equity loan 与计划偿还的安排,应把新按揭付款、仍存在的项目付款和实际费用一并考虑。较低的新银行月供,不足以证明总体成本一定更低。适当顾问应结合个人情况解释方案,不能只依据一项宣传利率作决定。
结清要逐项取得确认
完成后核对旧银行贷款及 equity loan 各自处于什么状态,哪些付款继续,哪些已正式结束。不要仅凭银行账户出款或一次电话就自行认定全部责任解除。一般资料不是个人贷款、法律或投资建议。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 确认物业及既有项目适用英格兰指引
- 分列旧按揭和equity loan两项债务
- 加借用途取得所需管理方许可
- 核对部分偿还后的管理费及利息
- 完成后分别取得状态确认
常见问题
旧银行贷款清零代表equity loan结清吗?
不代表。两项债务支付对象和结清程序不同。
银行批准加借就够了吗?
不够。Homes England 对既有Help to Buy加借另有许可要求。
只偿还部分equity loan可以停止所有项目付款吗?
不能这样假定。全部偿还前管理费和应付利息仍需处理。
这就是shared ownership转贷吗?
不是同一结构,应按真实项目合同分别处理。
资料来源与适用边界
- Homes England — Remortgage your Help to Buy home and borrow more — 读取核查 2026-10-25; 页面发布/更新日期:2022-02-04
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。