本文整理公开资料,不构成个人贷款、法律或税务建议,不代表贷款方报价或审批;实际要求应向相关机构或具备相应资质的顾问确认。
两份税务资料不要只交其中一份
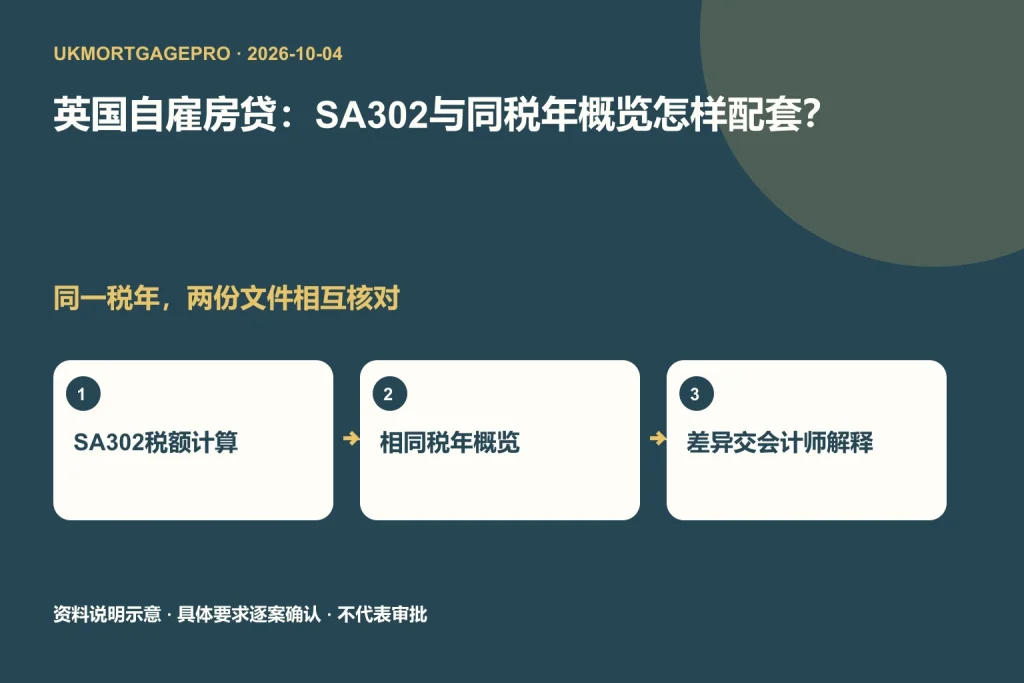
英国自雇人士整理英国房贷申请材料时,先区分SA302税额计算与Tax Year Overview税年概览。HMRC说明已提交Self Assessment后可以取得收入证明及税年概览,贷款申请可能要求这些文件。取得税表不等于收入已被贷款方接受;本文讨论英国税务材料配套,不适用于用海外税务文件直接替代英国报税证明。 (HMRC — Get your SA302 tax calculation)
从指定税年建立配对文件夹
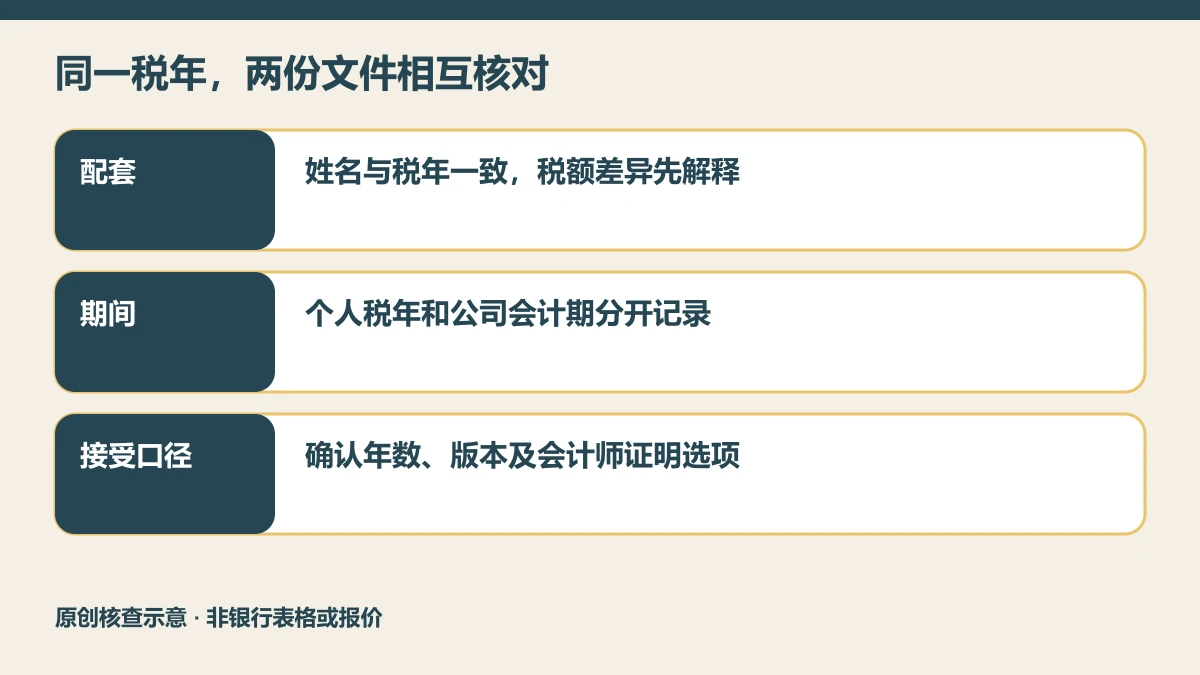
先请办理人员确认需要哪些年份,再按每个税年建一组文件:税额计算、同一税年概览及必要解释。检查姓名、税年标签和版本,不把最近下载的不同年份文件随意放在一起。HMRC说明英国税年从4月6日至次年4月5日,因此“2025年”这种简称容易歧义。建议写完整起止年份,文件下载日期另列,不将下载日当成收入所属期间。 (HMRC — Get your SA302 tax calculation)
通过会计软件报税,文件名称可能不同
HMRC公开说明,用商业软件提交报税时,应从该软件取得税额计算;软件可能称其为tax computation,而税年概览仍可从HMRC取得。不要只按“SA302”这个文件名判断真假或完整性。可请会计师明确所提交版本、所属税年及来源;是否接受自行打印的文件,应向实际贷款方确认。本文不要求提供账户密码或让他人登录报税账户。 (HMRC — Get your SA302 tax calculation)
发现数字差异时,先问原因
如果两份文件中的税额或个人信息不一致,先确认是否选择了不同年份、报税是否有修订,或者文件尚未更新。不要自己修改PDF、把某行税额改成相同数字,也不要凭差额断言已经欠税。把问题和原文件交给会计师解释,并向办理人员确认需要补充什么记录。这是材料质量检查,不是本文对个人税款、会计处理或纳税合规作判断。
贷款方年数和替代材料并不统一
Nationwide的中介自雇收入页以最近两年的税额计算和对应税年概览,或覆盖相应账目的会计师证明作为公开材料路线,并对账目新旧程度有要求。这里仅引用该行示例,不把它扩展为所有机构统一两年。对于公司董事、合伙人和承包工作者,应先确认贷款方把申请人归为哪种收入类型,再决定个人税表、公司账目及会计师证明如何配套。 (Nationwide for Intermediaries — Self-employment income)
个人税年不等于公司会计期间
建议摘要里分别列“个人税年”和“公司会计期间”,不要把两者相同的年份数字误当成同一段时间。工资、股息、企业利润和企业营业额也不能在个人收入表中简单相加。本文不提供银行可计入收入的计算公式;若收入来源或持股情况比较复杂,应由会计师说明事实,再由贷款方或具备相应资质的顾问确认其审核口径。
尚未完成报税,不能写成已完成文件
HMRC页面说明在提交报税后有文件生成等待期。若某年资料尚未可用,可在清单中写“待取得”并向办理人员问是否影响申请时间,不把草稿、预测或估计收入包装成正式税务证明。最实用的初次咨询摘要是经营类型、经营年限、最近可用税年和是否有会计师;完整税表、税务识别信息和财务文件只通过已确认的安全渠道提交。 (HMRC — Get your SA302 tax calculation)
资料来源与适用边界
资料于2026年10月3日实际检索/读取。读取日不是资料发布日期;未显示日期的网页发布日期/更新日记为UNKNOWN,银行公开示例不代表个人资格确认。
本文整理公开资料,不构成个人贷款、法律或税务建议,不代表贷款方报价或审批;实际要求应向相关机构或具备相应资质的顾问确认。