英国房贷转贷时,新贷款利率只是比较的一部分。旧贷款在特定日期实际需要偿还多少、是否有提前还款费(ERC)、退出费用如何计算,以及法律完成日能否与固定期结束日衔接,都会改变总成本。
赎回结算单与普通余额有什么不同?
账户页面显示的本金余额通常不是某个完成日的最终赎回金额。赎回结算单会按指定日期计算需要清偿的金额,并可能包括截至该日的利息、费用和适用的 ERC。结算单有有效期或日期边界,交易延迟时可能需要更新。
先核对 ERC 的结束日和计算方式
MoneyHelper 提醒,在原产品期限结束前更换贷款,可能需要向原贷款方支付退出费用或 ERC。借款人应从贷款合同或原贷款方确认:费用何时下降或结束、部分提前还款是否有单独额度,以及计划完成日期落在哪一个收费区间。
如果为了提前获得较低的新利率而产生一笔 ERC,应比较完整持有期内节省的利息和全部费用,不能只把新旧名义利率相减。新产品费用、估值、法律工作、现金返还及利率开始时间都应进入同一计算。
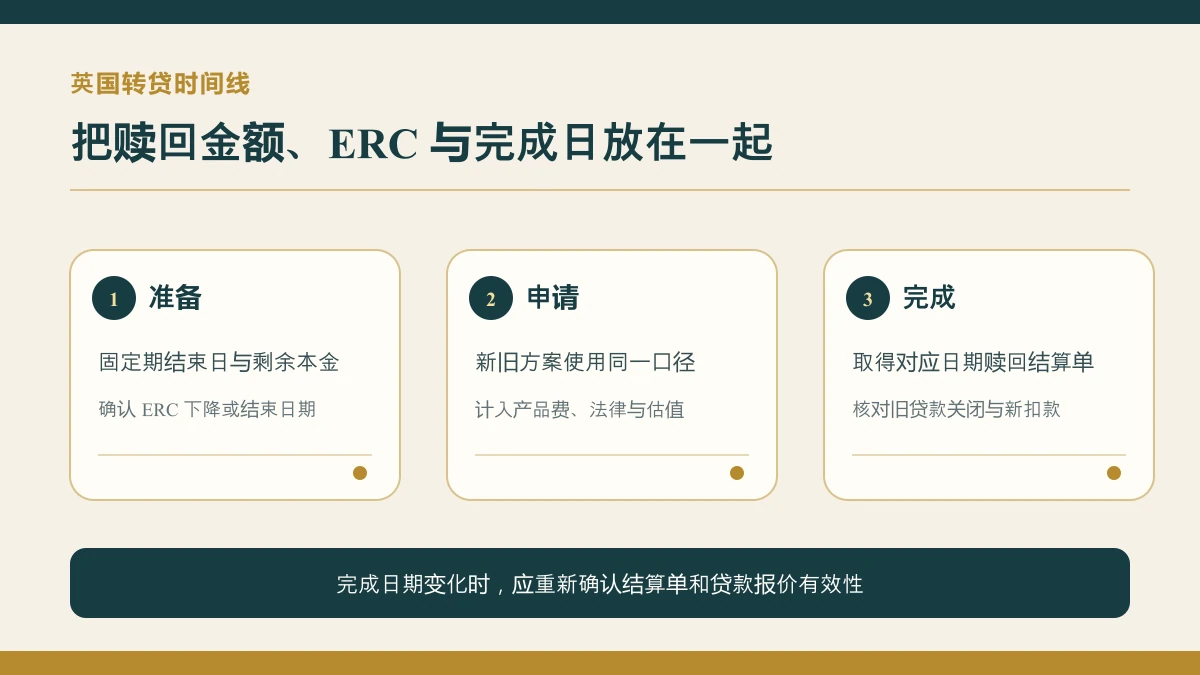
建议的转贷时间线
- 准备阶段:确认固定期结束日、剩余本金、ERC、物业价值和收入变化;
- 申请阶段:比较现有贷款方产品转换与外部转贷,保留费用清单;
- 完成前:由律师或办理方取得与目标日期匹配的赎回结算单;
- 完成后:核对旧贷款关闭、新贷款扣款和任何余额退款。
比较方案时使用同一完成日期
现有贷款方内部转产品和转往新贷款方的流程并不完全相同。比较时应固定一个目标完成日期,并把该日可能发生的 ERC、旧贷款日息、新产品费用、法律及估值费用一并列出。若两个方案的完成日不同,应分别计算,而不是把一方的“无 ERC”与另一方较早完成的利率直接比较。
还要确认报价是否要求预付费用、把费用加入贷款,或包含现金返还。把费用加入贷款会改变贷款余额,并可能在持有期间产生利息;现金返还也不应脱离其他成本单独看待。对准备出售、提前还款或再次转贷的借款人,还要检查新产品是否重新设置 ERC 期限。
完成日变化时要重新核对
若产权、估值、租约或收入审核导致交易延迟,应让经办方确认贷款报价、赎回结算单及保险安排是否仍有效。完成日跨过 ERC 下降或结束日期时,旧贷款应付金额可能变化;跨过新报价的有效期时,则可能需要重新申请或补件。所有变化都应由贷款方或办理律师书面确认。
海外收入、出租物业、公司/SPV 或增加借款可能带来不同审查,不能把一般住宅转贷流程直接套用。可查看英国房贷转贷指南,或通过一对一咨询说明固定期结束日和物业用途。
主要来源及核验日期:MoneyHelper:Remortgaging to get the best deal;MoneyHelper:Mortgage fees and costs。2026-09-24 核验。实际赎回金额和费用以贷款方及法律完成文件为准。