英国转贷比较中,产品费不能只看成申请当日的一笔支出。同一笔 arrangement fee 或 product fee,如果用现金支付,会马上减少可动用资金;如果加入新贷款余额,则可能在贷款存续期内产生利息。因此,“暂时不用付”不等于“没有成本”,而“现金支付”也不一定适合每个家庭的流动资金安排。
MoneyHelper 的公开指南把 booking fee、arrangement 或 product fee、mortgage account fee 分开列示,并提醒:如果把费用加入房贷,借款人会为这笔费用支付贷款期内的利息。页面同时建议核对 booking fee 和 arrangement fee 在申请未完成时是否可以退还。具体金额和退款规则会随产品而变,不能把网页上的示例数字当成今天的报价。
第一步应把费用按“何时支付”分类。申请或锁定产品时支付的费用,可能在估值或完整审批前发生;完成时支付的费用,可能由律师或贷款方在交割清单中收取;加入贷款的费用则会提高完成后的贷款余额。三种时间点对现金流的影响不同,需要分别写进转贷预算。
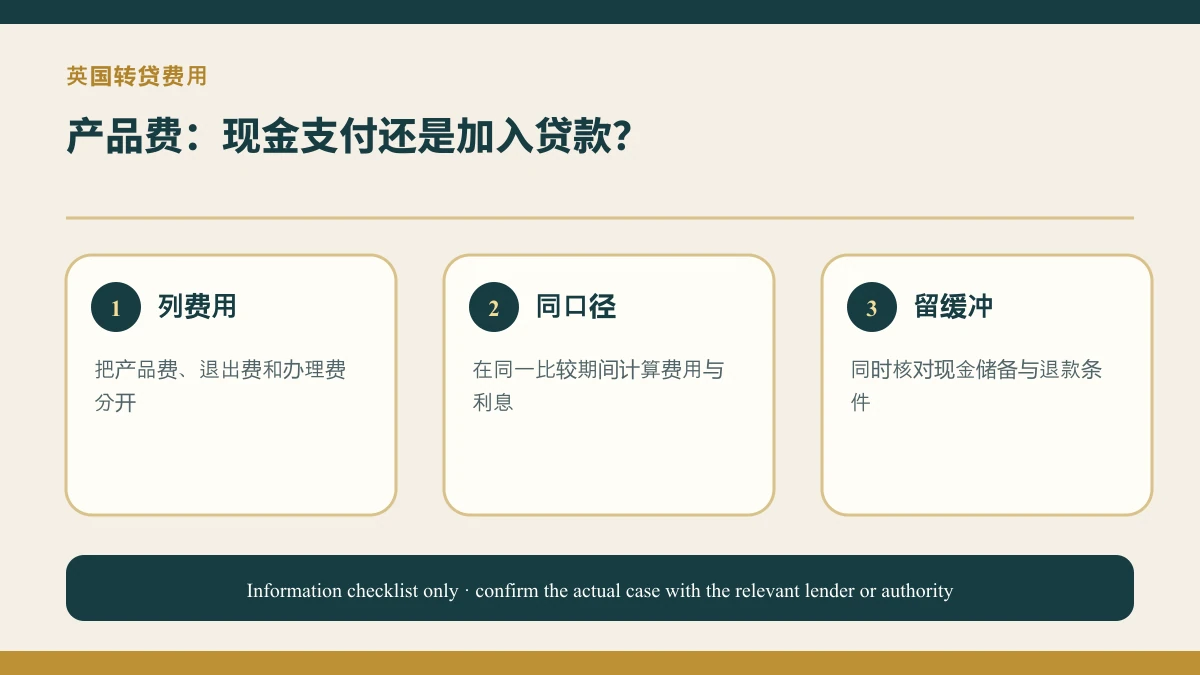
第二步是用同一比较期间看总成本。仅把月供放在一起比较,可能忽略产品费、估值费、法律费、旧贷款退出费和提前还款费。对于产品费是否加入贷款,应同时记录新余额增加多少、适用利率、比较期间和预计持有该产品的时间。这里不需要假设未来利率,只要使用贷款方正式说明中的数字进行同口径计算。
第三步要保留“交易未完成”的分支。若估值、产权、收入复核或其他条件使转贷没有完成,哪些费用不退、哪些费用尚未产生,应在申请前问清并保留书面答复。尤其不要把免费估值、免费法律服务或返现标签自动理解为所有情况都免费;适用范围、指定服务商、支付时间和追回条件都可能有限制。
如果现金支付会明显削弱紧急备用金,也应把流动性成本写进比较,而不是机械追求最低贷款余额。反过来,如果选择把费用加入贷款,也要确认该做法是否改变贷款价值比、产品资格或最终借款总额。最终决定应基于真实报价、现有贷款结清数字和家庭现金缓冲,而不是单独依据一个费率或月供。
资料来源与适用边界
- MoneyHelper mortgage fees and costs(2026-09-28复核)
本文用于资料准备和问题梳理,不构成个人贷款、法律或税务建议,也不代表任何贷款方的报价或审批。具体费用、估值和产品条件应以正式申请时的书面要求为准。
继续了解与咨询
英国转贷专题、英国房贷。如需按真实居住地、贷款余额、收入或交易情况梳理下一步,可前往咨询页面;网站确认收到询问不等于贷款获批。