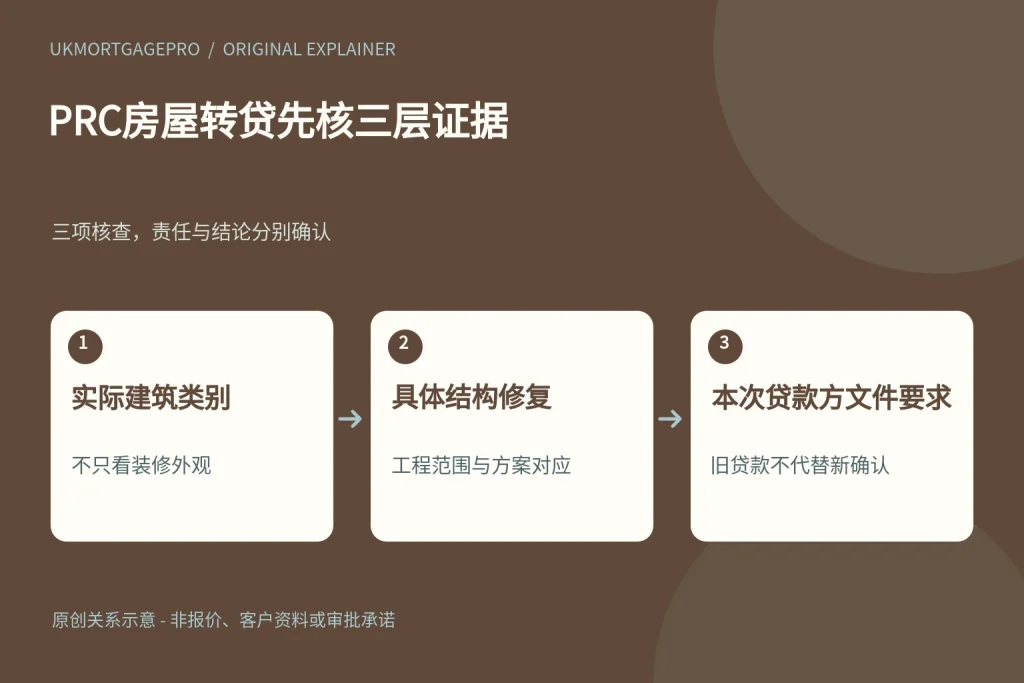
UKMortgagePro原创关系图:实际建筑类别、具体结构修复、本次贷款方文件要求,三项核查不能互相替代。
先认清建筑类别,不把混凝土都归一类
英国房屋材料里出现混凝土,并不等于一定属于相同结构,也不代表同样的贷款要求。PRC通常指预制钢筋混凝土,具体房屋是否属于曾被指定为缺陷的类型,需要由合适专业人士确认。准备转贷时,应提供真实建筑资料和已有修复记录,而不是只说房子已经重新装修。本文聚焦特定PRC房屋修复证明的问题,不判断某套房屋结构安全,也不声称全部非传统建筑都不能贷款。准确分类是后续提问的基础;如果类型尚未确认,就不应先用普通砖房或某栋邻屋的经历推断自己的物业会被接受。
外观更新与结构修复不是一回事
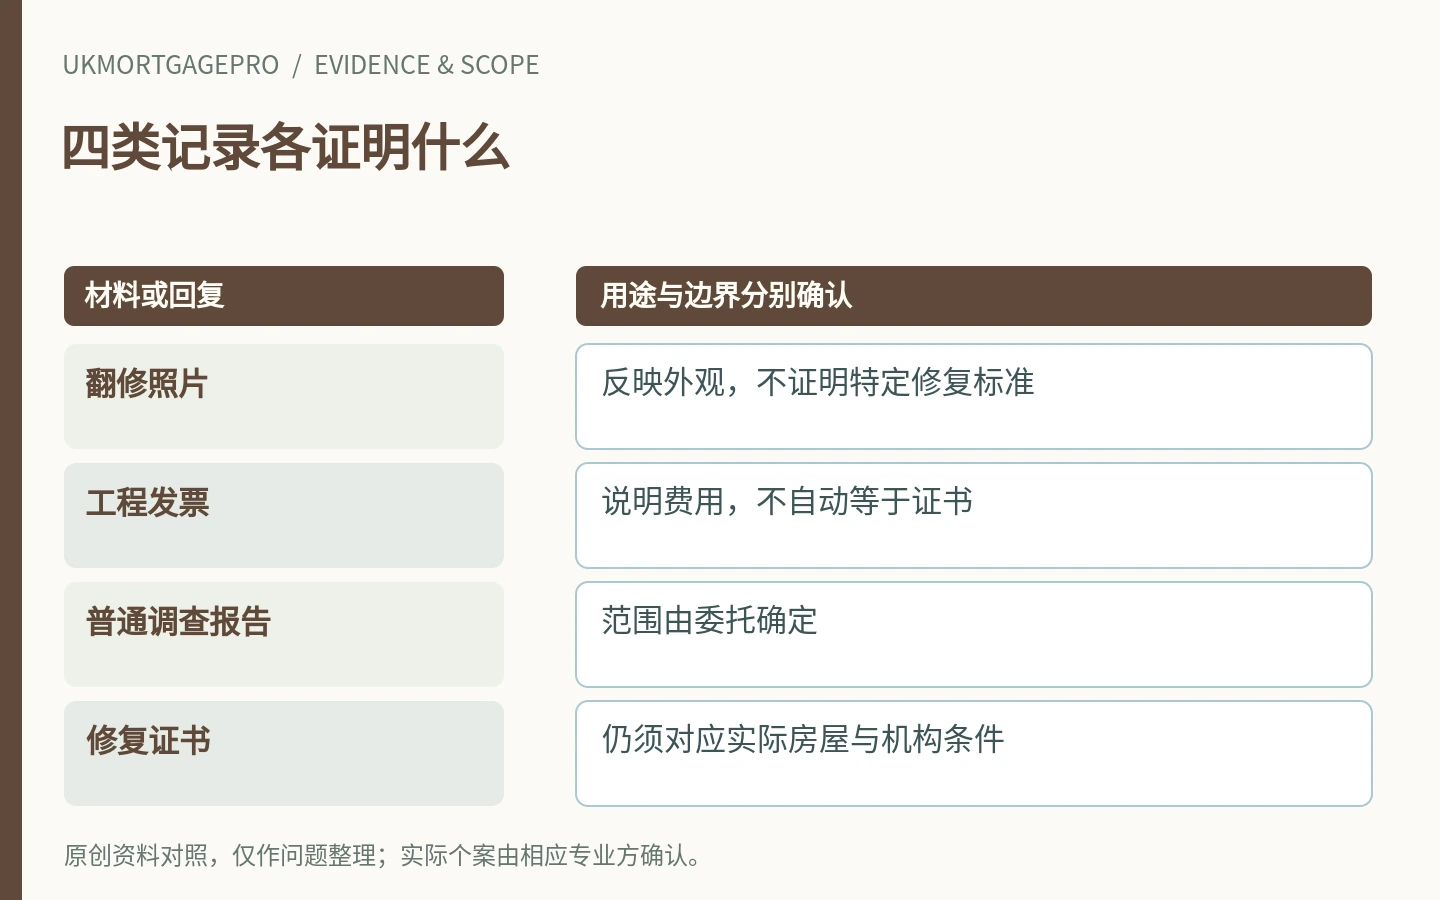
重新粉刷、换厨房、换窗或其他可见装修,不能单独证明与结构类型有关的问题已经按认可方案处理。即使房屋住起来没有明显问题,贷款方仍可能需要特定证据确认抵押物。业主可先列工程范围、施工时间、出具文件的人及现存资料,由专业人士解释哪些属于普通维护,哪些涉及相关结构修复。本文不要求业主自行检查构件,也不提供施工方法。不要把普通翻修发票重新命名为PRC修复证书;文件名称和实际证明范围应保持真实,否则不能帮助机构判断原工程到底做了什么。
一个贷款方例子,重点是方案与证明
Halifax公开物业条件对被指定为缺陷的PRC房屋,一般不接受,除非按该机构认可的方案修复;同一说明对有关公寓和maisonette另有不接受条件。它还单独回答修好但没有修复证书的情形,表明文件不能被忽略。这个例子只是特定机构的范围,不是全行业对所有PRC建筑的统一规则,也不证明任何海外借款人符合其产品。向实际贷款方沟通时,应准确提供物业类别与修复状态,再确认是否属于可考虑范围;不要截取“修复后可考虑”就把全部条件删掉。
发票能证明付款,不等于证明标准
工程合同和发票可以帮助说明委托及费用,但未必说明修复使用什么方案、覆盖哪栋房屋、是否达到贷款方要求。可以保留发票作为背景,再让负责专业人员解释还需什么证明。不要认为发票金额很高,就自动等于结构修复全面完成;也不能因承包商说以前常做这种房子,就代其出具贷款方认可的结论。若文件只涉及局部工作或另一个地址,应清楚区分。本文不规定所有证书必须采用相同措辞,真正要求应来自本次机构和适当专业人士,而不是网上一张相似模板。
补发或追溯证书,仍要核对出具条件
Halifax公开说明在其特定范围内可接受符合要求的retrospective repair certificate,由适当资格且有经验的专业人士出具,并确认修复达到所述方案或机构接受的标准。这不是业主可以自填的一份表,也不是承诺所有机构都接受追溯证明。需要补文件时,应先问具体贷款方接受何种证据,再由合适专业人士判断能否根据实际工程和现存资料出具。本文不保证历史资料不足时仍能取得证书,也不推荐支付任何保证成功的认证费用。取得一张纸与真实满足修复和贷款条件,仍然是不同问题。
普通调查与贷款估值各有边界
MoneyHelper说明,贷款估值并非完整结构调查,不一定识别需要维修的项目。反过来,一份买家自己委托的普通调查报告,也不能被假设自动代替机构要求的PRC修复证明。向测量师说明已知建筑类型、历史修复及本次融资目的,请其解释报告能回答什么、是否需要其他专业检查;向贷款办理人则确认接收哪类文件。不要因为估值接近预期就写结构全部没问题,也不把一般调查的建议当成银行已接受。报告用途、作者资格和覆盖范围应分别核对,而不是只比较报告厚度。
文件需要对应实际房屋与工程
若一批相邻房屋同时修复,保留能够说明本物业被覆盖的资料,不能拿附近同类型房屋的证书作为自己的。地址、建筑类型、工程范围、出具日期和作者等信息若不一致,应交给出具方及接收专业人员解释。本文不让业主自行修订证书或复制他人签名。若现有资料只说明曾经计划修复,尚不能证明实际完成;若后续又进行改建,也应如实告知。把不同时间的文件按真实顺序保留,有助于看清哪些工作已经被证实,哪些仍需要确认,不将多份不相干材料拼成完整证据。
原来借过钱,不等于新机构会接受
物业过去成功取得贷款,是一段历史,不能证明新的贷款方会基于同样资料作相同决定。原条件、估值和修复要求可能与本次不同,应把原有证书与相关往来交给现在的承办人判断。不要为了维持原来讨论的产品,忽略新发现的结构信息;也不能因为被要求补件,就自行判断旧交易一定有错误。具体选择应比较真实融资可行性、额外专业工作与总成本,本文不提供固定等待期或保证获贷方法。哪一项已确认,就记录哪一项,不用一个笼统的“以前有房贷”替代全部准备。
接近固定期结束,尽早同步未决事项
结构分类或证据取得如果尚未完成,应及时告诉贷款办理人,让其结合现贷款到期安排说明可能影响。证书评估、文件寻找、估值及机构处理并不一定同时完成,不能把其中一步的预计时间当成全部放款日期。本文不设定统一天数或收费,也不建议在没有确认前承担新的施工或交易承诺。若负责人员提出补充工作,问清目的、范围和何时能知道结果;对于不能确认的事项保持可见。专业资料准备只是评估的一部分,借款人收入、负债和其他产品条件仍需独立核对。
咨询时提供建筑与文件概况
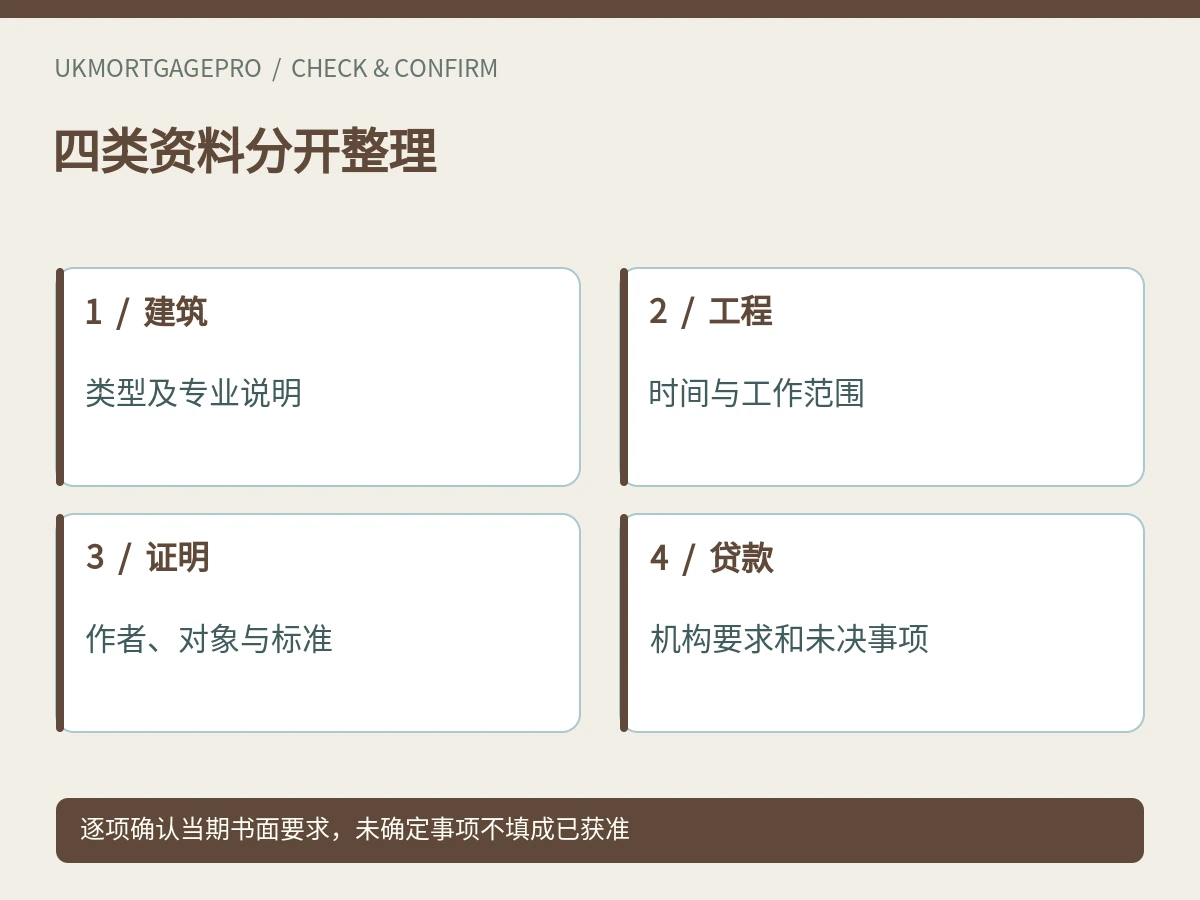
可以先说明物业地区、房屋还是公寓、已知建筑名称、是否修复、现存证书和本次转贷目的。不必在公开留言上传完整报告、家庭住址或他人签名,正式材料通过确认过的渠道提交。建筑分类、修复标准、结构安全及贷款接受,分别由相应专业人士和实际贷款方确认。本文不构成个人贷款、建筑、估值、法律或保险建议;相关决定须由适当专业人士与实际机构确认。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 由专业人士确认真实建筑类型,不把所有混凝土房屋等同。
- 区分普通翻修与特定结构修复范围。
- 证书、发票和一般调查报告分别列明用途。
- 先确认本次机构对修复方案及证明的具体要求。
- 补发证明由合适专业人士判断,不自制或借用邻屋文件。
常见问题
所有混凝土房屋都属于同样PRC贷款条件吗?
不是,应确认具体建筑类型和是否属于有关指定范围。
有维修发票就能代替PRC修复证书吗?
不能自行等同,发票与证书证明的事项不同,按实际机构要求核对。
所有银行都接受追溯修复证书吗?
不能这样推断。本文只引用Halifax特定示例,机构及个案须另行确认。
贷款估值通过,就不用再看修复资料吗?
不是。估值、结构调查和特定修复证明各有用途。
资料来源与适用边界
- Halifax Intermediaries — PRC repaired properties — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- MoneyHelper — Mortgage fees and costs when buying or selling — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。