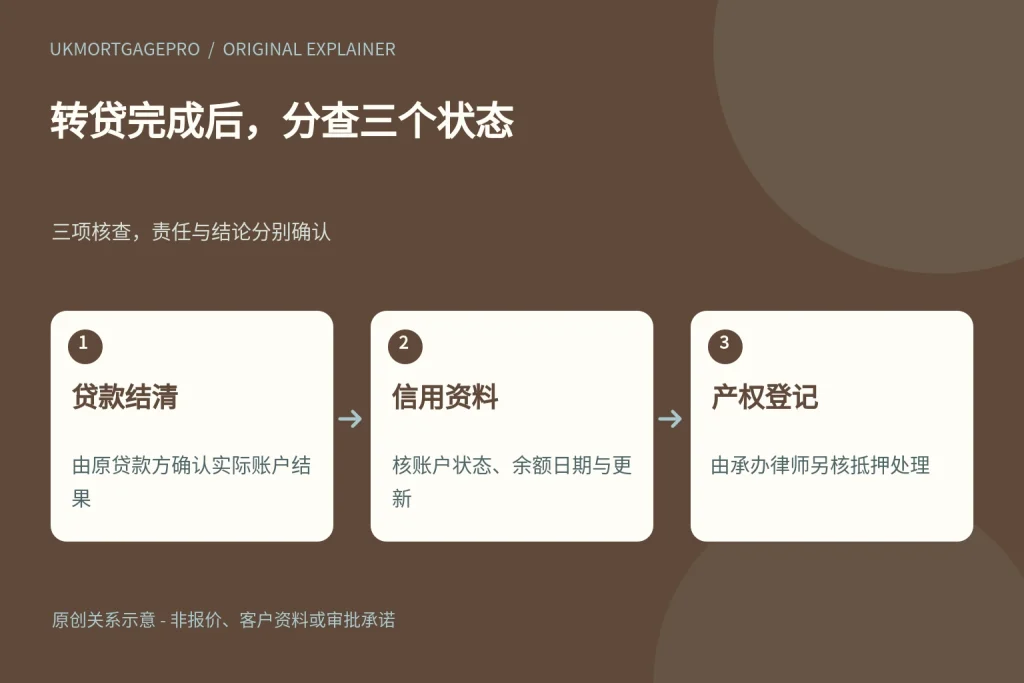
UKMortgagePro原创关系图:贷款结清、信用资料、产权登记,三项核查不能互相替代。
账户名称还在,先别直接认定重复负债
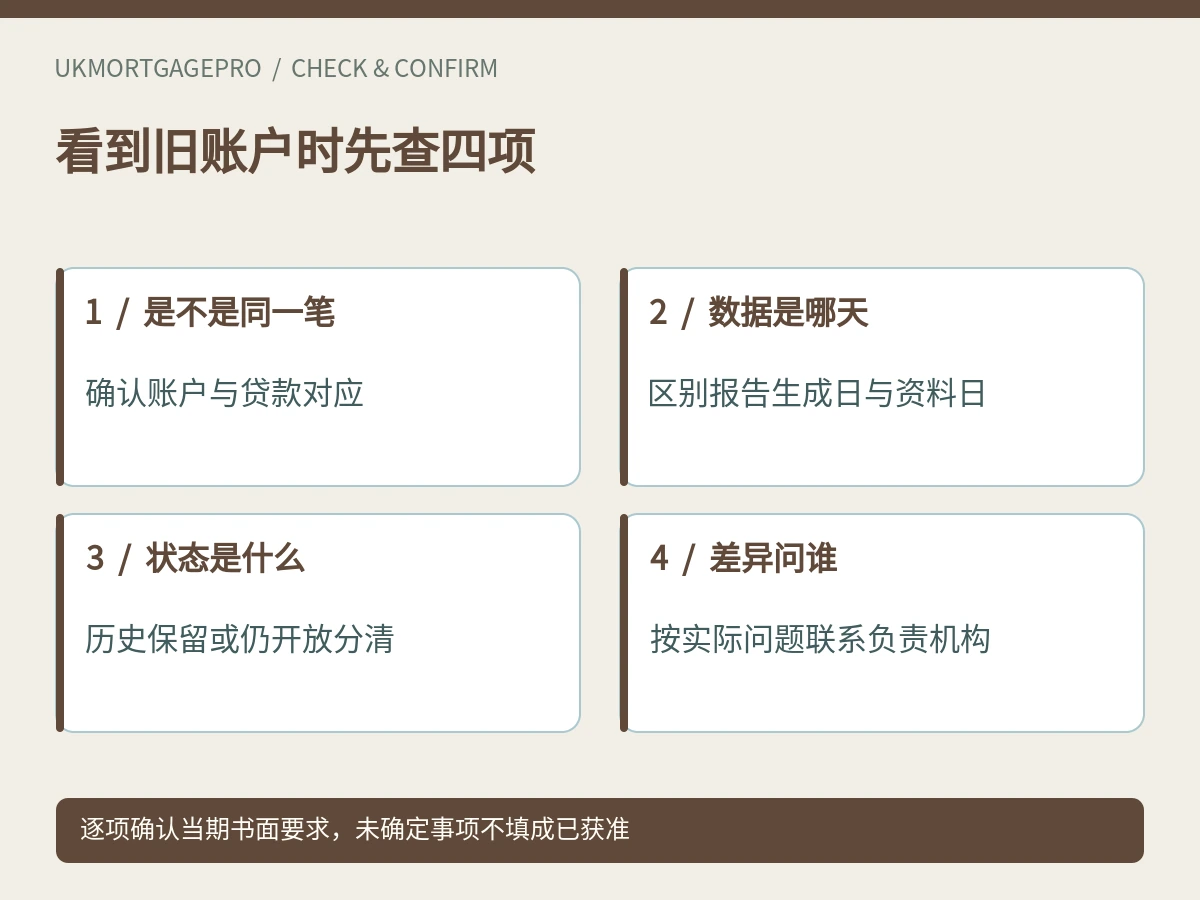
英国转贷完成后,信用报告仍列出原房贷,容易让人担心旧贷款没有结清。先不要只看名称是否出现,而应分别查看账户状态、余额对应日期和最后更新时间。保留已关闭账户的历史记录,与仍有当前未偿余额,是不同情况。反过来,报告暂未显示新贷款,也不能单独证明新借款没有生效;实际债务状态需要回到贷款方及完成文件核对。
信用报告不是实时结清回执
TransUnion说明,信用报告包含开放和关闭的信用账户,贷款方资料更新后,变化反映到报告可能需要一段时间。报告所见是已收到的信息,不一定与法律完成当日同步。不要把刚下载的报告日期当成其中每个余额的发生日期。可同时记录报告生成时间、账户资料时点和实际完成日,让负责机构知道需要解释哪段时间差。
先取得原贷款方的实际账户结果
核对起点是原贷款的实际结清确认,而不是自己按旧余额估算已经付清。检查相关文件是否确实指向这笔贷款、是否有多个子账户,以及仍有任何待处理款项。对无法理解的余额或回复,应向原贷款方询问。不要因为律师已经安排转款,就把所有账户结果当作自动确认,也不要因报告显示旧名称而再次付款。
把历史保留与资料错误分开
已关闭账户继续出现在历史记录中,不应仅因名称仍在就要求删除。真正需要核对的可能是仍被显示为开放、余额日期与结清事实不符,或记录属于另一人。不同问题应配不同证据,不能一概称为“旧贷款还在”。也不能因为关闭历史通常可以保留,就对任何异常余额不再询问;状态是否准确仍需依据自己的实际账户结果。
原记录和新记录可能处于不同更新时间
新贷款方和旧贷款方并非总在同一天向同一家信用机构提供更新。TransUnion还说明,不是所有贷款方都向每家机构分享资料。因此,一份报告中暂时同时出现两项,或暂缺其中一项,不能由此推断所有机构看到的内容完全相同。把来源机构、所查报告和各项日期写清楚,避免把不同报告的片段拼成一个看似确定的总债务。
时间指引不是忽略问题的等待命令
TransUnion给出的资料更新说明提及,在贷款方更新资料之后,报告变化可能需要四至六周。这是其一般指引,不是保证每次都在某天完成,也不是发现明显身份或金额错误后必须等待的法律期限。若出现不认识的账户、迫在眉睫的申请或其他实际疑点,应及时联系相关机构,说明事实与紧迫程度,不自行承诺它会自动消失。
提出问题时,指向具体字段
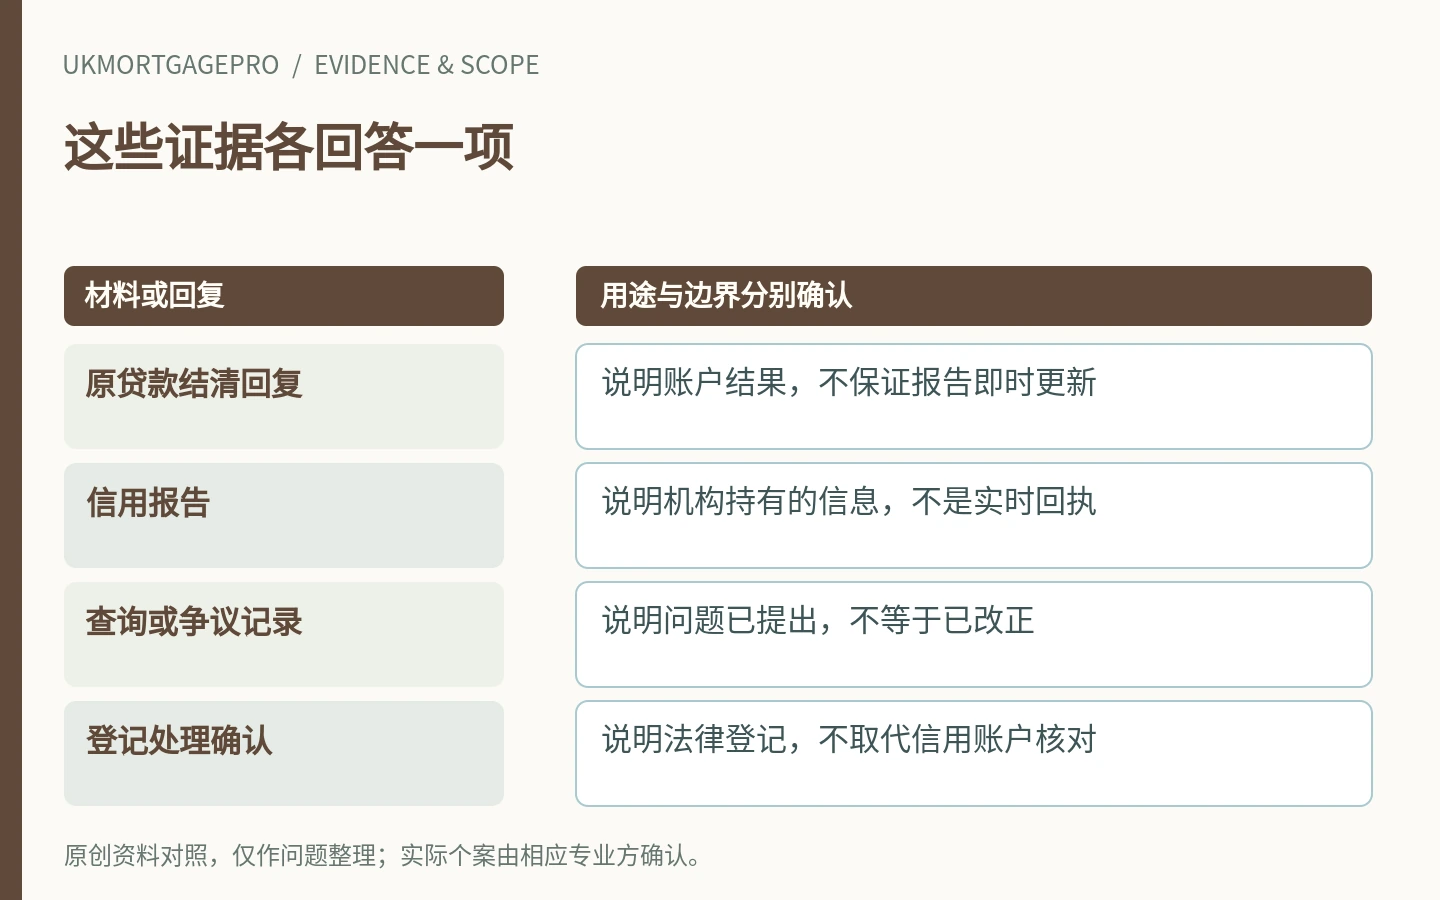
可以向原贷款方及信用参考机构说明:哪一项账户、目前显示什么状态或余额、该数据日期,以及结清文件说明什么。正式提交时按对方要求提供必要证据,不在公开页面贴完整报告。这样比笼统要求“修好信用分”更明确。是否需要更新、如何调查及何时有答复,由相关机构处理;提出询问本身不能被写成已经更正。
不要把产权抵押解除与信用记录更新混在一起
物业登记上原抵押的处理,属于另一套法律登记事项;信用报告上的账户资料则是信用信息问题。贷款已还清、登记已处理、信用资料已反映,可能需要不同证据确认。不能拿其中一个状态代替另外两个,也不能因报告没有旧账户就认定产权登记全部完成。涉及物业登记的疑问,应交给实际承办律师核对。
再申请时,向负责人员说明真实完成状态
若近期还要办理其他贷款,可如实说明旧房贷结清及报告尚待解释的情况,并按负责机构要求提供文件。不要自行删改报告截图、隐去新贷款,或把一个尚未确认的零余额当作正式证明。贷款方怎样看待现有资料,仍取决于具体申请和审核,不应由一份信用分变化推定必定通过或拒绝。
保留一条简短但完整的核对记录
记录实际完成日、原贷款方确认、报告资料时点、已提出的问题和收到的答复即可。初步联系UKMortgagePro可先说明差异类型和时间,不公开账号、完整报告或个人身份资料。具体信用记录、借款状态及法律登记由各负责机构确认,不构成个人信用修复、贷款或法律建议,不保证删除历史或提高评分。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 账户名称、状态、余额和数据日期分别看。
- 保留原贷款方实际结清确认。
- 不同信用机构和新旧贷款更新时间不混用。
- 具体错误对应具体证据,不要求无依据删除历史。
- 产权抵押处理与信用记录更新另行确认。
常见问题
结清后名称还在,就是仍然欠款吗?
不是单凭名称就能判断,需核状态、余额时点和贷款方确认。
旧账户应该立刻从报告消失吗?
不能这样假设,报告可以保留关闭账户的历史。
必须等四至六周才能询问吗?
不是。那是TransUnion一般更新时间说明,明显错误或紧急情况应及时联系相关机构。
信用报告更新能证明抵押登记已解除吗?
不能,两类事项的负责机构和证据不同。
资料来源与适用边界
- TransUnion UK:Consumer support — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。