负资产指当前物业价值低于仍未偿还的房贷余额。它不是“房价比买入价低”这么简单,而是要把当前可接受的物业估值与当日贷款结清或未偿余额放在一起比较。只有这两个数字对应到同一时点,才知道是否存在缺口以及缺口大约处于什么范围。
MoneyHelper 建议先查看贷款结单或向现贷款方确认未偿余额,再核对贷款方采用的物业价值。若对估值有疑问,可了解是否能以合资格测量师的估值提出复核。网页同时说明:负资产可能使搬家或取得新房贷方案变得困难,但本身不会直接改变信用评分。
转贷受限的核心在于新贷款方通常按物业当前价值决定可借金额。如果新贷款不足以清偿旧贷款,就出现资金缺口;这会减少跨行转贷的可选范围。此时把“市场上有较低利率”直接等同于“个人能够完成转贷”是不成立的,因为贷款价值比、收入审查、物业标准和结清资金仍要通过实际审批。
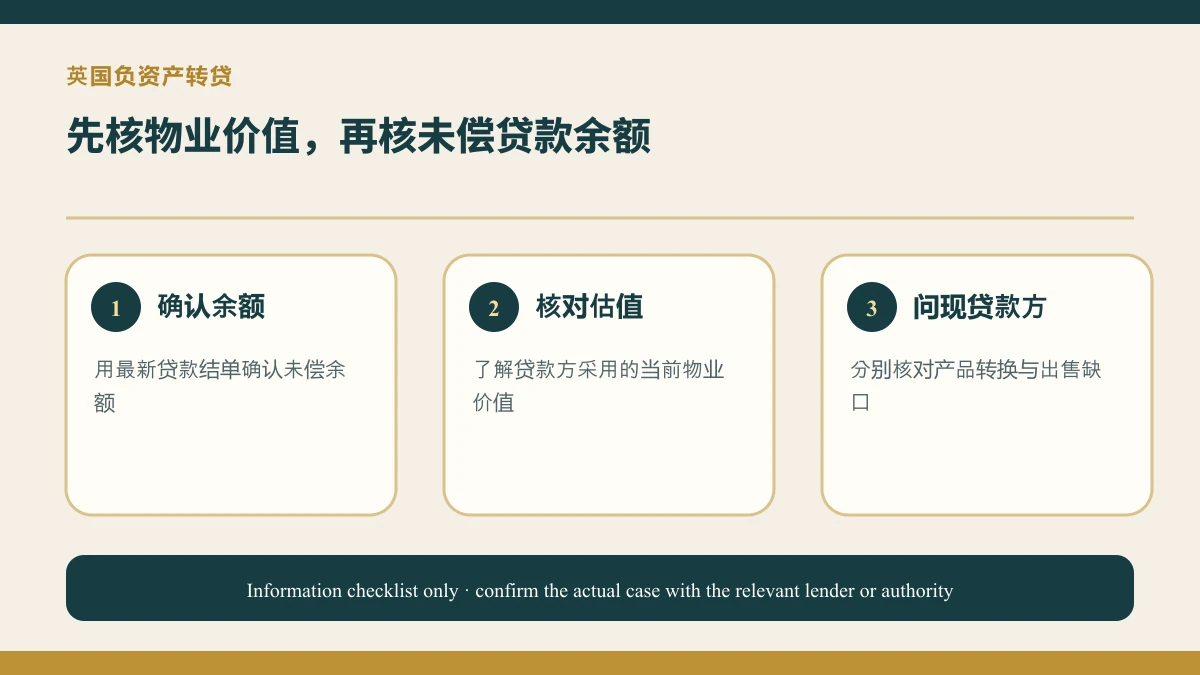
现贷款方的 product transfer 可能是需要核对的一条路径。它通常意味着在同一贷款方内部更换产品,而不是自动增加借款或转移到另一家银行。MoneyHelper 提到,固定利率即将结束时可向现贷款方询问产品转换,但能否选择、何时可锁定、是否重新审查以及费用多少,都应以现贷款方的书面安排为准。
如果同时计划出售或搬家,还需另算销售价不足以清偿贷款的风险。储蓄能否覆盖缺口、旧产品是否有提前还款费、交易费用以及新物业首付都要单独列示。少数所谓 negative equity mortgage 也不能视作普遍方案;MoneyHelper 提醒这类产品数量很少,并可能伴随更高利率或额外费用。
在没有必须立即出售的情况下,继续按时还款、核对可允许的额外还款额度、建立储蓄和等待权益变化,都是可以与现贷款方讨论的选项。但额外还款前必须先确认是否触发提前还款费。若出售缺口可能形成债务,应尽早寻求独立债务建议,而不是用未经核实的新借款掩盖缺口。
资料来源与适用边界
- MoneyHelper negative equity guide(2026-09-28复核)
本文用于资料准备和问题梳理,不构成个人贷款、法律或税务建议,也不代表任何贷款方的报价或审批。具体费用、估值和产品条件应以正式申请时的书面要求为准。
继续了解与咨询
英国转贷专题、固定利率到期比较。如需按真实居住地、贷款余额、收入或交易情况梳理下一步,可前往咨询页面;网站确认收到询问不等于贷款获批。