海外买家收到英国贷款机构的“估值已完成”通知时,很容易把它理解为房屋已经通过全面检查。实际上,按揭估值主要服务于贷款机构:它帮助判断物业是否足以支持拟议贷款。MoneyHelper 明确说明,按揭估值并不是完整的结构调查,也不会系统列出买方未来可能承担的维修和保养问题。
三个环节分别回答什么问题?
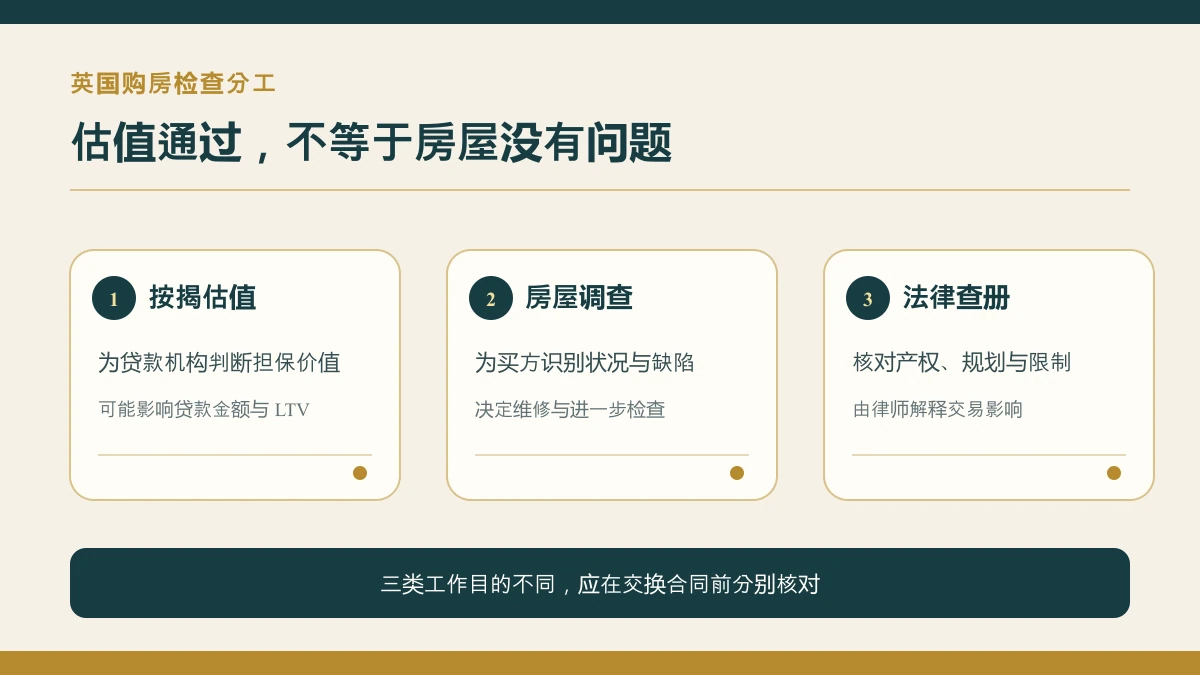
按揭估值主要回答“这套物业能否为这笔贷款提供足够担保”;买方房屋调查帮助识别房屋状况、可见缺陷和进一步检查建议;律师查册与产权调查处理产权、限制、规划、道路和其他法律资料。三者可能在时间上重叠,但目的和责任边界不同。
若估值低于成交价,贷款金额或 LTV 计算可能改变;这不自动表示房屋存在结构问题。相反,即使按揭估值与成交价一致,也不能据此判断屋顶、潮湿、沉降、管线或改建工程没有风险。
怎样选择调查深度?
MoneyHelper 建议按房龄和状况,而不是只按价格选择调查。常规且状况较新的房屋可以从较基础的状况调查开始;老房、非标准结构、明显改建或需要翻修的物业通常需要更深入的调查。买方应向合资格测量师说明物业类型和已知问题,并确认报告是否包含估值、维修建议或进一步专家检查。
海外买家应保存的资料
- 贷款方估值结果及任何特别条件;
- 独立调查报告、照片和需要进一步检查的项目;
- 卖方或中介对缺陷、改建和维修的书面回复;
- 律师对产权、规划、租赁权及管理资料的意见;
- 维修预算、首付变化及对 LTV 的影响。
收到报告后如何把问题变成行动清单?
先把报告中的事项分为三类:影响人身或建筑安全、可能影响贷款或保险、属于日后维护。对第一类应尽快取得合资格专业人士意见;第二类要同步给律师和贷款顾问,因为贷款方可能要求补充报告、保留部分贷款或在完成前处理;第三类则进入购房后的维修预算。若报告使用“建议进一步检查”一类措辞,应确认由哪类专业人士检查、预计时间和费用,而不是自行把它理解为轻微问题。
重新议价也应建立在可说明的资料上,例如测量师的维修范围、承包商报价以及对物业价值的影响。价格调整、卖方维修或继续按原价购买各有取舍,最终决定应同时考虑合同阶段、贷款条件和个人风险承受能力。海外买家还要为现场复查、授权签署和跨时区沟通预留时间。
不要在交换合同前只依赖一封“估值通过”的邮件。若调查发现问题,应让测量师、律师和贷款方分别确认对价格、贷款条件与交易安排的影响。可参考首付与 LTV 指南整理预算,或通过一对一咨询说明物业类型、成交价和估值结果。
主要来源及核验日期:MoneyHelper:Mortgage fees and costs when buying or selling a home;MoneyHelper:Find homebuying advice。2026-09-24 核验。本文为一般信息,不构成物业、法律或贷款个案意见。