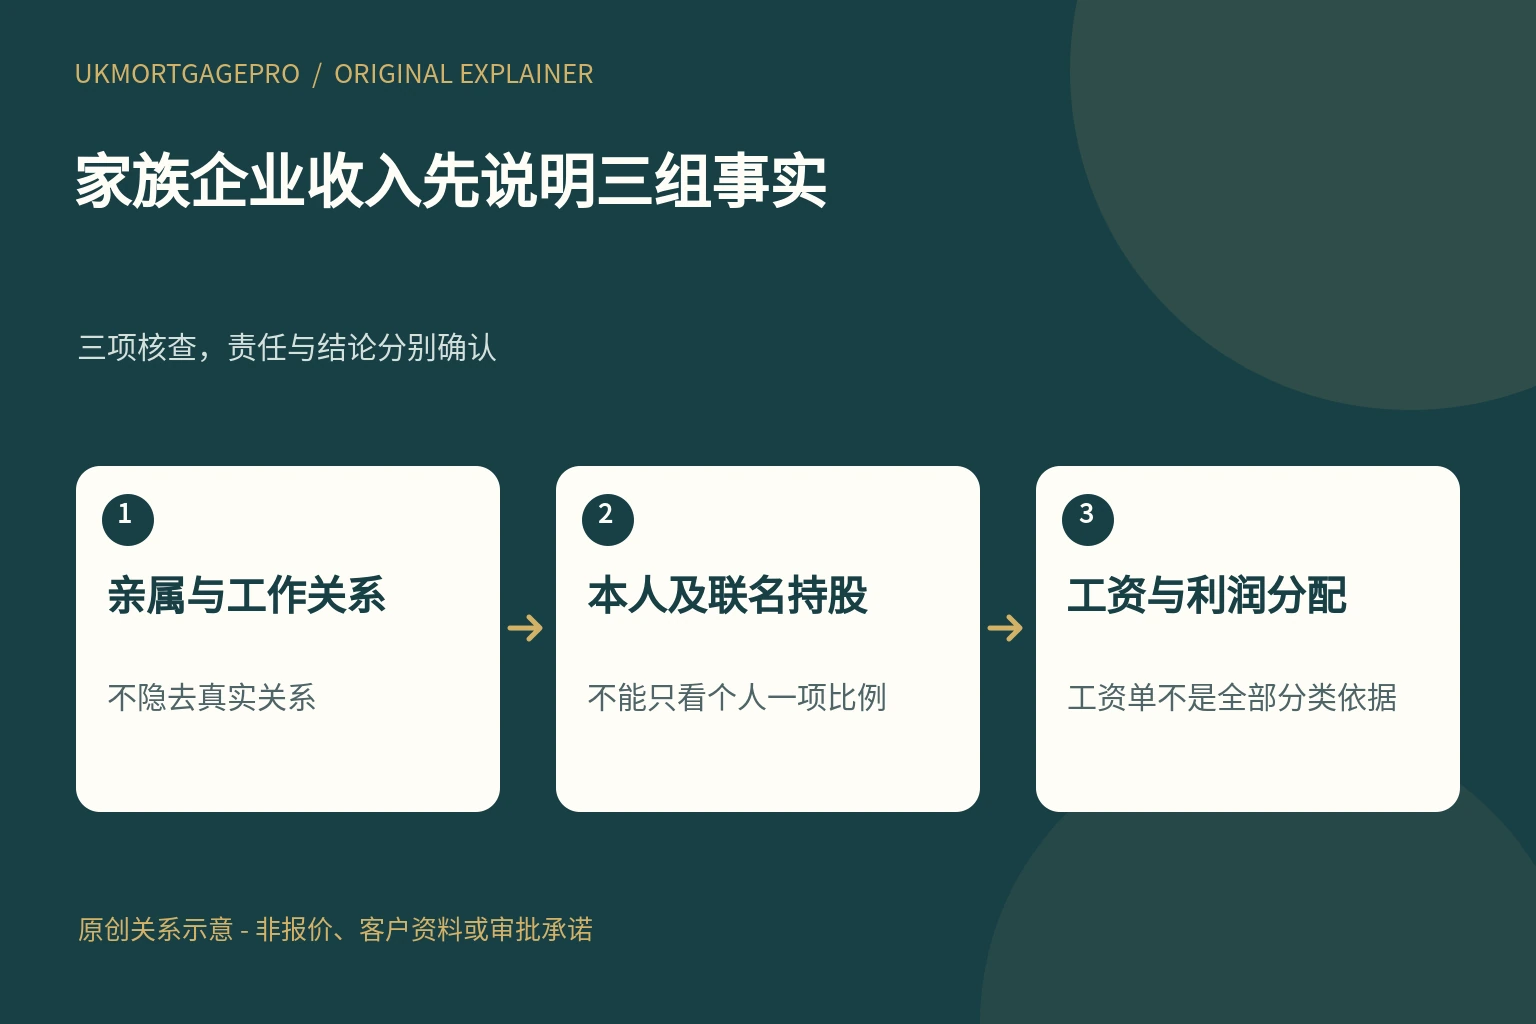
UKMortgagePro原创关系图:亲属与工作关系、本人及联名持股、工资与利润分配,三项核查不能互相替代。
工资单不是贷款分类的唯一依据
由父母、配偶或其他亲属经营的企业每月发工资,申请英国房贷时,不能只凭拿得到工资单就认定一定按普通雇员处理;也不能反过来认定只要存在亲属关系,收入就必然不被考虑。应先说明公司关系、个人角色、持股和取得收入的方式,让实际贷款方确认适用分类。本文不建议改变持股或发薪以配合申请,也不提供提高借款额的结构安排。真实关系本身是需要说明的事实,不应为了看起来像普通受雇而省略,尤其联名申请人也与同一企业有关时,应一起交接。
劳动、税务和贷款口径先分开
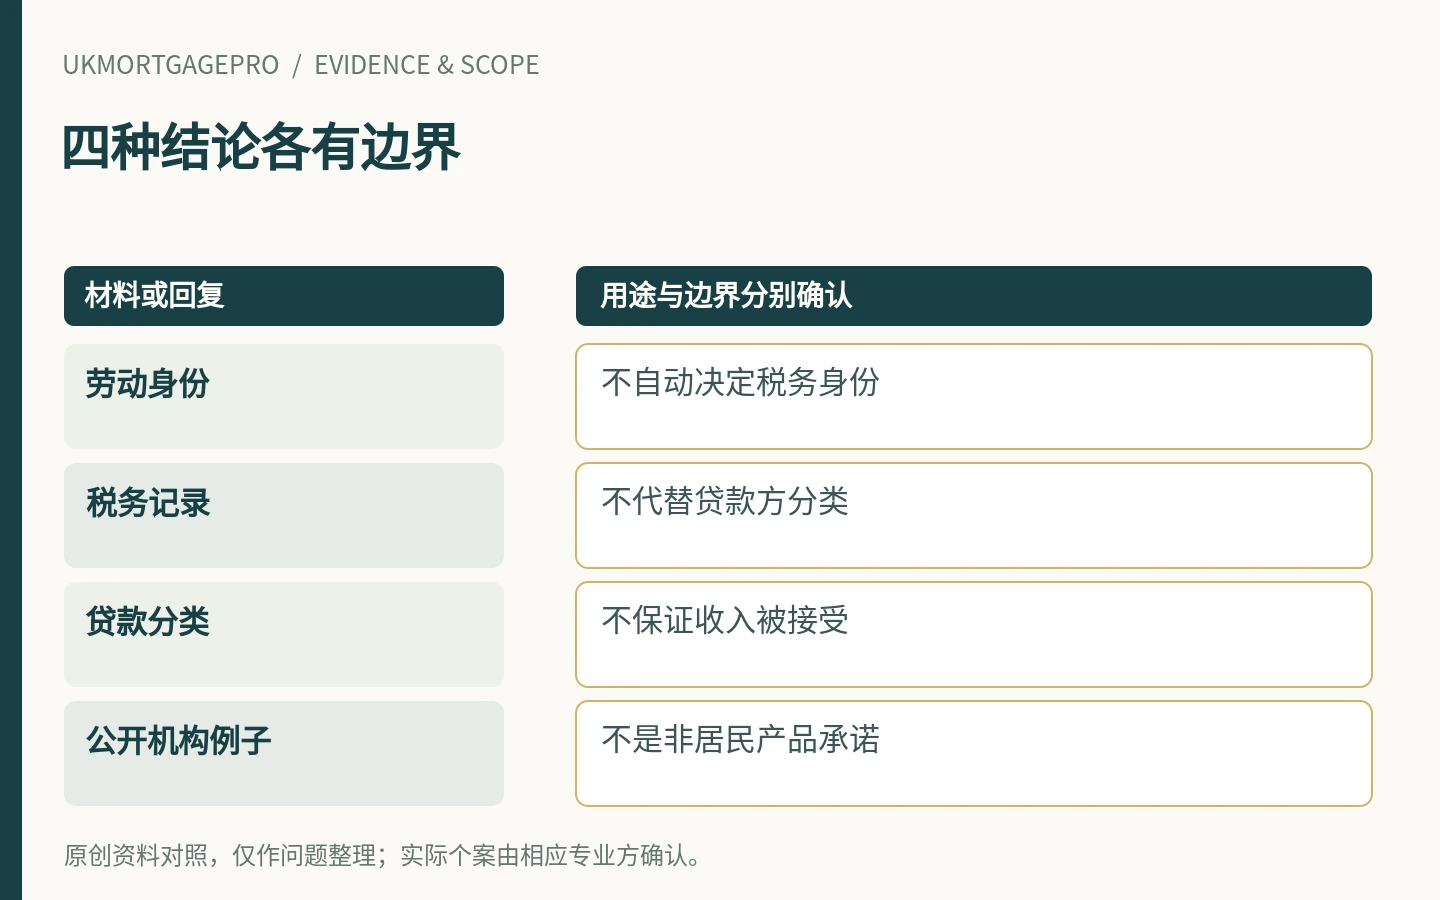
GOV.UK说明,一个人在劳动法下可能属于雇员,却在税务上有不同身份。这已经提示,不能把某一领域的称呼直接当成所有目的下的答案;贷款方还会按自身条件评价收入。雇佣合同、纳税记录和工资入账各有作用,但不能单独替代银行对自雇或受雇分类的判断。本文不为申请人裁定劳动或税务身份,也不让读者自行更改申报。咨询时可以清楚说“我的合同这样写、报酬这样支付、股权这样持有”,由办理人说明申请需要采用什么口径,而不是先选一个材料最少的标签。
先列持股与收入,不只列职位
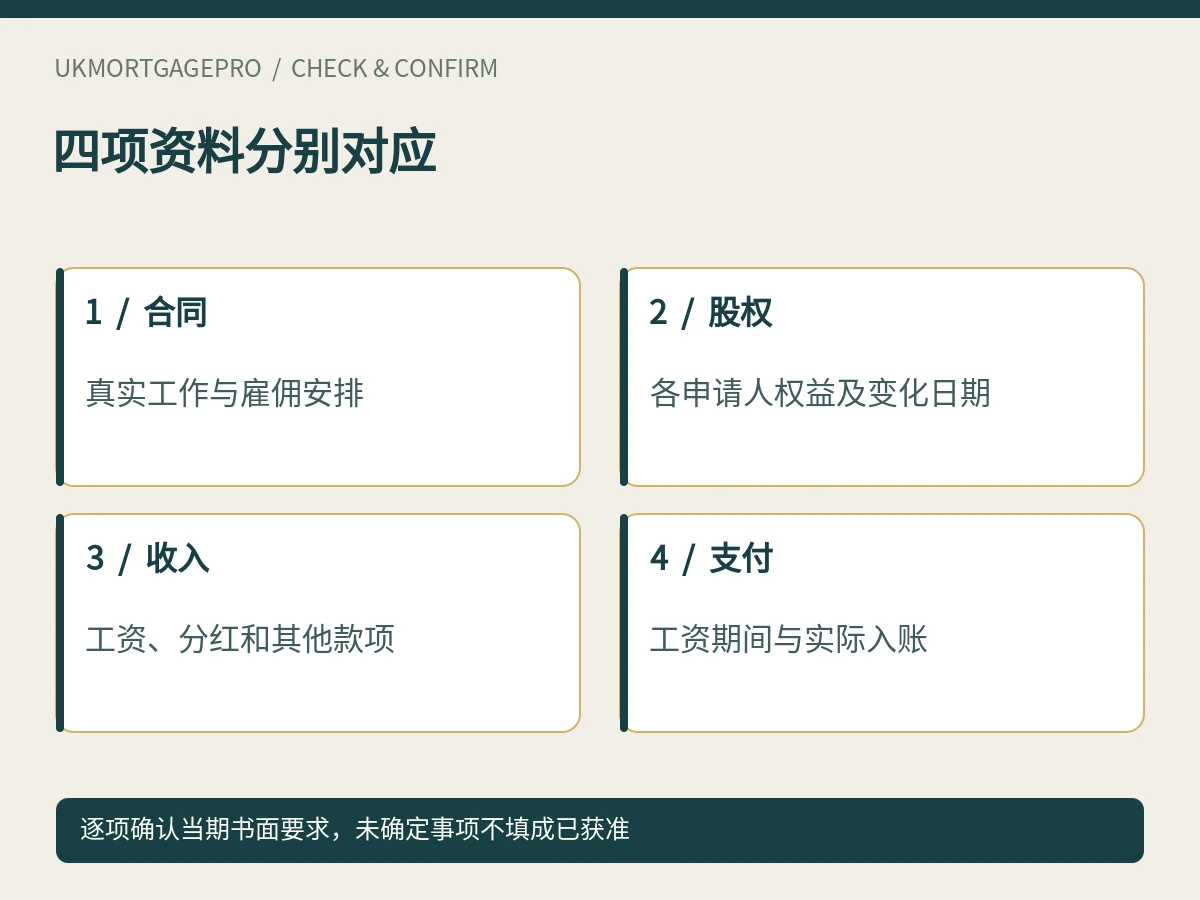
准备一张事实摘要,可分别写本人持股、联名申请人持股、在企业的职责,以及工资、分红或利润份额分别怎样取得。职位叫经理、董事或员工,并不能替代这些事实;同样,不参与日常经营也不意味着持股一定与贷款分类无关。股权曾经改变时,说明实际日期和期间,不把现在的比例覆盖过去的收入记录。本文不解释复杂集团或受益持股的全部法律归属,存在代持、间接持有或其他安排时,应请适当专业人士协助说明,不能在申请摘要里简单删去不容易解释的一层关系。
Halifax的例子只说明具体规则
Halifax公开中介条件就家族企业列明,持股达到百分之二十五,或收入包含分红或企业净利润份额等情形,要按自雇处理;对共同持股的联名申请人还设有合计持股判断。该页另列可按雇员处理的条件,不能只读工资部分而不看股权和分配。这里引用的是一家机构的当期公开例子,不是全行业法定分界,也不证明海外公司或非居民符合其产品范围。实际办理时应让贷款方确认本案定义,不把一个公开百分比套在所有机构、所有企业结构或所有联名安排上。
按雇员处理仍需对应证据
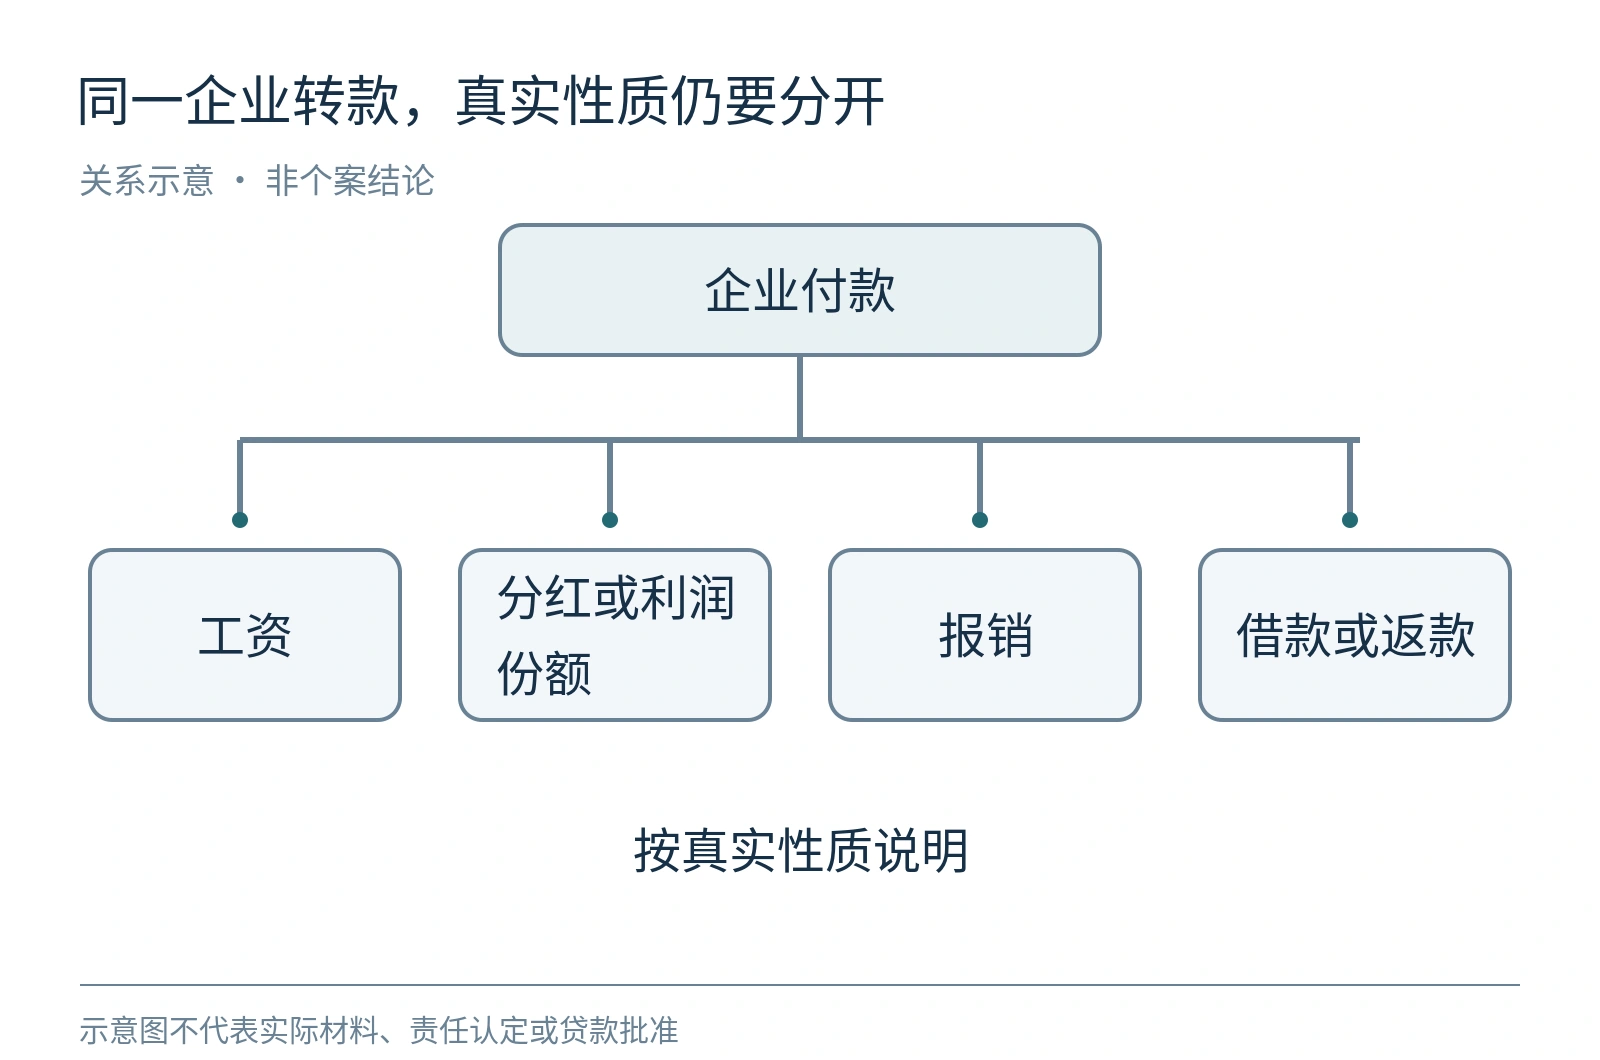
上述Halifax家族企业说明,对符合其雇员条件的情形,要求银行流水支持用于验证收入的工资单。它说明“雇员”并不等于只交一张工资单,也不表示每笔入账名称写工资就已经核实。整理材料时,可把真实工资期间、工资单和相应收款记录连接起来;如金额差异来自税费、支付周期或其他原因,交由原出具方或会计人员解释。不要自己修改原文件使数字一致,也不能把企业转来的报销、借款或一次性返款直接重新标成固定工资。实际需要的文件范围,以本案机构说明为准。
额外核验条件不能删掉前提
Halifax当前说明中的一项额外要求,针对通过Faster Payment支付的情形,提出HMRC employment history来验证工资单及流水上的收入。不能把这一条件删成“所有家族员工都必须取得同一文件”,也不应把英国文件名称直接强加在境外雇主身上。若本案支付方式或税务地区不同,应先问实际机构接受什么证明,再决定是否需要准备。准备资料前先确认适用地区和文件用途,不应将境外税务资料擅自改成英国文件格式,也不能保证某一替代证明获接受。公开条件的支付方式、地区和用途需要一起看,避免只摘录最显眼的材料名称。
联名申请要防止各看各的比例
两名申请人可能分别领取工资,同时持有同一企业股份。如果各自只向办理人说自己是少数股东,便可能掩盖贷款方需要考虑的联合持有情况。应把相关持股放在同一摘要中,让办理人按实际机构要求判断,不能先假定每个人都独立适用某个较低比例。这里不将亲属所有股份都当然算在申请人名下,也不自行设定间接持股的计算公式。哪些人、哪些权益和哪个期间相关,应通过真实股权资料和适当说明确认;申请人不应为避开分类而临时更名或隐去联名关系。
家族证明要保持出具人与事实一致
雇主说明、工资资料和会计文件,应由实际有责任及权限的人出具。申请人不能因为公司是家人经营,就自行代签、补造记录或让亲属确认未核实的金额。若办理人需要进一步解释,可先问清问题是身份、股权、支付还是持续性,再由适当人员回应,避免一次堆交所有公司私人记录。本文不认定亲属签署的文件一律无效,也不创造所有银行必须独立审计的规则。目的在于让每份材料说明真实来源和用途,而不是以“家里都知道”代替可以核对的收入事实。
海外适用资格在分类之前核对
非英国居民应先让实际贷款方确认居住地、公司所在地区、收入币种及收入类型是否在考虑范围。本文所引Halifax页面另列英国居住要求,并一般不接受非英镑自雇收入,不能把分类例子当作海外申请渠道承诺。分类讲清楚,也不等于收入必定可用或贷款必定批准。初次公开咨询只需给公司地区、角色、持股和收入类别摘要,不上传完整账户、税号、签名或亲属身份文件。确认适当接收方式后,再按本案要求交必要资料,避免在资格未确定时先购买大量证明服务。
让办理人确认路径,再准备对应资料
可询问:本案按雇员还是自雇评估,联合持股怎样处理,工资与分红需要哪些对应材料,额外验证条件是否实际适用,以及海外资格是否已经确认。贷款分类、收入采用和客户资格由实际贷款方确认;劳动及税务身份分别请适当专业人士核对。引用公开条件不表示合作、背书或个案批准。本文不构成个人贷款、法律、税务或投资建议。请保持原有事实和文件真实,由实际机构及适当专业人士核对;未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 明确与企业关系、职责及真实收入类别。
- 本人和联名申请人的持股放在同一摘要。
- 工资、分红、利润分配、借款与报销分开列。
- 额外收入核验保留支付方式等适用前提。
- 先核海外资格,再准备实际机构要求的文件。
常见问题
公司由家人经营就不能用工资申请吗?
不能这样概括。应说明关系、股权和收入,由实际贷款方判断分类及接受范围。
有工资单就一定按雇员吗?
不一定,持股和分红等也可能影响具体贷款分类。
所有家族员工都要交HMRC employment history吗?
不能这样读。所引机构当前额外要求有Faster Payment等具体前提,并非全行业通用。
银行的雇员分类等于劳动法和税务身份吗?
不能自动等同,各自用途和判断需要分开核对。
资料来源与适用边界
- Halifax Intermediaries — Mortgage lending criteria — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- GOV.UK — Employment status: employee — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。