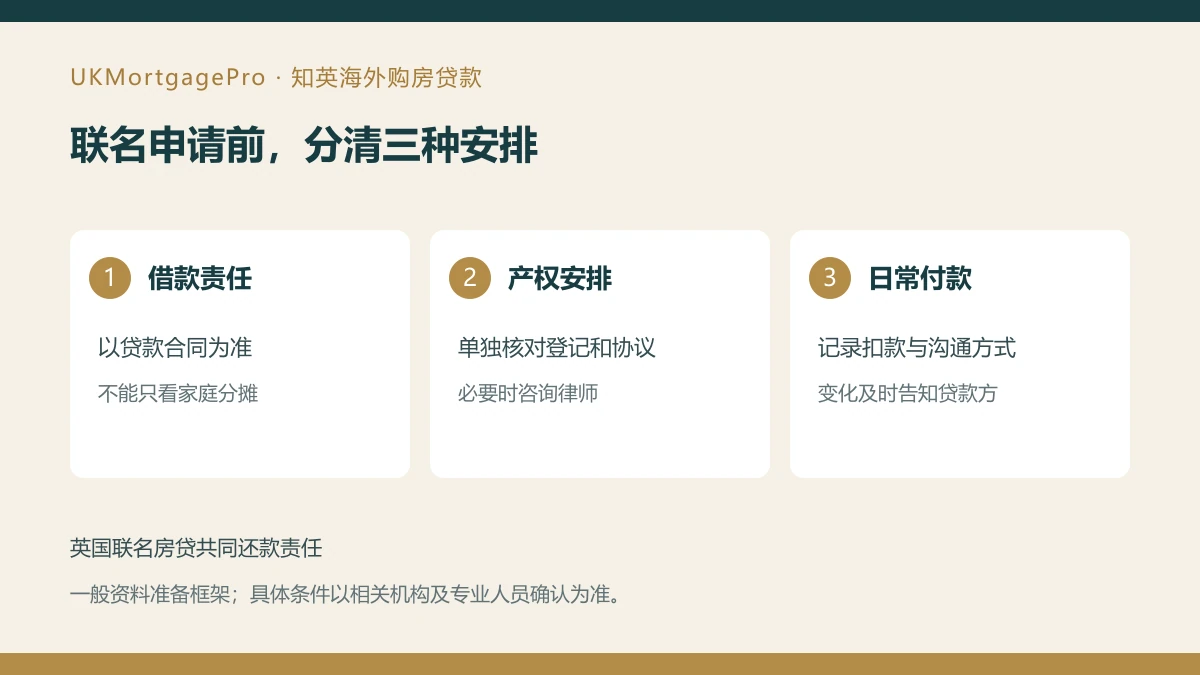
联名借款人的家庭分摊约定,不等于贷款合同将债务切成两份。申请前应把共同借款、房屋所有权与日常付款安排分开核对,避免只谈收入相加而忽略责任。
一份共同债务,不是两份独立贷款
MoneyHelper 提醒,承担共同贷款时,每个人都可能对整笔债务负责,共同信贷也会关联借款人的信用记录。因此,家人之间约定每月各付一半,并不自动限制贷款方在合同下的权利。具体责任要看正式文件;本文讨论的是签约前需要明确的问题,不对任何家庭纠纷作法律判断。
资料来源:MoneyHelper 官方说明(查阅日期:2026年9月26日)。以下清单为本文整理的沟通方法,不是该机构的个案结论。
把收入讨论与责任讨论分开
申请时可能需要整理双方收入与支出,但提供两份收入材料不代表贷款一定获批,也不保证可借金额简单相加。本文建议先做一张角色清单:谁是申请人、谁会签借款文件、谁拥有物业、谁安排实际扣款。每个名字均以相关正式文件为准,不用中介口头称呼或家庭习惯替代。
不要从出资比例推断产权和债务
首付由谁支付、贷款由谁签署、产权怎样持有,是不同问题。不能因为一方贡献较多首付,就自行推断另一方只承担较小贷款责任;也不能把共同借款自动理解成任何特定产权比例。如需约定财产权益、保障双方利益或安排后续变更,应向适当的法律专业人士解释实际情况并取得意见。
提前约定日常付款与异常沟通
双方可整理扣款账户、付款日期、负责查看账单的人,以及收入中断时如何及时沟通。这只是管理安排,不是改写合同责任。若一方打算搬离、离开英国或更换工作,不要假定贷款责任随生活安排自动结束。涉及借款人或产权变更,应先向贷款方和专业顾问确认正式流程,不擅自停付月供。
签约前留存完整文件版本
把申请信息、贷款建议、Offer、产权相关资料分别归档,记录收到日期和未解决问题。向贷款方确认借款责任的书面说明,向律师询问产权安排的法律影响,避免用同一份摘要代替两方的意见。每位签字人都应有机会读懂文件;无法理解的条款先澄清,不以家庭内部已达成口头约定为由跳过核对。
常见问题
约定各付一半就只负责一半吗?不能据此认定,需以合同及适用规则为准。一方搬走能直接删除名字吗?不能自行处理,应询问贷款方和法律专业人士。可以用共同账户代替联名贷款吗?账户安排与借款人身份不同,应分别核对。本文不处理具体争议、产权比例或分居财产分配,也不承诺某种借款结构适合所有家庭。
准备下一次咨询
UKMortgagePro(知英海外购房贷款)建议先整理物业所在地、实际用途、申请人居住与收入情况,以及目标完成时间。初次沟通提供情况概要即可,不在公开表单发送身份证件、完整银行流水或账号密码。可浏览相关贷款服务,结合延伸阅读梳理问题,再通过一对一咨询说明自己的情况。
本文提供一般信息,不是个人贷款、投资、税务、法律或房屋状况意见,不构成贷款方批准或收益承诺。产品、费用、资格与地区规则可能变化,具体决定应以当期正式文件及适当专业意见为依据。贷款无法按约偿还可能危及抵押物业。