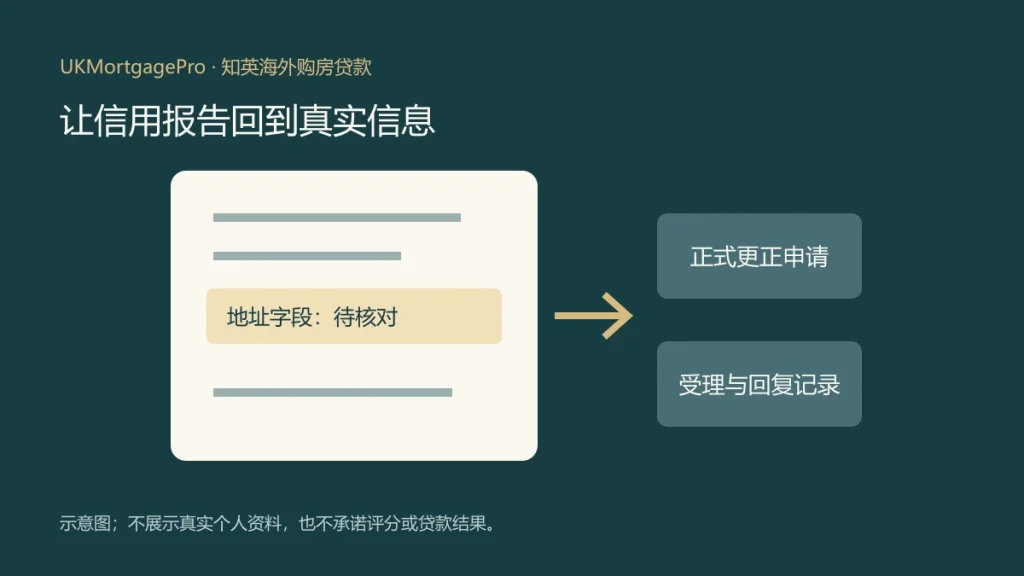
本篇针对已经存在、但内容可能有误的信用报告,不是没有英国信用记录的申请攻略。先定位具体字段和信息提供方,再通过征信机构正式渠道提出更正;不要把反复申请贷款当作纠错方法。
先区分报告错误与评分变化
MoneyHelper 建议核对信用报告资料,发现错误应及时向信用参考机构提出,包括看似细小的地址错误。信用评分变化本身不等于底层记录错误,更不能据此推断某家银行一定会拒绝或批准贷款。本文只介绍整理纠错信息的方法,不提供删除真实不利记录或提高评分的保证。
资料来源:MoneyHelper 官方说明(查阅日期:2026年9月26日)。以下清单为本文整理的沟通方法,不是该机构的个案结论。
把问题缩小到一条可核对的信息
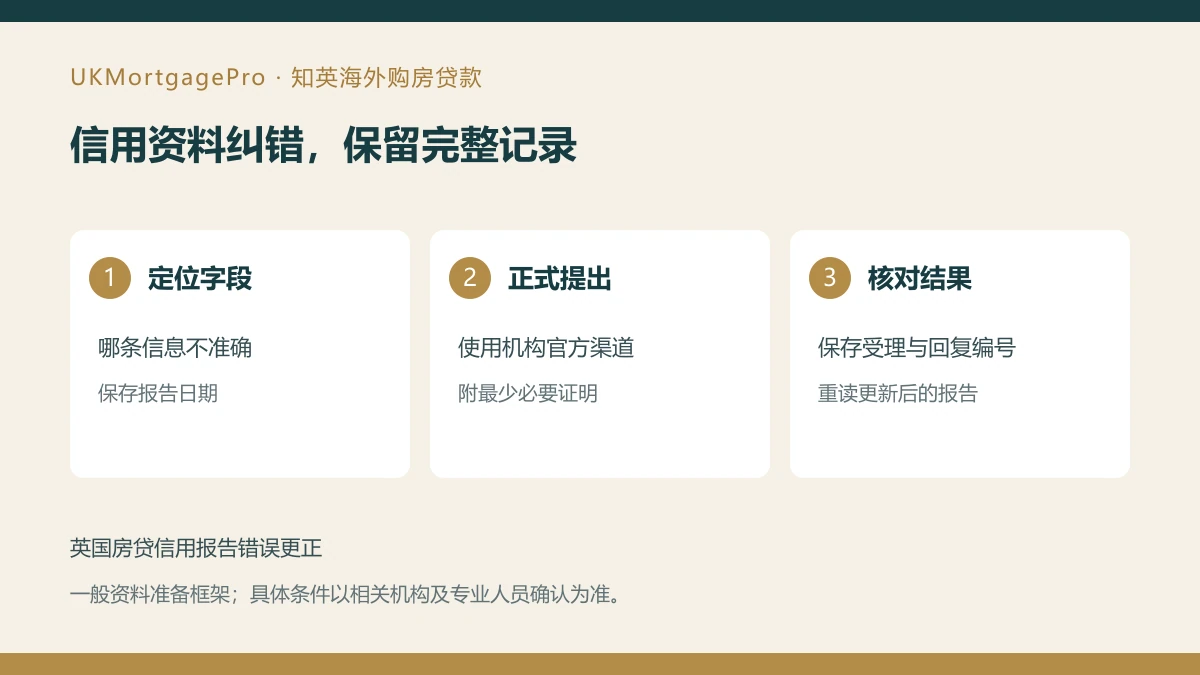
先写明报告来自哪家机构、获取日期、涉及哪条账户或身份信息,以及你认为哪里不准确。例如,争议是地址拼写、账户归属、付款状态,还是记录日期。不要在同一段描述里混合无关账户。与原始文件核对时保留必要信息,但不要把完整信用报告、证件号码或账户密码放到公开咨询表单。
使用正式渠道,不相信代删承诺
从机构官方网站进入查询或异议处理渠道,必要时联系提供该条信息的金融机构。提交说明应简洁、可核验,并保留受理编号。本文建议仅提供处理问题所需的证明,不随意向社交平台的所谓修复人员发送敏感材料。存在真实但不理想的记录,与资料被错误记载是不同情况,不能承诺花钱就能移除。
在申请时间表里记录纠错进度
如果正在准备英国房贷,可向负责的顾问说明有一项资料争议,并询问贷款方需要什么解释或证据。不要自行宣称记录已修正,也不要为了试探结果同时反复递交多份正式信贷申请。对材料是否足够、申请能否继续以及银行会如何评估,应由相应机构判断;处理进度不能转换成确定的获批日期。
收到答复后,再看实际报告
保留原报告、问题说明、受理编号、答复日期与结果,然后重读报告核对相关字段是否变化。如果仍有疑问,先沿该机构说明的复核或投诉路径处理。不同机构的资料不能简单当作同一份文件,向一处提出异议也不能自行假定所有渠道同步完成。本文不提供固定处理时限,具体以受理机构的说明为准。
常见问题
分数低就一定是记录错误吗?不是,需要核对具体资料。人在海外能否忽略以前的英国地址记录?不宜自行略去,应如实说明并核对是否准确。纠错完成就能保证贷款通过吗?不能,贷款方还会依据其要求评估其他信息。如果根本没有英国信用记录,本篇流程不适用,应另外讨论申请资料与产品资格,而不是创建或修改不存在的信用历史。
准备下一次咨询
UKMortgagePro(知英海外购房贷款)建议先整理物业所在地、实际用途、申请人居住与收入情况,以及目标完成时间。初次沟通提供情况概要即可,不在公开表单发送身份证件、完整银行流水或账号密码。可浏览相关贷款服务,结合延伸阅读梳理问题,再通过一对一咨询说明自己的情况。
本文提供一般信息,不是个人贷款、投资、税务、法律或房屋状况意见,不构成贷款方批准或收益承诺。产品、费用、资格与地区规则可能变化,具体决定应以当期正式文件及适当专业意见为依据。贷款无法按约偿还可能危及抵押物业。