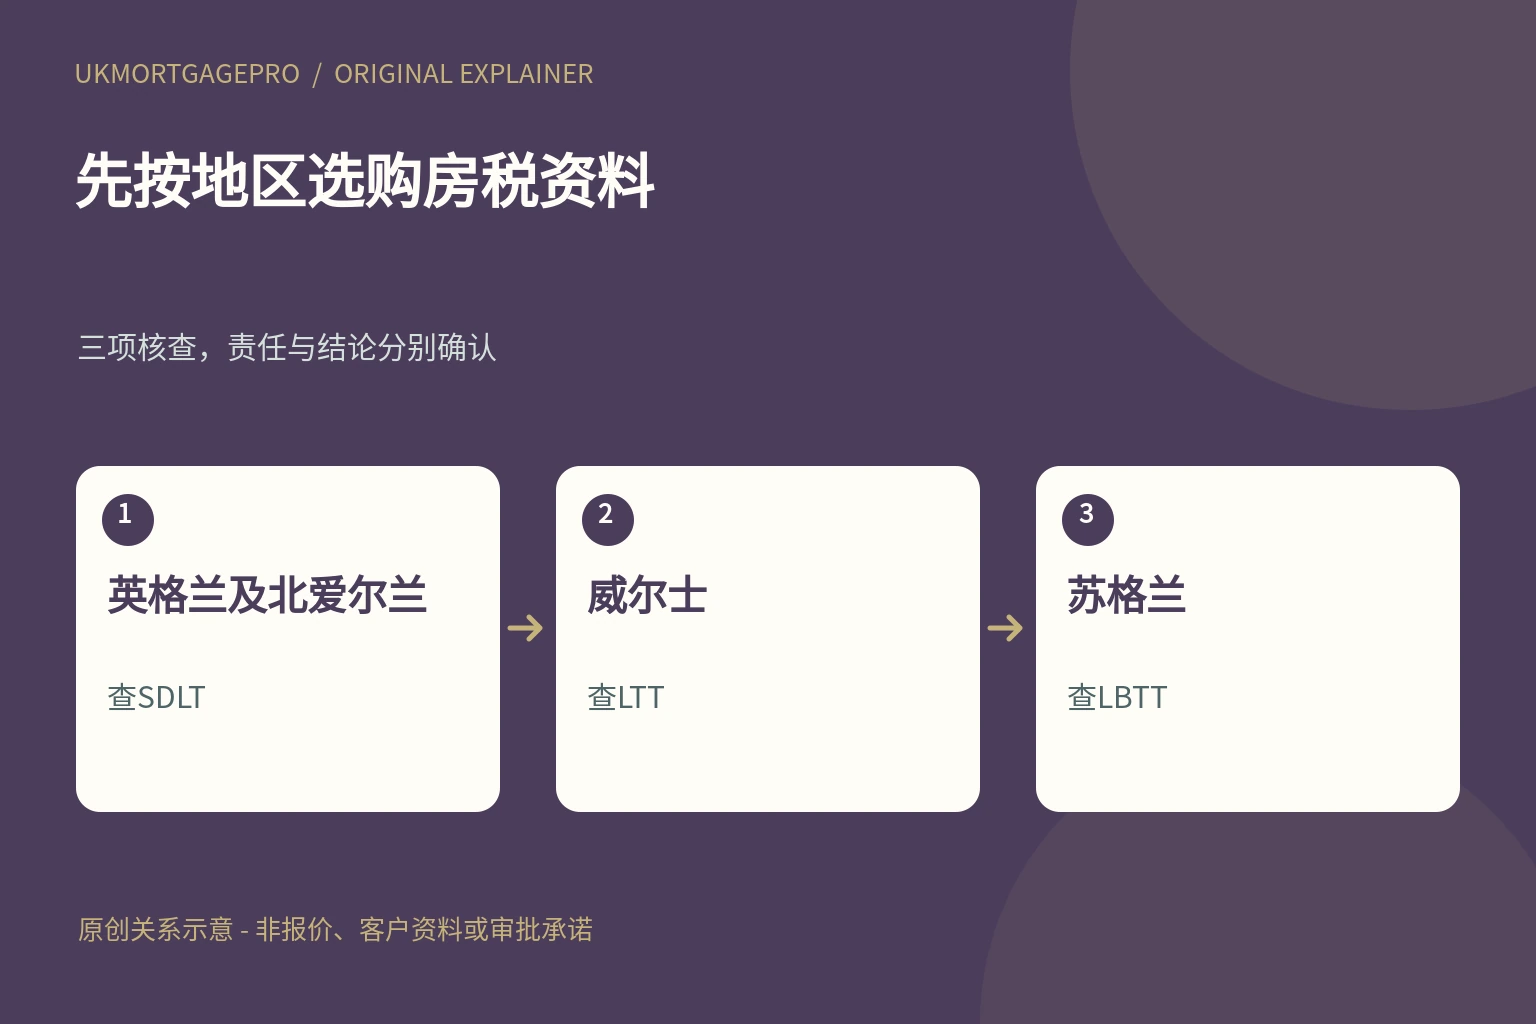
UKMortgagePro原创关系图:英格兰及北爱尔兰、威尔士、苏格兰,三项核查不能互相替代。
第一步先确定物业地区
从新加坡看英国房产时,买家可能习惯把所有购房税都叫作“印花税”,然后打开同一个计算器。真正需要先确定的是物业位于英格兰、北爱尔兰、威尔士还是苏格兰,而不是由哪家银行提供贷款。税制选错,后面的首次买家优惠、额外住宅规则和现金预算都可能跟着错。本文不计算本案税额、不推荐跨地区购房,也不表示任何新加坡银行覆盖这些地区。先确认银行是否考虑目标物业,再让当地适当专业人士按正确税制核算,两件事分别进行,不能用贷款咨询结果替代税务判断。
三种税名对应不同地区
HMRC公开说明,SDLT适用于英格兰及北爱尔兰的相关土地和物业交易;苏格兰使用Land and Buildings Transaction Tax,即LBTT,威尔士则使用Land Transaction Tax,即LTT。它们不是同一个税只换一个中文名称,也不能把其中一地的阶梯或减免填进另一地表格。整理预算时,可直接保留英文缩写和物业地区,让办理人确认所用计算依据。英国这个地理名称适用于整体讨论,但不应成为合并三套购房税条件的理由。本文不列即时税率,避免把一般比较误当成当期正式报价。
威尔士首次买家不能照搬SDLT减免
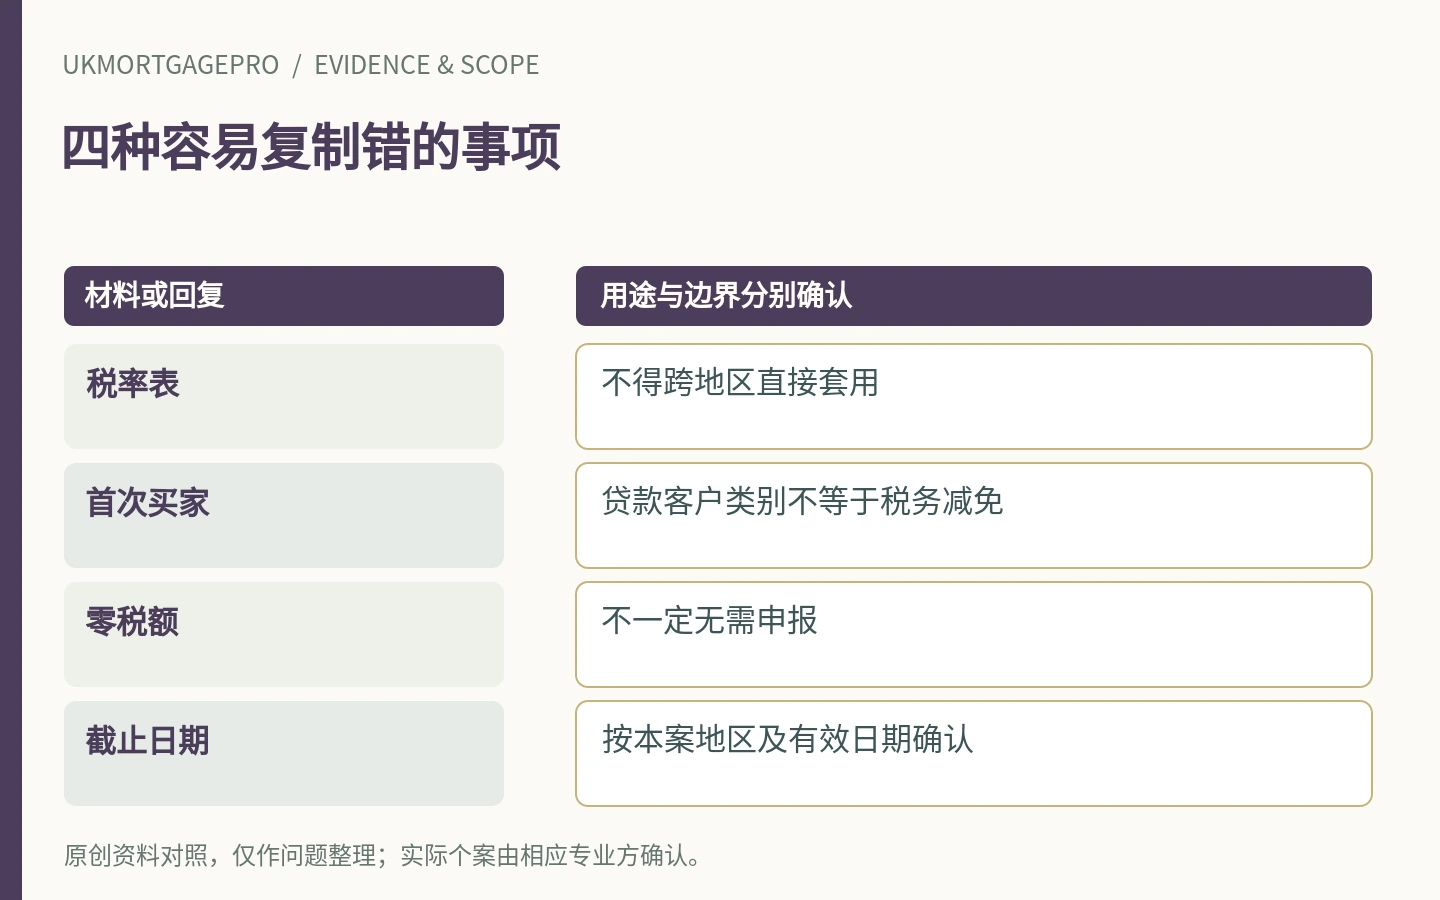
威尔士税务局公开LTT说明明确,威尔士没有首次买家减免。这不等于所有首次买家必定有税款,也不等于存在与英格兰相同的优惠后只换个名称。应按威尔士当期门槛、交易及适用条件核算,而不能以“这是我第一次买英国房”为由,把SDLT首次买家结果复制过来。若售楼说明或非正式预算使用了其他地区的计算器,应请责任方重新核对。本文不认定本案具备零税资格,也不从贷款方所称的首次买家客户类别推导税务减免,两者可以有不同用途和定义。
税款为零与无需申报不是一回事
威尔士公开说明还指出,除特定例外,仍需提交LTT申报,即使没有税款可付。因此,预算表显示零,并不能直接把税务办理一栏划掉。咨询律师时应分别问:是否需要申报、预计税额是多少、谁负责提交和支付,以及最终会提供什么确认。不要只问一个“要不要交税”,让金额和程序混在一起。本文不判断任何一笔交易属于例外,也不指导买家自行套选申报项目。让承办人按真实交易核对,能够避免在贷款和交割都忙于推进时,遗漏仍然存在的税务责任。
不要把申报期限也一并复制
HMRC的SDLT一般说明与威尔士LTT说明采用的申报及支付期限并不相同。威尔士页面列明,从完成日或其他有效交易日的次日起三十日内办理相应申报与付款;SDLT一般说明则列明交割后十四日内。具体交易的有效日期仍应由律师确认,不能只凭合同封面的一个日期计算。苏格兰交易应另按LBTT现行要求由承办人确认日期,不宜拖到截止日才准备资金。可在交割前请承办人列清适用日期、应备款日和责任人,而不是等成交后再套用其他地区的提醒。
苏格兰预算从LBTT官方资料开始
Revenue Scotland公开说明,LBTT于二零一五年四月起取代苏格兰的SDLT,并为住宅、额外住宅附加及非住宅等事项提供各自资料。对正在比较不同英国城市的买家,正确做法是让每套物业的预算采用相应税制,而不是先按伦敦一套金额,再将同一个比例平移到其他地区。本文不比较何地税负最低,也不解释苏格兰额外住宅条件的全部细节。已有房产、买方结构及交易用途等事实,应交给承办人按当地规则处理;不要因为税名不同,就省略其他地区的持有情况。
跨境或复杂物业请先问而不是猜
威尔士官方说明提醒,跨边界物业、多套物业等情况可能影响金额,并提供查询邮编是否位于威尔士的工具。若标的并非一套清楚坐落于单一地区的普通住宅,应把实际范围交律师确认,不仅根据广告中的最近城市判断。邮编查询可以帮助提出问题,但不能代替对整项土地交易的法律审阅。本文不处理跨境分摊、混合用途或成组交易的计算,也不建议为改变税负而人为改写用途。对无法确定的事实先保留疑问,由专业人士依据完整文件判断,比使用看似精确但前提错误的数字更稳妥。
税费现金与可借金额分别准备
银行考虑多少贷款,与买家交割时需要支付多少购房税和其他费用,是两个不同问题。即使同一个估算表同时出现两者,也不表示贷款会自动覆盖税费缺口。可把自有购房款、适用税款、律师费用及其他已知支出分列,再说明哪些金额仍待核定。若物业地区或买方结构改变,税务预算和融资条件都应重新交接,不能只更新一个地址。本文不建议借款支付税费,也不承诺税款可加入贷款;是否有相应产品及是否适合,须由实际机构及适当顾问另行确认。
从新加坡咨询时保留两条核对线
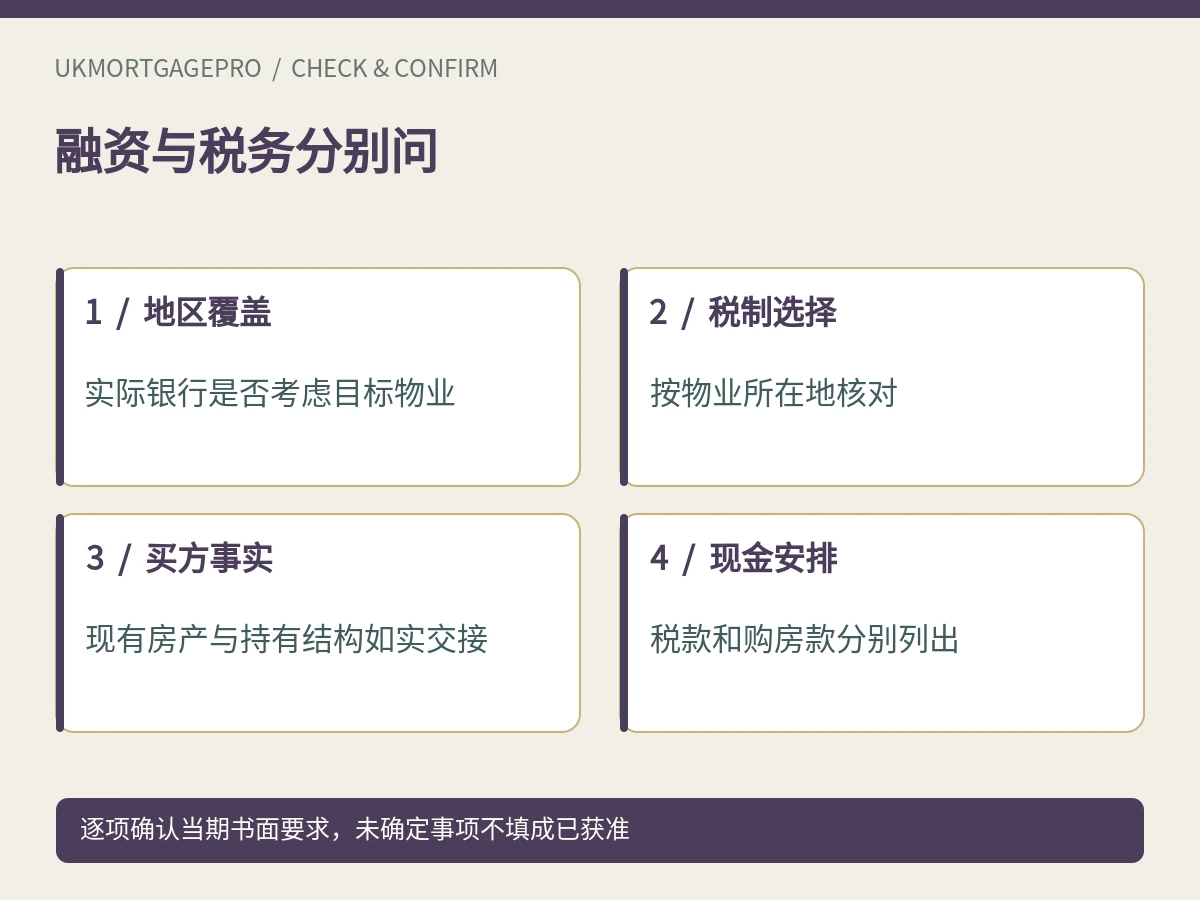
第一条是银行业务范围:目标地区、物业类型、借款人和用途是否属于实际机构考虑范围。第二条是当地购房税:采用哪一税制,按什么交易事实核算,谁办理申报。银行位于新加坡,并不会把威尔士物业改成适用SDLT,也不会让苏格兰税务程序变成新加坡流程。初步咨询只需提供地区、预计价款范围和买方结构,不要在公开留言上传完整合同、税号或私人产权文件。确认正式接收方式后再交必要资料;未知情况应清楚写明,不以网上计算器的默认值代填。
预算确认应能说清依据和待办
一份可用的购房预算,应能说明物业地区、适用税名、计算基于什么买方事实,以及税额和申报何时由谁最终确认。购房税按物业地区和具体交易取得税务及过户意见;银行地区覆盖须另行确认。本文不构成个人贷款、法律、税务或投资建议;税制和交易处理须按本案及当期官方要求核对。没有税款不自动免除申报,贷款预估也不等于批准。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 先列英格兰、北爱尔兰、威尔士或苏格兰的实际物业地区。
- 分别使用SDLT、LTT或LBTT的当期官方依据。
- 威尔士不套用SDLT首次买家减免。
- 分别确认税额、是否申报、有效日期及办理责任。
- 另问银行地区覆盖,自有现金预算不靠默认贷款填缺口。
常见问题
从新加坡银行贷款,就按新加坡购房税算吗?
不能据贷款方所在地判断英国物业税制,应先核英国物业所在地和具体交易。
威尔士LTT有英格兰一样的首次买家减免吗?
威尔士官方说明没有LTT首次买家减免,不能复制SDLT优惠结果。
税款算出来为零,就不用办理任何申报吗?
不一定。威尔士除特定例外仍需申报,应请承办人确认。
确定税制就代表银行接受该地区吗?
不是。融资覆盖和当地税务处理须分别核对。
资料来源与适用边界
- HMRC — Stamp Duty Land Tax overview — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- Revenue Scotland — Land and Buildings Transaction Tax — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- Welsh Revenue Authority — Land Transaction Tax: overview — 读取核查 2026-10-25; 页面发布/更新日期:2024-11-25
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。