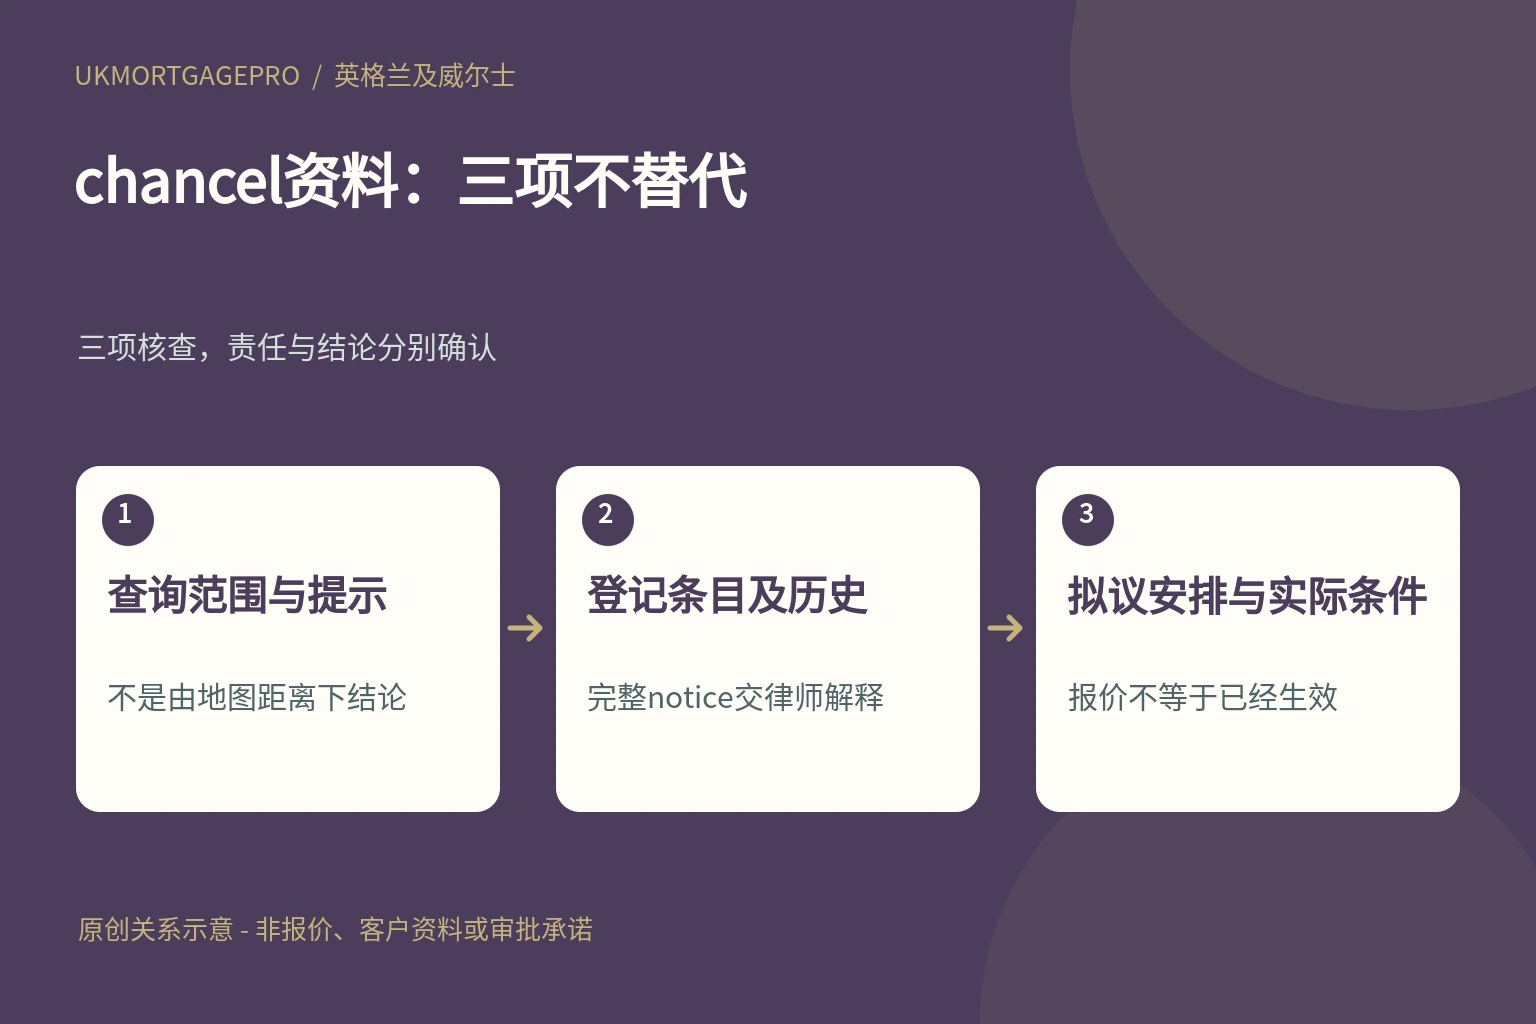
英格兰及威尔士。UKMortgagePro原创关系图:查询范围与提示、登记条目及历史、拟议安排与实际条件,三项核查不能互相替代。
先把三种材料分开,别只问有没有买保险
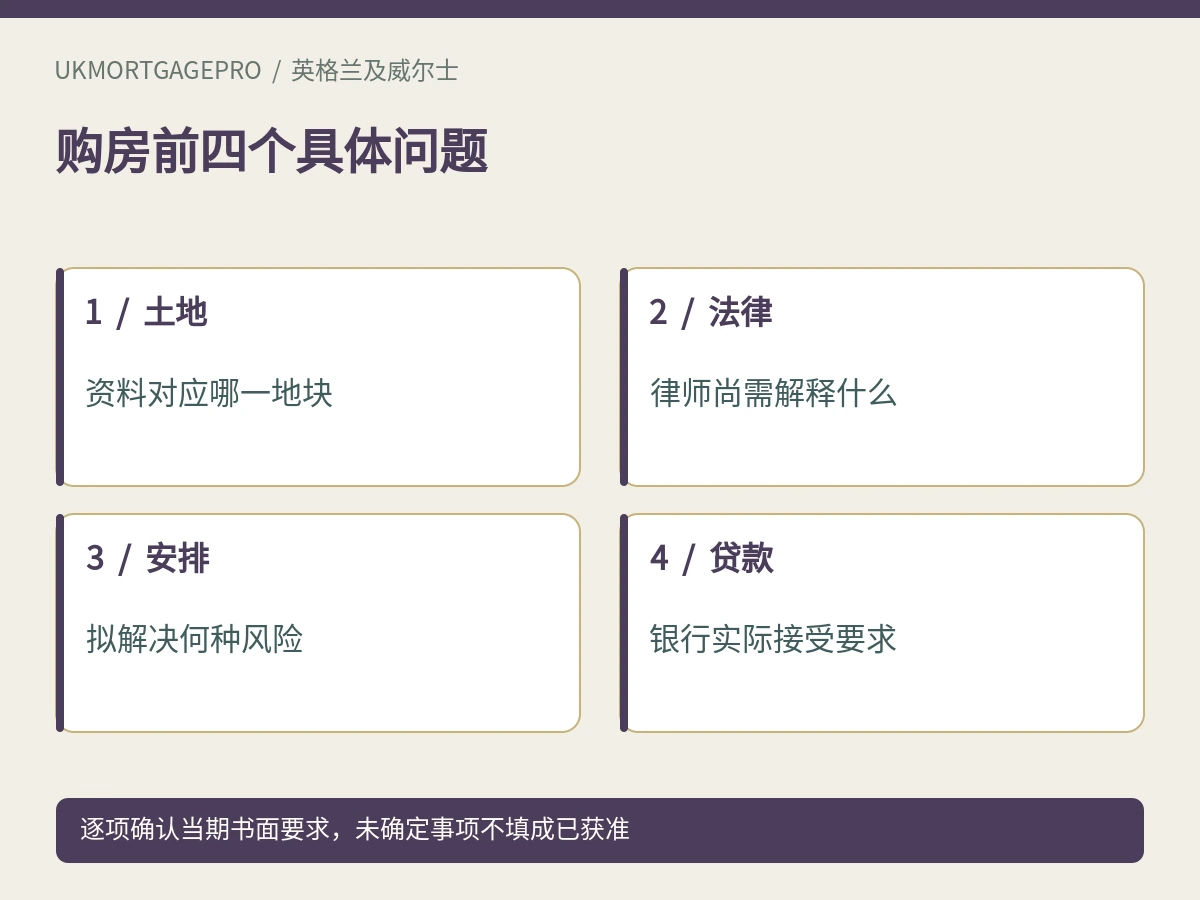
新加坡客户购买英国物业时,律师提到chancel repair liability,可能是在讨论历史形成的教堂修缮责任。查询报告、产权登记上的notice以及保险文件回答不同问题,不能收到其中一项就把另外两项也勾成完成。应先请负责英国物业交易的律师说明本案实际疑问、现有资料和拟采取安排,再确认对融资有什么影响。本文不认定某块土地承担责任,也不推荐某一保险产品或替客户办理登记。
离教堂远近不能单独判断责任
HM Land Registry的PG66说明,这类责任可能与过去附属于rectory的土地有关,而相关土地不一定靠近教堂建筑。房源没有教堂景观、地图上附近看不到教堂,或卖方从未收到款项要求,都不应由客户自行视为法律排除依据。可以向律师提供已知文件与历史线索,但不要自行从现代门牌或地图距离推断结论。是否有需要关注的实际权利、资料或历史,须按具体土地核查。
2013年的登记变化不是一句全面取消
PG66解释相关权利在2013年失去特定的自动保护地位,但并非都在当日自动不存在;之后登记与交易历史可能影响判断。Law Commission当前项目页还讨论有关法律状态的不确定性及拟议澄清。因此,不能把“2013年以后买的”“现在登记没有看到notice”当成放之四海皆准的免责结论。本文不拆解所有例外或替具体交易判断是否受约束,应让律师结合真实登记和历史作出意见。
查询报告需要看范围,不只看结果颜色
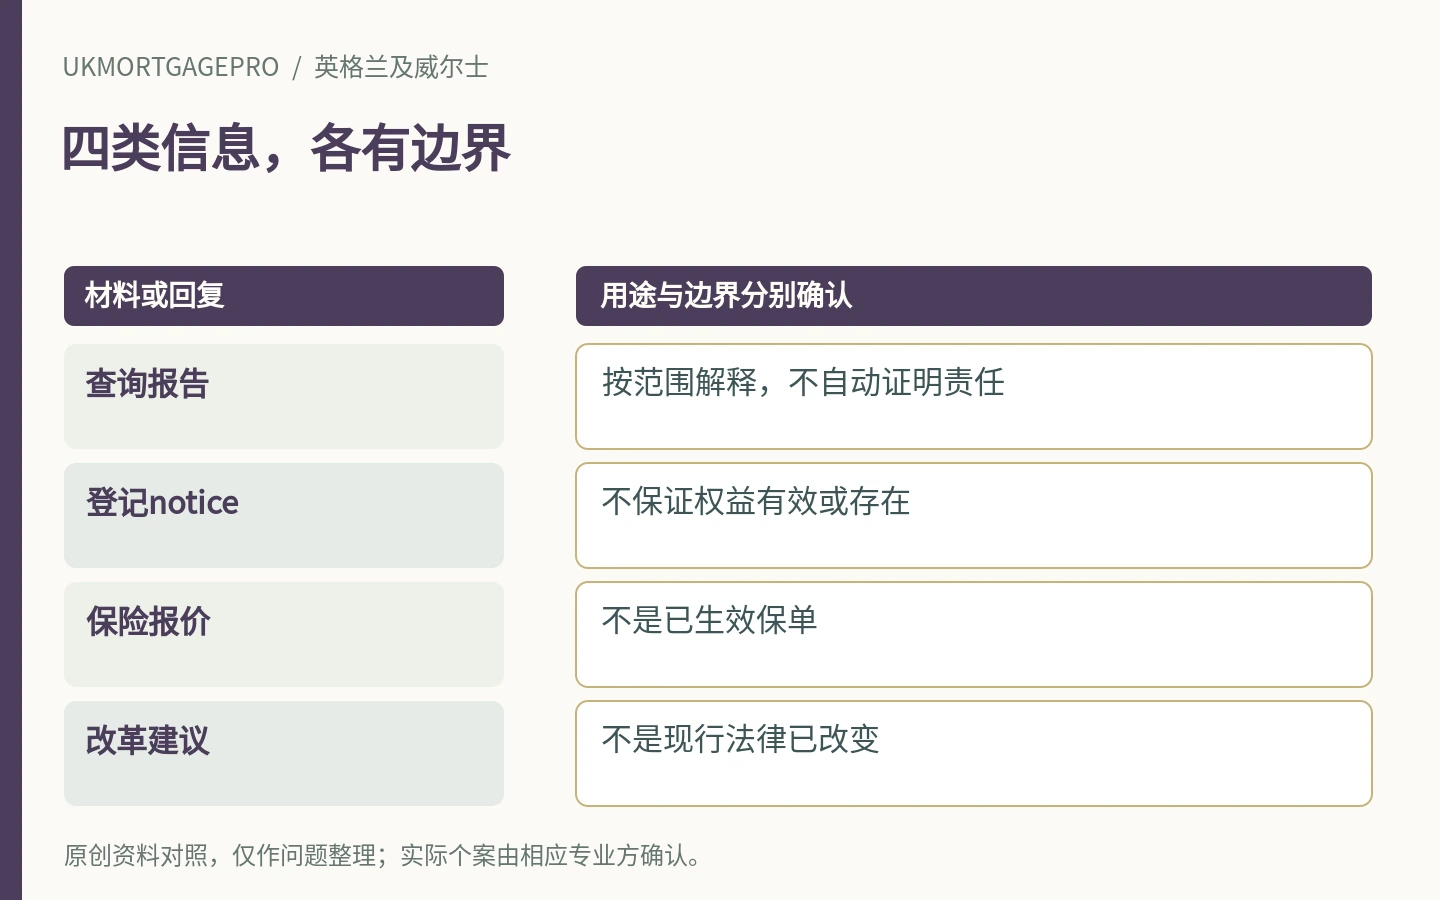
若已有chancel查询,先核其正式名称、目标地块、出具日期、使用的资料和结论限制。报告提示可能性,不应被客户自行当成已确定有责任;某种查询未提示,也不应扩大为对任何法律问题的保证。若只有律师邮件里的一句话,可请求其解释实际含义及是否还有未决事项。不同机构使用的产品名称或措辞可能不同,不宜凭颜色、缩写或中文概述决定交易。
登记notice并不等于法院已判责任成立
HM Land Registry的PG19指出,notice本身不保证其所保护权益有效或甚至实际存在;它与权益优先次序的保护有关。发现相关条目时,应把完整文字、引用文件和日期交律师解释,不能只因为有notice就自行认定应向某人付款。反过来,不能因尚未看到notice就忽略其他需要核查的事实。本篇不提供撤销、移除或反对登记的步骤,也不判断任何申索是否成立。
提出保险时,先问它解决哪一项风险
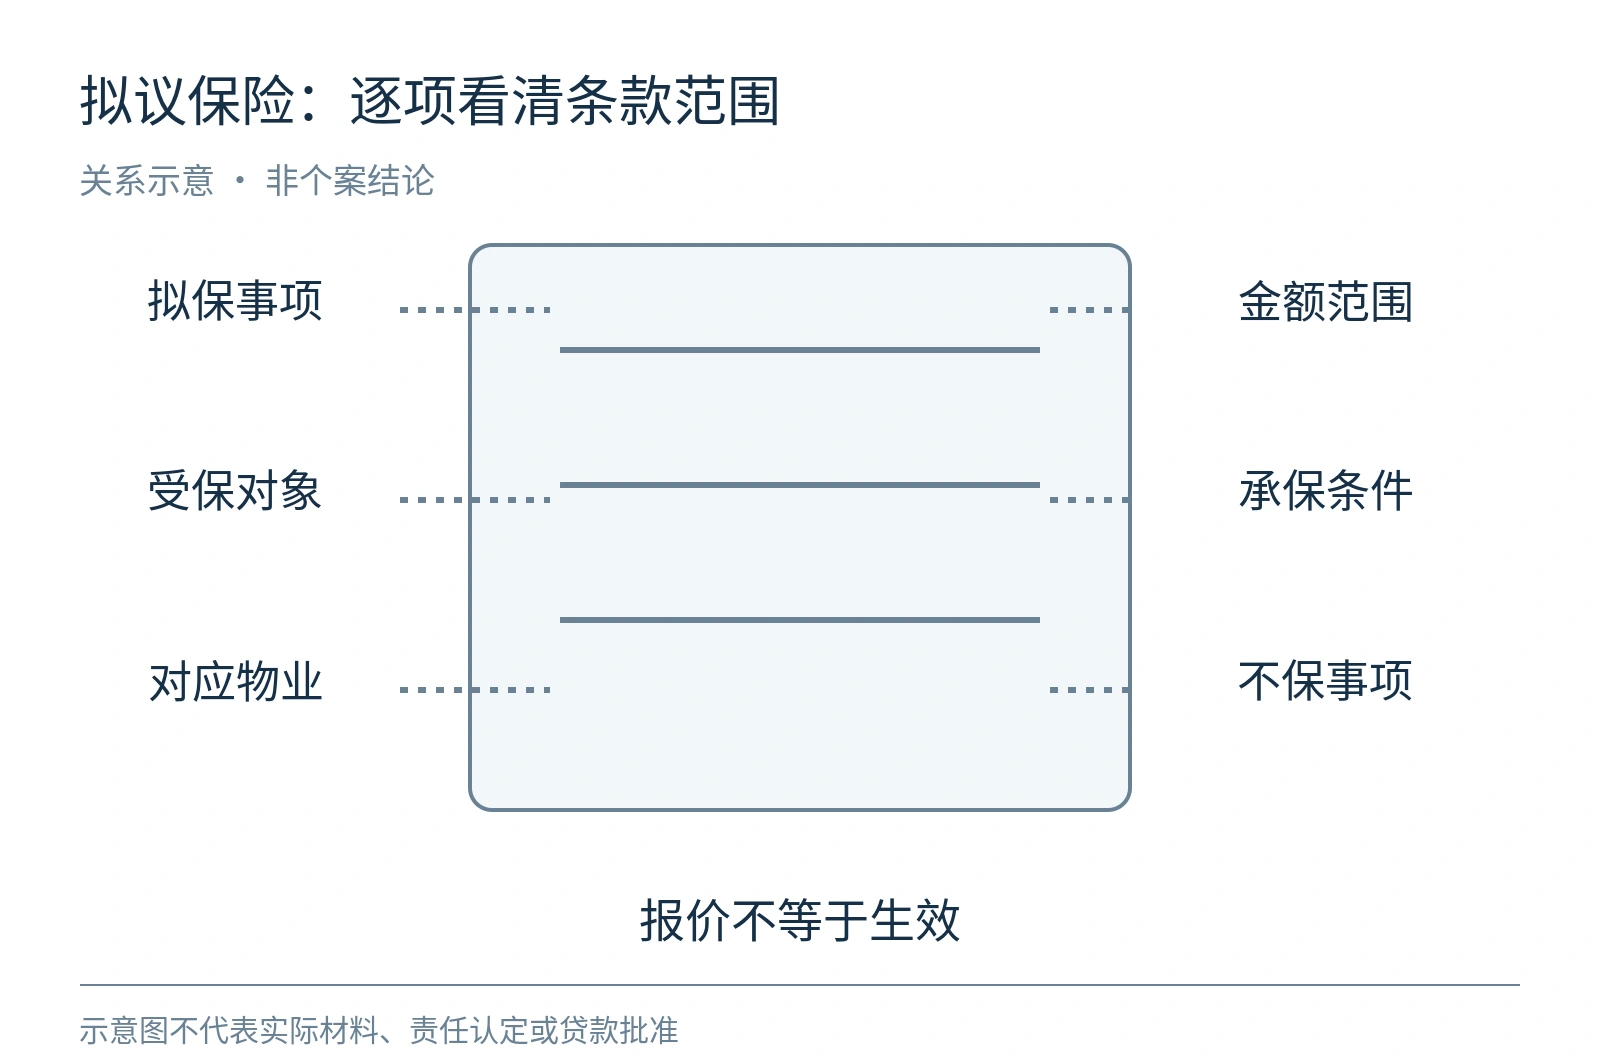
如果律师或适当保险专业人士提出保险安排,应要求说明拟保的事项、受保对象、相关物业、金额范围、条件和不保事项,并核是否符合实际贷款方要求。这里是需要提出的问题,不是任何保险已经覆盖这些内容的保证。报价、拟议条款和已生效保单是不同状态,不能把一封报价邮件写成已有保障。保险也不应被描述成已由登记机构删除责任或法院作出免责判断。
不要凭通用文章决定该联系谁或披露什么
在律师完成对具体资料和拟议保险的解释前,不宜按网上清单自行向不明联系人承认责任、付款或发送整套产权文件。可以先问负责律师,哪些事项由其处理、需要哪些真实资料以及拟议安排有哪些前提。本篇不要求隐瞒已知事实,也不教读者规避承保问题;提交任何正式说明时应真实完整。若已收到实际要求或文件,应保留原件,及时交给有权处理的人。
当前改革讨论要与现行处理分开
Law Commission项目页记载2025年咨询及后续分析,并说明拟议法律修改方向;讨论、建议或草案不等于已完成立法。购房安排应以适用的实际法律、登记及专业意见为依据,不能据未来改革预期先承诺所有责任已不存在。页面内容也可能继续更新,正式交易时仍需核当时状态。本文不把某一年预计发布报告,当成法律已经生效或完成日期的证明。
银行要求与产权问题分别取得答复
向实际贷款办理人如实说明律师提出的事项,以及当前是在等待查询、解释登记还是确认拟议安排。取得保险报价不等于银行已接受,律师能够解释法律也不代替贷款方作准入决定。若对文件、受保对象或完成条件有额外要求,记录正式回复与日期。本文没有任何新加坡银行对chancel问题的统一政策,不把另一个买家的顺利成交当成自己的审批依据。
把交易资料按状态交接
可将文件分为已收到报告、律师待解释、拟议安排及已取得正式确认四组,分别记载资料日期与责任人。不要把不同地块或旧交易的文件拼为当前一套,也不把未回复写成默认同意。首次咨询可说明物业地区、购买或再融资阶段与不明文件名称,无需公开完整产权、个人签名或保单。清楚交接具体问题,才能让各方知道还缺哪一项,而不是重复一句“chancel已经处理”。
范围与风险提示
本文围绕英格兰及威尔士公开登记资料作一般问题整理,不适用于直接套用苏格兰、北爱尔兰或其他国家的制度。责任是否存在、保险是否适合及银行是否接受需要各自负责方确认。查询、notice和保险应各有清楚用途,任何一项都不应被包装成全面的法律或贷款保证。本文为一般资料,不构成个人贷款、投资、法律、税务、保险或物业技术建议;具体要求与个案结论由实际负责机构和具备适当能力的专业人士确认。未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 查询、登记notice和拟议保险分别记录。
- 未按距离或2013年日期直接判断免责。
- 完整条目及交易历史交律师解释。
- 保单范围、条件及银行接受要求未凭报价推断。
- 改革建议与现行处理依据明确分开。
常见问题
房子离教堂很远就不用管吗?
不能仅凭距离判断,实际土地历史与权利由律师核实。
2013年以后责任全部取消了吗?
不能这样概括。官方指导与当前改革项目都要求更细致判断。
notice就证明责任一定有效吗?
不是,PG19说明notice本身不保证受保护权益有效或存在。
买了保险就等于登记责任被删了吗?
不能混同。保险范围及法律登记状态应分别确认。
资料来源与适用边界
- HM Land Registry — Practice guide66 interests losing automatic protection in2013 — 读取核查 2026-10-25; 页面发布/更新日期:2018-04-06
- HM Land Registry — Practice guide19 notices and restrictions — 读取核查 2026-10-25; 页面发布/更新日期:2026-07-27
- Law Commission — Chancel repair liability and registration — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。