使用新加坡自雇、独资或合伙收入申请英国房产融资时,贷款方通常需要理解收入来自什么业务、持续多久、申报数字与实际入账是否一致。只提交一份 Notice of Assessment 或一张账户余额截图,往往不足以解释收入稳定性和可用于还款的金额。
先区分营业额、利润与个人可用收入
营业额反映业务收入规模,但不等于扣除成本后的利润;会计利润也不一定等于已经进入个人账户的现金。应按业务结构说明收入如何产生、费用如何记录、业主提款或合伙分配如何进入个人账户,并解释一次性项目。
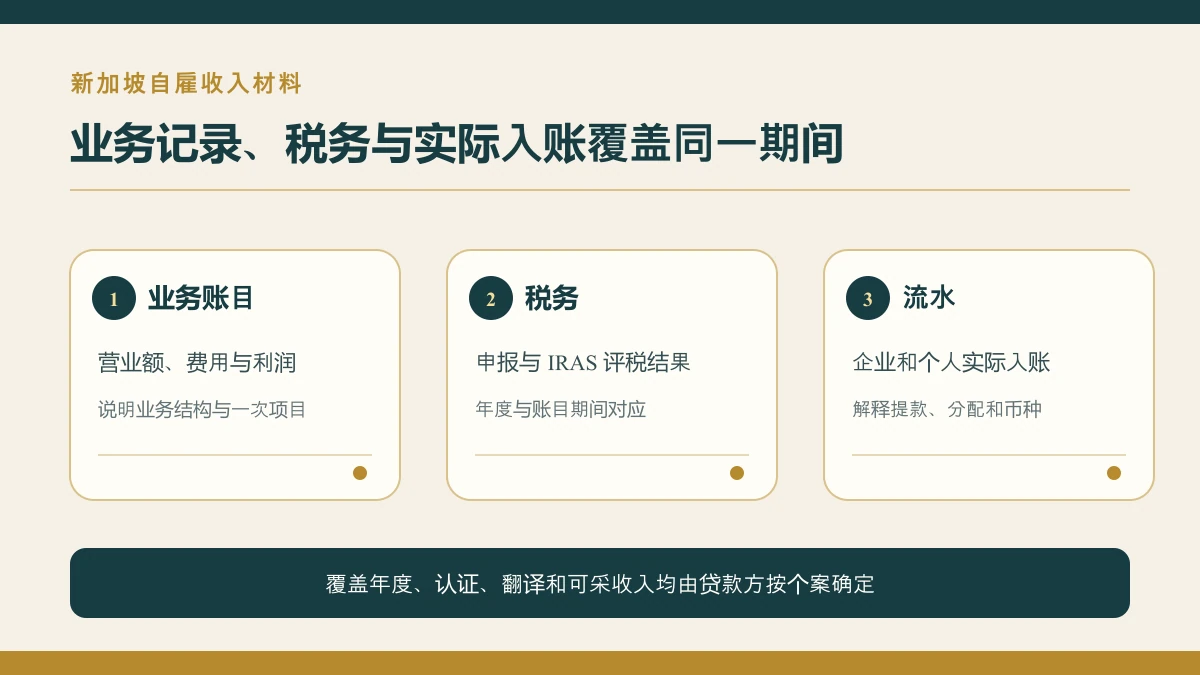
四组资料需要覆盖同一期间
- 业务记录:发票、收款、费用及保存记录的方式;
- 税务资料:报税内容、IRAS 评税结果和对应年度;
- 银行流水:企业或个人账户中的主要入账与支出;
- 业务背景:注册、合同、客户集中度及未来工作的可见度。
IRAS 的自雇和服务提供者税务指南说明了业务记录和申报责任。英国购房整体流程可参考 GOV.UK 的 How to buy a home。贷款方可能要求不同年度、会计格式、翻译或认证文件。
处理币种和时间差
收入以新加坡元产生,而贷款与物业支出通常以英镑计价。申请材料应明确原币数字,不自行把短期汇率当作长期保证。税务年度、公司会计年度和申请日期可能不一致,应在汇总表中标明覆盖期间,避免把不同阶段的数字直接相加。
递交前建立解释性汇总
汇总表可列出年度营业额、主要费用、利润、税务申报、个人实际入账及支持文件。若最近收入明显变化,应说明业务原因和可核资料。所有数字应能够回到原始记录,不以估算替代正式文件,也不隐去负债或持续支出。
业务结构会改变证据路径
独资经营、合伙和公司架构下,收入归属与提款方式不同。申请人应先说明自己如何从业务取得收入,再提供与结构相匹配的资料。企业账户的余额不能自动视作个人可支配收入,公司营业额也不能直接替代个人收入。涉及股息、董事薪酬或合伙分配时,应让数字与正式记录和账户流动一致。
近期增长需要更清楚的佐证
若最近年度收入显著高于历史水平,贷款方可能关注增长是否可持续。可准备合同、发票、持续客户记录和最新管理账目,但不要把未来预期写成已经实现的收入。相反,若某年度受到一次性费用或业务中断影响,也应提供事实背景,由贷款方决定采用哪些年份和计算口径。
递交材料前做数字交叉检查
把申请表、税务资料、账目和流水中的年度及币种放在一张索引中,逐项检查总额和期间。差异未必错误,例如税务口径与现金收付时间可能不同,但应能解释原因。需要会计确认的数字应由合资格人士处理,不要由申请人临时修改正式报表来配合申请。提交后保留最终版本,便于回答补件问题。
本文为一般材料整理信息,不构成会计、税务、法律或贷款批准意见。个案可接受收入和文件范围由贷款方决定。如需按新加坡收入和英国物业目标整理融资材料,可查看新加坡客户英国房贷服务或提交一对一咨询。