用海外工资或经营收入申请英国房贷,难点往往不是“有没有收入”,而是贷款机构能否理解收入如何形成、持续多久、以什么币种支付,以及它怎样进入申请人的账户。英国政府的购房指南提醒买家把收入、支出和贷款可负担性一起考虑;FCA 的按揭规则也要求贷款方评估可负担性。各机构对海外收入的接受范围与材料清单不同,不能用一份通用模板保证审批结果。
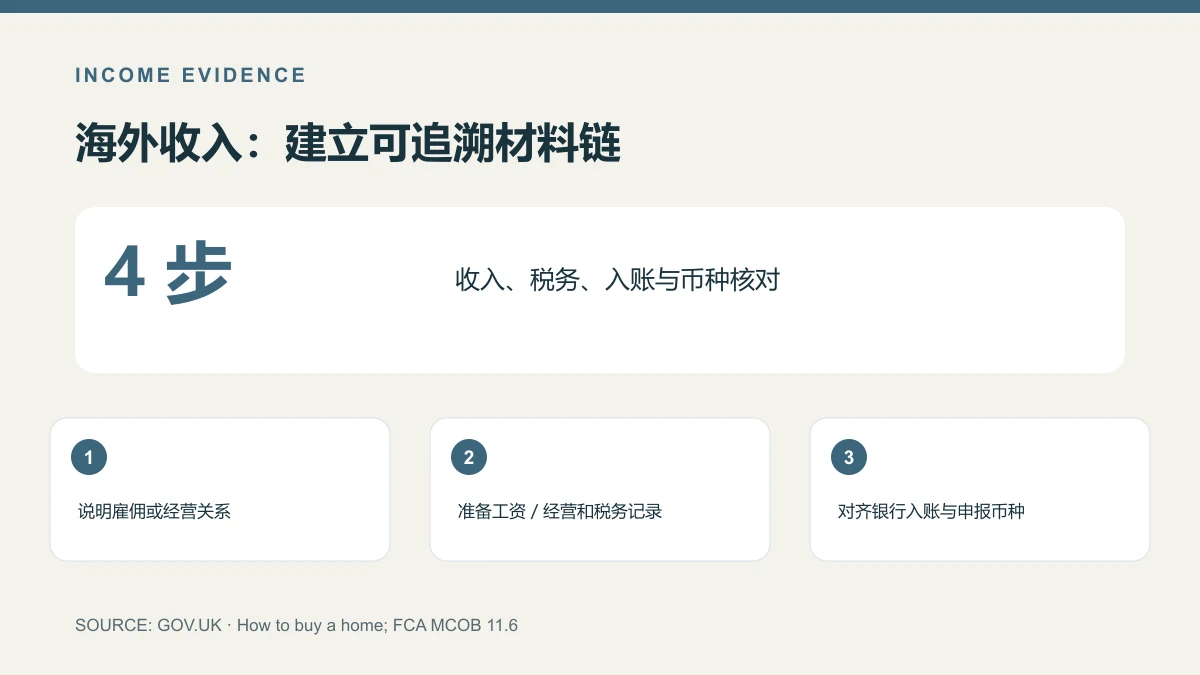
把四类记录对应起来
受雇申请人可先整理雇佣合同、工资单或雇主证明,说明岗位和收入结构;自雇或经营者则需能说明企业、经营收入和个人可支配收入之间的关系。随后对齐适用的税务申报或税务文件、相关银行账户的实际入账记录,以及每笔款项的币种与日期。材料的名字和期间要一致:若工资单、税表与入账期间不同,附一份简明解释比隐去差异更有效。
奖金、股息、租金或其他非固定收入,应单独标注其性质和持续性,避免与基本工资混成一个无法核验的数字。必要时准备准确翻译,但具体格式和认证要求先按目标贷款方的清单确认。对人民币、美元或其他外币收入,也应留出汇率波动缓冲,而非用某一天的最有利汇率计算全部贷款能力。
提交前的实用核对
把申请人的姓名、账户持有人、币种、月份和收入类型做一张索引表,同时列出已有债务及英国购房后的经常性支出。这样既能减少反复补件,也方便与非居民英国房贷主题页中的流程衔接。若希望梳理自身情况,可通过咨询页说明收入国家和物业用途。
来源及日期:GOV.UK:How to buy a home;FCA Handbook:MCOB 11.6。2026-09-22 核验。本文仅供一般准备,不构成贷款批准承诺或个人财务建议。