申请人住在海外,同时考虑在英国买房,预算里可能会出现两套住房费用:当前所在地的房租或已有贷款,以及拟购英国房屋的未来月供。只把英国拟议贷款放进计算,容易把「收入有多少」误当成「每月还剩多少」。HSBC UK 的海外客户中介指南明确要求,其国际住宅贷款申请包含海外住房支出,例如房租及公用事业费用;未偿信用承诺也要列出。这里引用的是一家银行的公开政策示例,不是所有英国贷款机构的统一规则,更不是某位申请人能借到多少的结论。
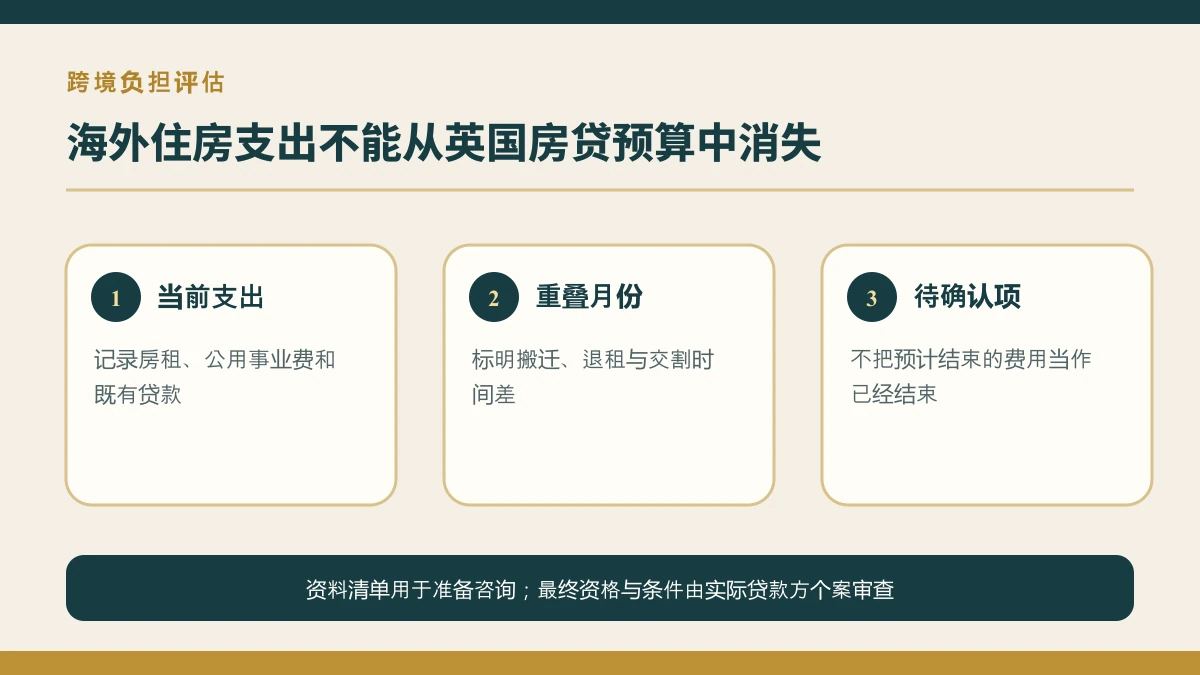
最先做的不是找一个网上常见的收入倍数,而是把现金流按居住地与付款频率分开。现居地的月租、物业管理费、公用事业费、既有房贷、车贷或其他分期,分别记录由谁支付、币种、扣款周期和合同结束日期。计划搬迁的人,还要说明旧住所何时退租、押金何时可能退回以及是否有重叠月份。不要把预期退租当成已经完成的事实,也不要用尚未签署的收入安排抵消正在发生的支出。
第二步是区分本人费用与家庭共同费用。若房租由伴侣承担、公司报销或与合租人分摊,可把合同、付款记录及安排说明放在同一文件夹;最终如何计入申请须由贷款方判断。英国房产若拟出租,也应如实说明用途,而不是把尚未收取的租金提前当成稳定收入。贷款方可能会分别评估住宅用途与 Buy-to-Let;HSBC 指南在两类申请的支出口径也并非完全相同,所以不能从一张清单推出两类产品的资格。
第三步是让账面数字可被追溯。列出最近的收入入账、房租或贷款扣款、信用承诺月供,说明不同币种及偶发费用。此处不要求公开个人敏感账单,也不建议在普通电子邮件里发送完整账户资料;应先向实际受理机构确认安全提交渠道和所需期间。若文件中姓名、地址或支出责任人与口述不一致,提前解释而不是等最后审批阶段再补一句话。身份地址文件如何整理,可参看相关资料文章。
做预算时,可把现金流分为「目前确定要付」「英国购房后预计要付」「尚待贷款方确认能否结束或抵扣」。比较不同方案时保持同一币种和时间范围,但不要自行猜测贷款方会采用的汇率、折算比例或压力利率。如果旧租约在英国交割后仍持续数月,这段重叠费用在个人现金准备中也不能忽略。若现有住房会出售或出租,应把日期、款项和合同条件分别标成计划或已落实。
准备与顾问沟通时,可以直接问:目前海外住房费用哪些要申报?共同承担的支出如何证明?搬迁后支出会变化,银行需要哪些证据才会按新状态审查?这个问题清单比「海外收入可贷几倍」更有用,因为真实负担与具体贷款方政策共同决定下一步。可从非居民房贷专题了解申请路径,并在咨询页描述本人仍需承担的住房和债务;本站不会凭公开指南承诺可贷额度或审批结果。
资料来源与适用边界
- HSBC UK Intermediaries Overseas Customers Useful Guide(2026-09-28复核)
本文用于资料准备和问题梳理,不构成个人贷款、法律、税务或外汇建议,也不代表任何贷款方的报价或审批。产品范围和所需文件应以正式申请时的书面要求为准。
继续了解与咨询
非英国居民英国房贷专题、身份与地址材料。如需按真实居住地、收入、物业用途和现有贷款情况梳理下一步,可前往咨询页面。网站确认收到询问不等于贷款获批。