“不是英国居民”只能说明申请人的居住状态,不能单独回答能否获得英国房贷。真正进入产品筛选前,至少要把实际居住地、国籍或签证状态、收入来源和币种、购买用途、首付来源及英国境内还款安排分别列清。把这些因素混成一个“海外客户”标签,容易得到看似肯定、实际无法落地的答案。
第一步是确认实际居住地和申请渠道。不同贷款方接受的居住国家或地区并不相同,同一机构也可能把自住与出租、个人申请与公司持有放在不同规则下。HSBC UK现行国际按揭页面就把居住地范围、基本收入、最高LTV以及自住或Buy-to-Let用途分别列出,并说明尚未成为英国居民的申请需要通过顾问完成。它只能证明“贷款方会按多项条件组合筛选”,不能证明其他银行采用同一名单或门槛。
第二步是把收入写成可以核验的证据链,而不仅是一个年收入数字。建议先记录雇主或企业所在地、工资或利润币种、发薪频率、税务文件、入账账户和历史稳定性。若月供货币与收入币种不同,还要准备解释汇率变化后仍有还款余量的材料。贷款方最终采用哪种折算、接受哪些文件及是否要求英文材料,都应以当期书面标准为准。
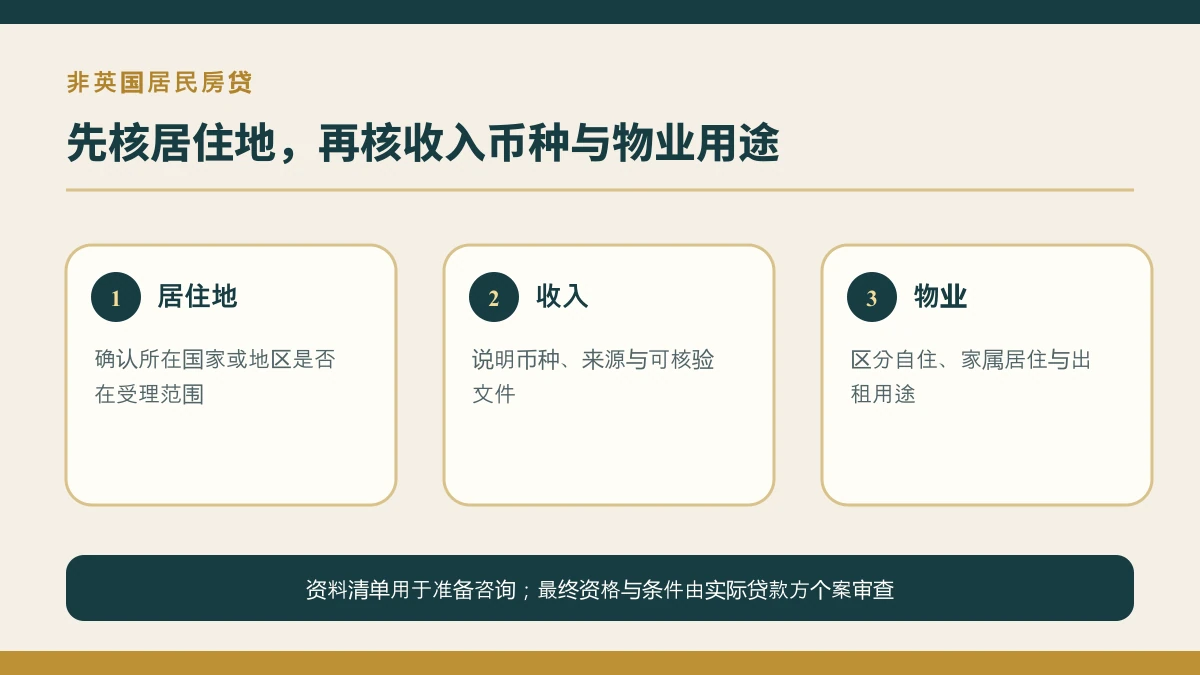
第三步是分清物业用途和资金路径。英国自住、第二套住宅、出租房或公司持有的融资逻辑并不相同;用于交换、定金和交割的资金也需要能说明来源与转移路径。咨询前先把“谁购买、买什么、用来做什么、资金从哪里来、月供从哪里付”整理成一页摘要,比只问“海外身份能贷多少”更容易得到可执行的下一步。
最后再比较产品,而不是先比较一张利率表。对于非居民申请,资格、材料、估值、法律办理、账户安排和时间窗口都可能影响是否适合。公开页面只能用于初筛;正式申请前仍应让相关贷款方或具备资格的顾问按最新资料确认。
资料来源与适用边界
- HSBC UK International Mortgage Services(2026-09-28复核)
本文用于资料准备和问题梳理,不构成个人贷款、法律、税务或外汇建议,也不代表任何贷款方的报价或审批。产品范围和所需文件应以正式申请时的书面要求为准。
继续了解与咨询
非英国居民英国房贷专题、国际房贷。如需按真实居住地、收入、物业用途和现有贷款情况梳理下一步,可前往咨询页面。网站确认收到询问不等于贷款获批。