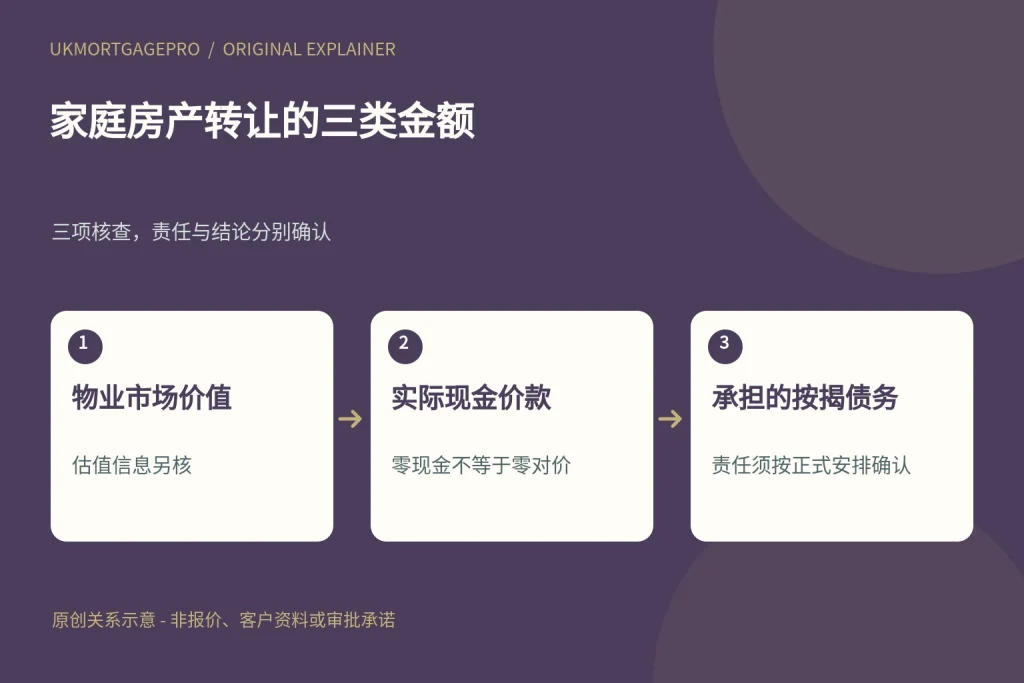
UKMortgagePro原创关系图:物业市场价值、实际现金价款、承担的按揭债务,三项核查不能互相替代。
先看转让什么,不只看有没有汇款
非居民家庭安排英国房产由亲属持有时,可能说“房子送给他,不收钱,只由他接着还贷款”。这里至少有三件事:房产或份额怎样转让,是否支付任何价款,以及谁承担现有按揭债务。没有现金汇款,并不自动代表税务上没有任何对价,也不证明银行已经同意改变借款责任。准备融资和交易预算时,应把三件事分别交给律师及贷款办理人解释。本文只整理英格兰和北爱尔兰SDLT相关问题,不计算个人税额、不起草赠与文件,也不建议用家庭口头约定代替贷款方和产权层面的正式处理。
房屋价值、现金与债务分成三栏
房屋市场价值是物业估值层面的信息,家庭实际约定的现金价款是交易安排,接手多少贷款责任又是另一项事实。三者可能不同,不能把其中一个数字直接当成其他两个。资料摘要可分别列金额来源、对应日期及谁确认;若现金为零,也保持这一栏,而不是因此删除贷款债务。赠与人希望保留什么权益、受让人是否另外付款及是否涉及共同持有,都应如实说明。本文不设定贷款方会怎样认可赠与权益,也不把家庭自行计算的净值直接视为已接受首付,真实文件和机构答复仍须对应起来。
承担旧贷款,可能构成应税对价
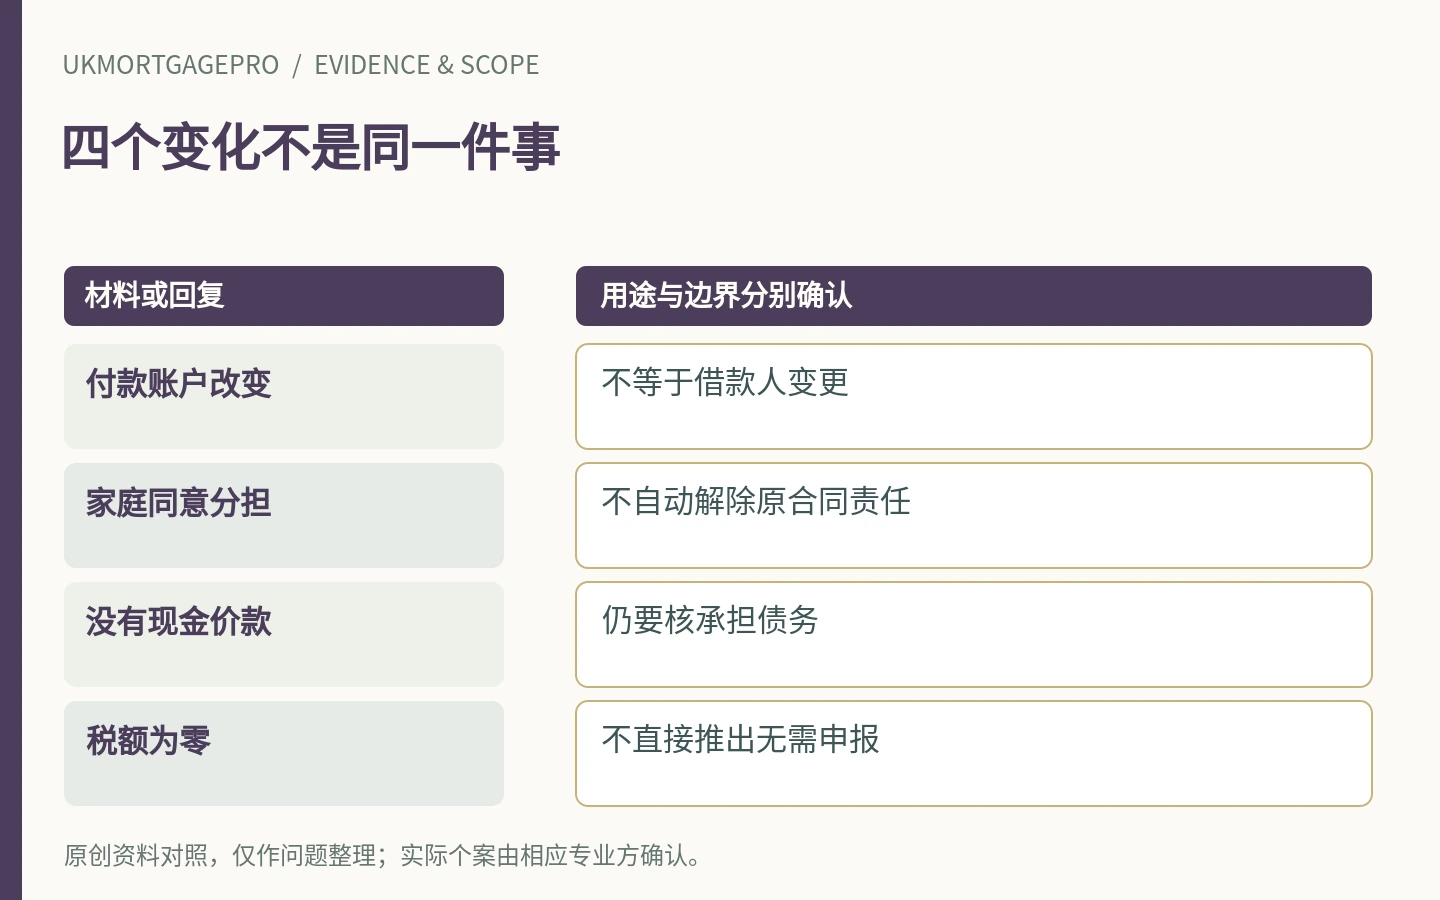
HMRC对产权转让的公开指引说明,交换土地或物业权益时给付具有金钱价值的内容,可能属于chargeable consideration。接受赠与的同时承担部分或全部既有按揭,是不能忽略的情形;是否需要缴税,要再看具体金额、条件与适用规则。因此,不能仅凭赠与书写明“无现金”,就把税务预算填成零。这里不判断哪位家庭成员依法已经承担债务,也不提供贷款分摊公式。应由承办律师确认交易事实,再由合适专业人士解释相关税务后果,而不是直接把未偿贷款余额乘一个自己选择的税率。
没有按揭的纯赠与,也不等于所有税都免除
HMRC页面对无应税对价的赠与另有说明,但这不意味着任何无现金的家庭转让都完全没有税务、法律或申报事项。赠与方和受让方可能各有需要核对的规则,本文不解释资本利得税、遗产税或居住国税务处理,也不将SDLT一项结论推广到所有税种。正确的问题是:实际交易有没有涉及应税对价、哪些其他事实需要专业确认,以及本案各方承担什么费用和义务。不要把“房子是送的”当作可以不提供文件的理由,也不把某个网页的简短例子直接套用于不同国家和身份的家庭。
转让一部分权益,不自行推算债务责任
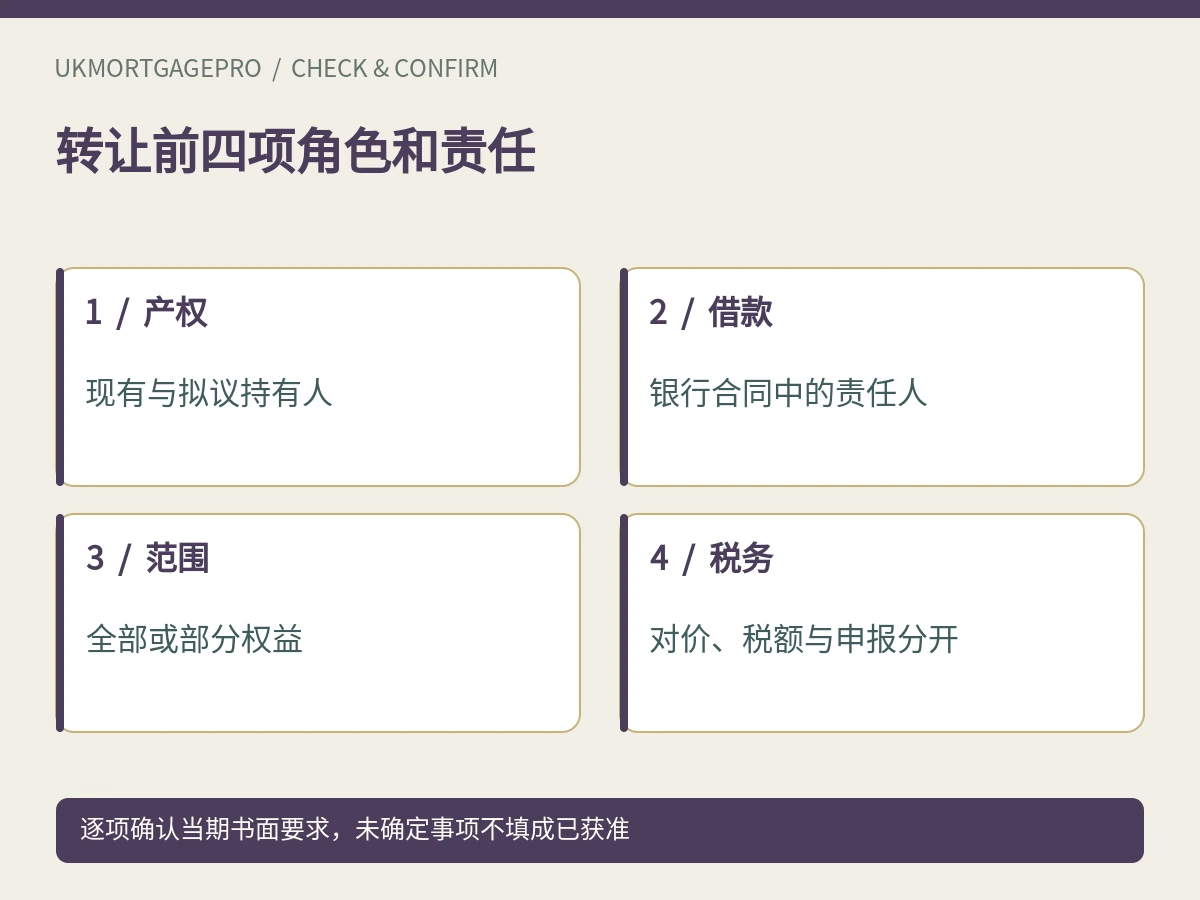
如果只转让部分房屋权益,应让律师说明实际转让范围及相应借款安排。产权比例、家庭内部准备分担的月供比例和对银行承担的合同责任,不一定是同一个概念。不能因为两人打算各付一半月供,就推断贷款责任已经各半或税务对价必然按同一比例确定。摘要可以列出当前产权人、当前借款人、拟变更名单、付款约定和待确认事项,由相关专业人员处理。本文不建议调整份额来取得特定税务结果,也不认定某人签署家庭协议就可以从原贷款责任中自动解除。
银行同意与产权转让,需要衔接
亲属愿意接手每月付款,不等于现有贷款合同中的借款人已经改变;修改付款账户,也不等于产权转让完成。应提前说明计划,询问现贷款方或拟议新贷款方是否接受相关安排,需要什么审核与法律文件。本文不保证可以直接沿用旧利率、旧额度或原期限,也不推荐先转产权再补问银行。若拟通过新融资偿还旧贷款,应把偿还、新借款与转让安排一并交给承办人核对。贷款审批和税务判断仍然是不同工作,一项得到确认不能替代另一项,更不能由付款截图证明所有责任已转移。
税款为零与无需申报,别混成一句话
HMRC的转让例子提醒,即使某笔应税对价没有产生实际税款,仍可能需要申报。是否必须提交申报,应按当前交易事实和规则判断,不从“预计税额为零”直接推出什么都不用做。应税对价、适用门槛及申报义务须按本次交易当期规则核对,不宜套用历史案例数值。可以让律师在工作清单中分别写税务处理、申报是否需要及由谁负责,并确认与资金日期怎样衔接。若后来交易金额、承担债务或买家情况变化,应更新负责人员,不把早期估算当成最终完成记录,更不自行修改原文件维持旧结论。
生前赠与、遗嘱继承和公司转让不套用
HMRC指引把赠与、通过遗嘱取得以及转给公司等情形分别说明,因此不能将其中一类的处理机械复制到另一类。本篇讨论的是家庭生前转让并可能承担现有借款,不把继承时的债务安排一概当成相同交易,也不建议用公司接收来改变税务结果。若涉及遗产、信托、婚姻解除或公司结构,应主动说明,让适当专业人士核实范围。相似的家庭目的,可能通过不同法律安排实现;名称不同也不等于已经满足相应条件。真实角色和文件比一句“这是赠与”更重要。
国际家庭还要说明居住和已有权益
受让人在海外生活、已有其他住宅或涉及多人共同取得时,应向处理税务与贷款的人员完整说明,不只突出家庭关系。不同制度对居住、持有史和交易形式有各自要求,本文不将国籍等同税务居住,也不在这里计算附加税或首次买家减免。资金计划应包括尚待确认的交易税费与法律费用,不能先用最有利的假设决定自己能够承担多少借款。若原房屋还有其他登记或法律问题,同样由律师处理,不以“亲属之间转让”作为省去审查的理由。
首次咨询,用角色和三类金额说明
初次沟通可提供物业所在地区、当前及拟议产权人、借款人、是否有现金价款、是否拟承担旧贷款,以及主要居住情况。无需在公开留言上传契据、完整贷款结单或亲属身份资料。请办理人说明本案怎样衔接产权、借款及税务,而不是只问赠与是否“免费”。应税对价、产权转让及借款责任变更须分别由相应专业人士和贷款方确认。本文不构成个人贷款、法律或税务建议;未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 分别列房屋价值、实际现金价款和拟承担的原贷款。
- 明确当前及拟议产权人、借款人和转让范围。
- 家庭分担月供不直接等同银行合同责任。
- 税额、申报义务和其他税务问题分别确认。
- 由律师及贷款方衔接安排,未确认前不写责任已转移。
常见问题
亲属不收现金,就一定没有SDLT对价吗?
不一定。承担现有按揭债务可能涉及应税对价,须结合实际交易核对。
接着替家人还月供,就自动成为借款人吗?
不能这样推断。实际贷款合同责任和产权安排需要正式处理及相关机构确认。
预计不缴税,就不用申报吗?
不能一概而论。税款与申报是不同问题,应由本案专业人员确认。
遗嘱继承可以直接照生前赠与处理吗?
不应。官方指引分别说明相关情形,应按实际法律安排核对。
资料来源与适用边界
- HMRC — SDLT transfer ownership of land or property — 读取核查 2026-10-25; 页面发布/更新日期:2022-09-23
- HMRC — SDLTM00330A notification examples — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
- HMRC — Stamp Duty Land Tax overview — 读取核查 2026-10-25; 页面发布/更新日期:未能确认
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。