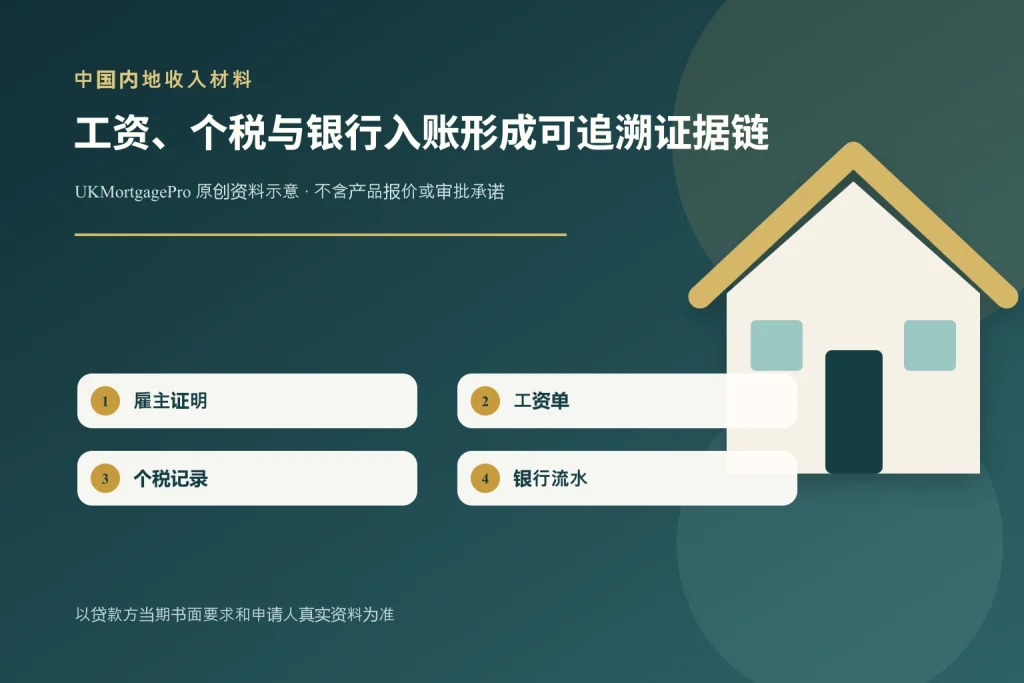
用中国内地收入申请英国房贷,关键不是把文件数量堆得越多越好,而是让雇佣关系、税务申报和实际入账彼此对应。建议先建立一张月份对照表:每月应发工资、工资单金额、个税记录金额、银行实际入账和奖金或补贴分别列出。若数字不一致,应提前写明税前税后、发放周期、年终奖或报销等原因,不要等贷款方核查时再临时解释。
Bank of China (UK)早期公开的按揭申请指南曾把最近工资单、显示工资入账的银行流水、税务文件和雇主证明分开列示;对中国内地申请人还列过较长期间的个人所得税缴纳证明。该指南年代较早,不能当作当前所有贷款方的统一要求,但它揭示了一个仍然有用的核查逻辑:收入声明要同时得到雇主、税务和账户记录支持。
雇主证明应与其他文件使用同一姓名、职位、入职时间和收入结构。固定工资、奖金、补贴、佣金或股东分红应分别说明,不要把不稳定收入包装成固定收入。银行流水则需要让审阅者看清工资从谁的账户转入、是否规律、是否存在大额往返或临时补入。自雇或公司股东申请还可能需要公司账目、公司税务文件和公司账户流水,具体年限与可接受格式必须向目标贷款方确认。
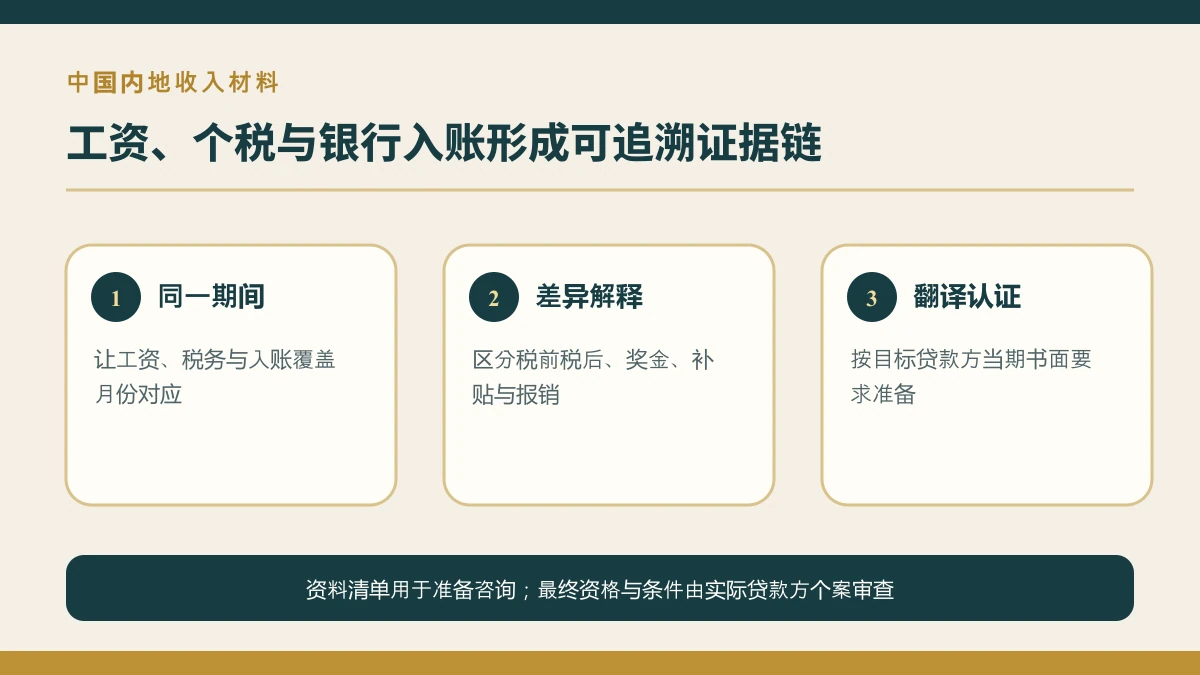
翻译和认证不能最后才处理。先询问贷款方接受中文原件、双语文件、认证翻译还是指定机构证明,再决定制作方式;不要自行盖章或把机器翻译当作正式认证。姓名拼音、公司英文名、币种和日期格式也应在所有文件中保持可对应。
首付和费用资金要与收入材料分开整理。工资能解释还款能力,不自动解释首付来源;出售资产、家庭赠与、储蓄积累或企业分红都需要各自的来源记录和转移路径。跨境汇款还受所在地规则、银行审核和交易用途影响,不能把“账户里有钱”等同于资金一定能按交割时间抵达英国。
正式提交前,建议用一张缺口表逐项确认:贷款方当前是否接受申请人的实际居住地与收入币种;需要多长期间的工资、个税和流水;翻译或认证采用什么标准;首付与月供分别从哪个账户支付。任何公开清单都只是准备起点,最终以目标贷款方当期书面要求和个案审查为准。
资料来源与适用边界
- Bank of China UK mortgage pages and historical application guide(2026-09-28复核)
- 补充官方资料 2(2026-09-28复核)
- 补充官方资料 3(2026-09-28复核)
本文用于资料准备和问题梳理,不构成个人贷款、法律、税务或外汇建议,也不代表任何贷款方的报价或审批。产品范围和所需文件应以正式申请时的书面要求为准。
继续了解与咨询
非英国居民英国房贷专题、英国房贷。如需按真实居住地、收入、物业用途和现有贷款情况梳理下一步,可前往咨询页面。网站确认收到询问不等于贷款获批。