家人赠与可以成为英国购房首付的一部分,但“钱已经到账”并不等于证据已经完整。英国政府购房指南指出,地产中介、律师和贷款机构会进行身份及反洗钱检查,并可能要求解释储蓄、继承、资产出售和家庭赠与等资金来源。
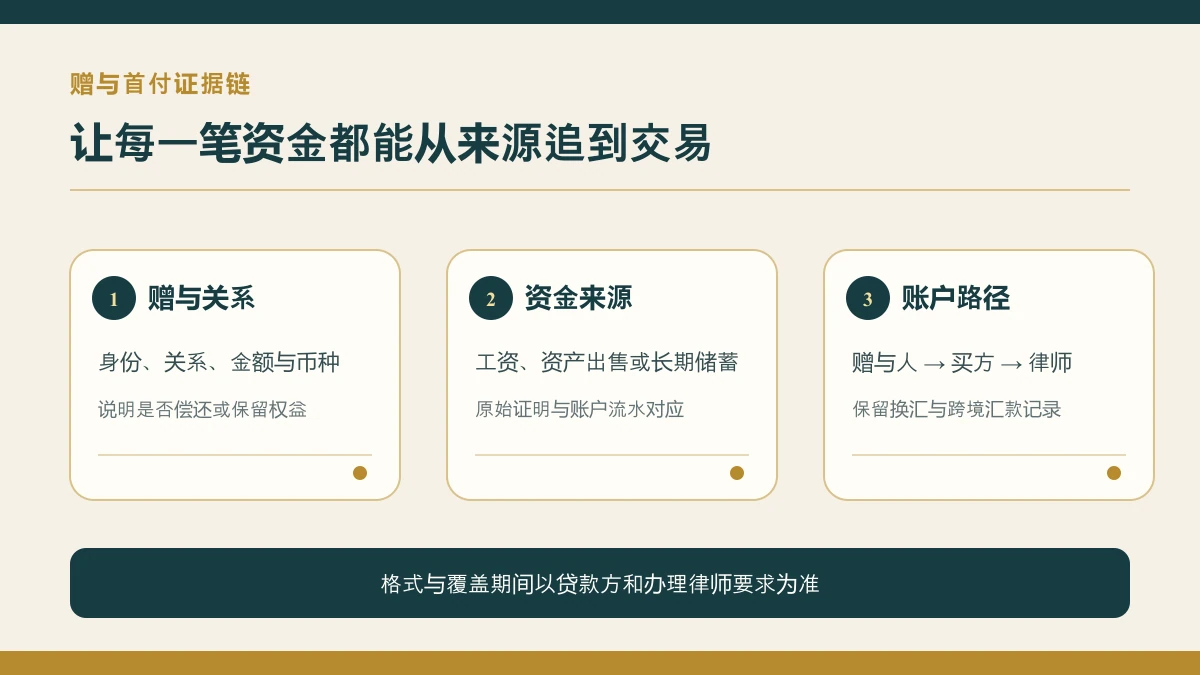
先解释赠与关系和性质
资料通常需要说明赠与人和买方的关系、金额、币种、日期,以及资金是否需要偿还、赠与人是否对物业主张权益。具体信件格式由贷款方和律师决定,不应从网上下载一份模板后假设所有机构都会接受。
再解释赠与人的资金从哪里来
HMRC 对 source of funds 的解释强调,它关注用于具体交易的资金来源,例如工资、佣金、股息、投资、继承、资产出售或家庭财富。整理时应把来源证明与银行流水对应:资产出售可配合同、成交单和入账记录;长期储蓄可展示形成过程;企业分配则需要区分公司与个人账户。
最后形成连续的账户路径
- 赠与人原始资金来源;
- 资金进入赠与人可识别账户;
- 赠与人转至买方或律师账户;
- 换汇时保留兑换和跨境汇款记录;
- 最终首付支付与交易文件相符。
申请前怎样做一次一致性检查?
先用一页索引列出每笔资金的金额、币种、日期、付款账户、收款账户和对应证明,再逐项核对姓名拼写、账号尾号及流水日期。申请表、赠与说明、银行流水和律师问卷中的金额应能够互相解释;若汇率导致英镑金额不同,应保留换汇回单并写明原币金额,而不是事后改写原始数字。
赠与人与买方最好各自保留完整副本。文件更新后应标记版本,避免贷款方收到新流水、律师仍使用旧赠与说明。若赠与人在多个国家有账户、资金来自多年累积,或资金先由企业分配给个人,应提前给出时间线和文件目录,让经办方确认哪些环节需要补充证明。
递交前还应确认交易各方使用的是同一套联系方式和身份资料。护照更新、英文姓名顺序差异或地址变更并不一定构成问题,但应配套解释文件,避免同一人被误认为不同主体。原始流水应保持完整页码和银行标识,不要只截取单笔入账而丢失账户持有人和期间信息。
哪些情况需要尽早披露?
赠与附带偿还安排、赠与人计划入住物业、资金实际属于第三方,或赠与人希望在产权中保留权益,都可能改变贷款与法律处理。遇到这些情形应在申请前如实说明。不能为了套用“无条件赠与”格式而隐藏真实安排;贷款方和律师需要依据实际事实判断能否接受。
大量现金存入、多个无说明账户中转、姓名不一致或临近交易才集中转款,都可能增加解释时间。出现这些情况不代表资金一定不能使用,但应在申请前向律师和贷款方如实说明,而不是等补件时才拼凑记录。
非英文资料是否需要翻译、认证或覆盖多长期间,由具体机构决定。可结合跨境资金来源指南建立材料索引,并通过一对一咨询说明赠与人所在地、币种和预计转账时间。
主要来源及核验日期:GOV.UK:How to buy a home;HMRC:Source of funds and source of wealth。2026-09-24 核验。本文不构成贷款、法律、税务或外汇个案意见。