固定利率到期时,如果现有贷款采用 Interest-only,只比较下一档利率和月供是不够的。只还息月供通常不减少原始本金,到期仍需用约定的还本计划清偿余额。转贷前应把“下一段利率安排”和“最终本金如何偿还”作为两项独立问题核对。
MoneyHelper 说明,只还息贷款的月供只覆盖利息,借款人需要建立并维护可信的还本计划。储蓄、投资、养老金或其他资产是否可被接受,取决于具体贷款方;不能仅依赖未来可能出现的遗产、奖金或房价上涨。网页同时指出,转到另一家贷款方时,新贷款方很可能重新审查可负担性和还本计划。
第一步是取得最新未偿本金、剩余期限和固定期结束日期。然后列出现有还本工具的当前价值、预计可动用日期、持有人及证明文件。不要只用最初申请时的预测数字;如果投资价值下降、计划停止缴款或资产用途发生变化,应按当前事实重新评估缺口。
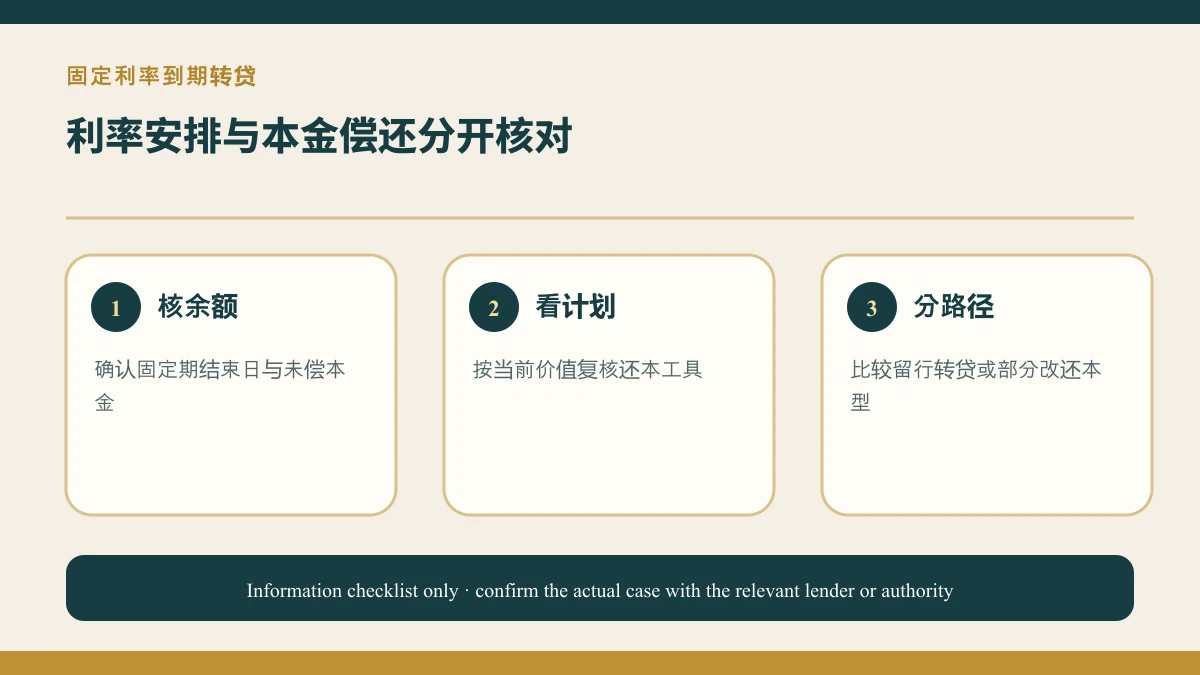
第二步把三种路径分开询问:留在现贷款方更换产品、转到新贷款方、把全部或部分贷款改为还本型。现贷款方在不增加借款的某些产品转换情形下,处理方式可能不同,但这不代表任何客户都能无审查获得新产品。增加借款、延长期限或改变结构可能触发新的可负担性与适合性核查。
第三步检查固定期结束和还本工具到期是否错位。例如投资或定期储蓄尚不能动用,而新贷款完成日已经临近;或者计划出售另一项资产,但交易尚未开始。时间错位应被写入现金流计划,而不是假设资产一定能在需要的那一天兑现。
如预计还本计划不足,应尽早联系现贷款方,了解允许的额外还款、部分转换、期限调整或其他可讨论方案,并核对费用和提前还款限制。不要在没有建议和书面条件时出售投资、提取养老金或以高成本借款填补缺口;这些决定可能涉及税务、投资和长期生活安排。
转贷材料可包括最新贷款结单、原还本计划、当前资产证明、收入和支出资料,以及固定期结束后的预算。资料完整能帮助识别选择,但不会保证另一家贷款方接受原来的还本工具。固定利率到期是重新核对计划的时间点,不是自动延续原审批的承诺。
资料来源与适用边界
- MoneyHelper interest-only mortgage repayment guide(2026-09-29复核)
本文用于资料准备和问题梳理,不构成个人贷款、法律或税务建议,也不代表任何贷款方的报价或审批。具体费用、估值和产品条件应以正式申请时的书面要求为准。
继续了解与咨询
英国转贷专题、固定利率到期比较。如需按真实居住地、贷款余额、收入或交易情况梳理下一步,可前往咨询页面;网站确认收到询问不等于贷款获批。