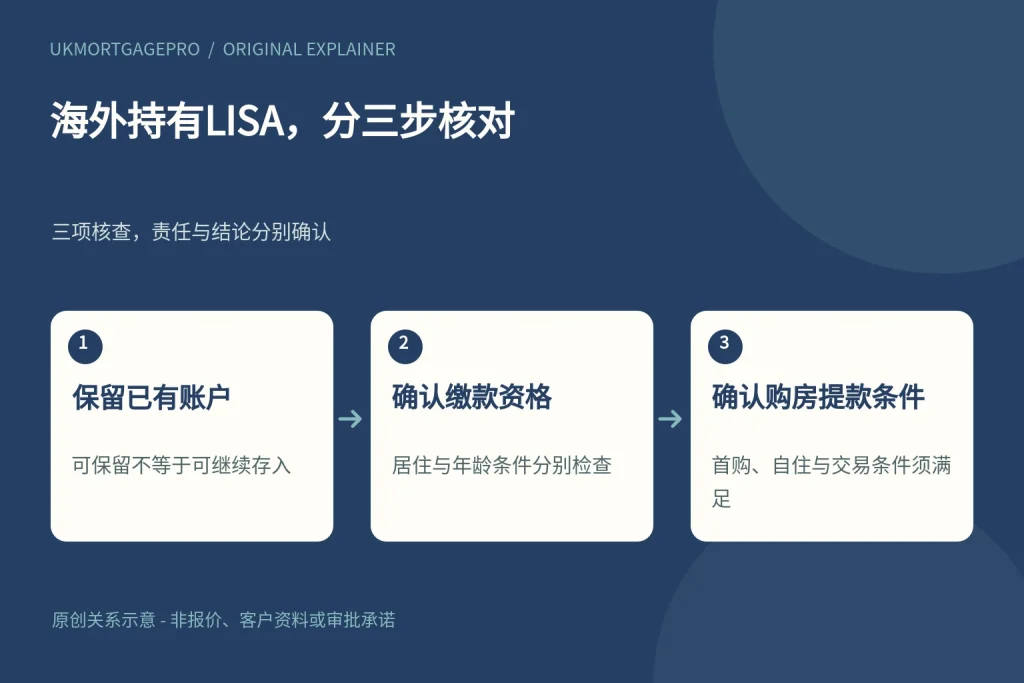
UKMortgagePro原创关系图:保留已有账户、确认缴款资格、确认购房提款条件,三项核查不能互相替代。
保留账户、继续缴款和购房提款是三件事
曾在英国开过Lifetime ISA,后来移居海外,账户里仍有储蓄和政府奖励,并不代表可以继续照常缴款,也不代表这笔钱能用于任何英国买房计划。准备返英置业时,要分别核对账户能否保留、现在能否缴款,以及此次购买是否符合免提款收费条件。LISA资格与非居民房贷资格是两套判断,不能互相替代;账户余额也不能未经确认就全部计入可用首付。
成为非英国居民后,通常不能继续存入新款
GOV.UK说明,在英国开立ISA后移居海外并成为非英国居民,通常不能再存入新款;海外工作的Crown employee及其配偶或民事伴侣有特定例外。成为非英国居民时,应尽快告知账户提供方。已有账户可以保留,其中资金与投资仍享有英国ISA税收待遇,但这不代表居住国也给予同样税务待遇。不能把账户仍然可以查看或仍有余额,理解成缴款资格没有变化。
不能仅凭人在境外或持英国护照判断
物理上人在海外,不是判断ISA税务居住资格的唯一依据;英国护照、英国银行账户或一处英国地址,也不能单独证明符合缴款条件。HMRC的ISA资格指引以英国居住资格及Statutory Residence Test为依据。身份不清楚时,应先确认,再决定是否缴款;不要等到买房提款时,才处理早前可能不合资格的存入。居住身份与境外税务问题,可另向合适的税务专业人士确认。
返英后恢复缴款,还要核对年龄和账户情况
GOV.UK对Lifetime ISA另有年龄要求:开户须年满18岁但未满40岁,首次缴款须在40岁前完成,之后可缴款至50岁前。对于已合法开立的账户,返英并重新符合英国居住资格后,也应向提供方确认当年可缴额度、账户状态和所需手续。不能把抵达英国的航班日期直接当作全部资格已满足的证明,也不能因为旧账户仍存在,就忽略年龄限制。
年度额度不是无条件缴款许可
通常的年度LISA缴款上限为£4,000,合资格缴款可获得25%的政府奖励,全年最高£1,000;但额度存在,不等于任何人都有缴款资格。50岁后不能再缴款或取得新的25%奖励,账户仍可保留。移居海外、返英和年龄条件应一起检查。计算未来首付时,尚未确认资格的缴款或预计奖励,不宜当作已经确定可用的购房资金。
英国首套房,不只是第一次在英国买
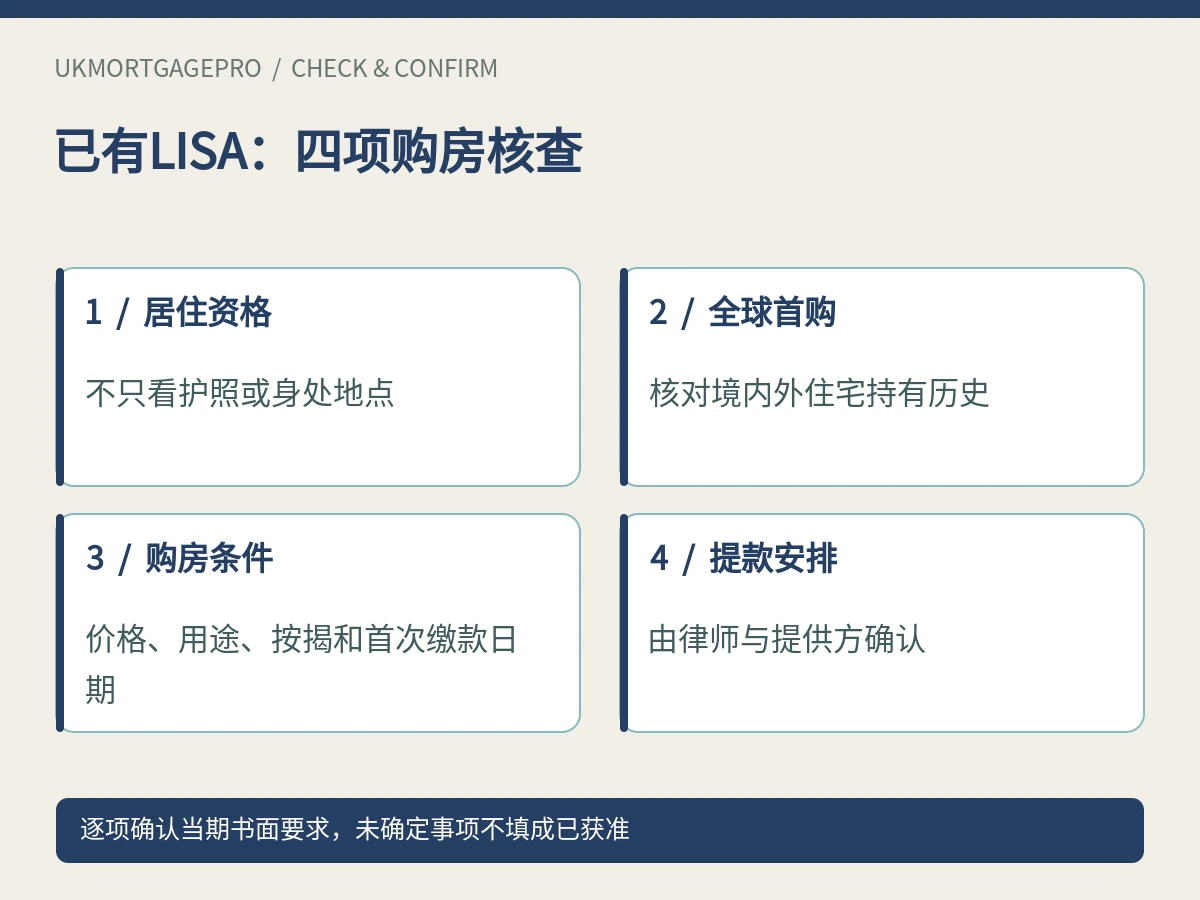
MoneyHelper的LISA说明明确,购房用途的首购资格要求本人未曾在英国或世界其他地方拥有住宅。已经在海外拥有过住宅,不能因为第一次购买英国房产,就自行认定符合条件。涉及继承、赠与或共同持有权益时,应向过户律师完整说明持有情况,不要只回答是否在英国买过房。LISA的首购条件也不能用某家银行对首次购房产品的称呼替代。
联名买家分别判断,不能借用另一方资格
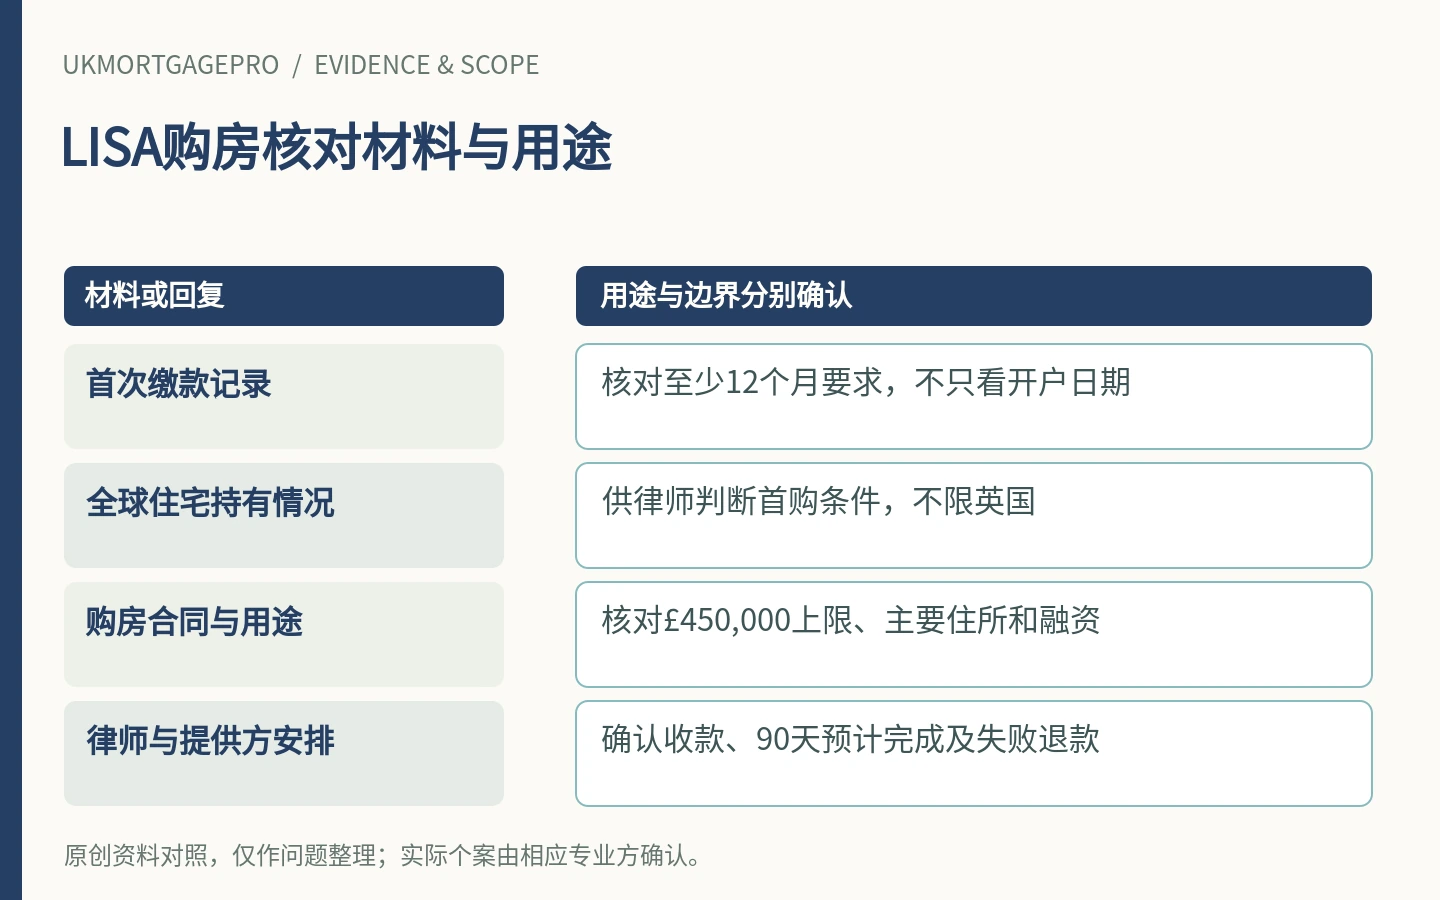
HMRC允许符合条件的LISA持有人与并非首购者一起购买;如果两人都打算使用各自LISA资金,两人就都须满足相应条件。另一位买家有过房产,不应直接替代对本人资格的核对;符合条件的一方,也不能让不合资格的一方借用自己的身份提取奖励。准备联名购房时,应分别列出双方的住宅持有历史、各自LISA首次缴款日期,以及准备使用的金额。
房价、首次缴款日期与按揭用途要一起检查
免收费购房提款要求包括英国住宅成交价不超过£450,000,距首次LISA缴款至少12个月,并以符合要求的按揭贷款购买。十二个月不是只看开户日期;价格上限也不是只看本人首付或本人出资。资金应通过符合要求的律师或过户师办理,由账户提供方直接付给对方,而不是先转入个人账户。近亲等关联方提供的私人按揭还存在额外限制,应先由律师确认。
自住要求和交易期限不能忽略
房产须作为本人唯一或主要住所,不能按普通出租投资或度假屋计划使用。HMRC对海外Crown employee及其符合条件的配偶或民事伴侣列有暂时出租安排,这不是所有海外人士在未来返英前都能先出租的通行规则。另须预计在提款后90天内完成购房;确有延误时,由律师按规则向账户提供方申请延期。交易失败后的退款也应按规定退回LISA提供方,不宜自行提取或另作他用。
25%提款收费,不只是退回政府奖励
假设已存入£4,000并取得£1,000奖励,账户总额为£5,000;若整笔提款属于应收25%费用的情形,费用为£1,250,到手£3,750,比原始缴款少£250。这是忽略投资变化、利息和其他费用的算术示例,不是客户个案。是否属于收费提款,应在发出指令前核对,不能仅凭钱是用来买房就推定免收费。咨询前先整理居住状态、全球住宅历史、首次缴款日期、房价用途及预计交易日期,再确认融资与首付安排。 未按约偿还抵押贷款,抵押物业可能被收回。
提交前简要核对
- 账户是否在符合条件时开立,首次缴款的准确日期是什么。
- 目前是否符合ISA英国居住资格,是否已告知提供方居住身份变化。
- 本人是否曾在全球任何地方拥有住宅,包括需要进一步确认的共有或继承权益。
- 英国房产价格是否不超过£450,000,准备自住还是出租,采用什么按揭。
- 律师和账户提供方是否已确认提款条件、收款路径、预计完成日期及失败退款安排。
常见问题
人在海外,已有Lifetime ISA必须关闭吗?
GOV.UK说明,成为非英国居民后已有ISA通常可以保留,但保留账户不等于可以继续缴款,也不代表居住国给予同样税务待遇。
海外已经有住宅,第一次买英国房能用LISA首购提款吗?
不能仅凭第一次在英国购买认定符合资格。MoneyHelper说明,LISA首购要求本人未曾在英国或世界其他地方拥有住宅;具体持有权益应向律师完整说明。
买后先出租,几年后返英自住可以吗?
不能把未来返英意图当作一般出租例外。LISA购房有唯一或主要住所要求,HMRC列出的海外Crown employee等特殊安排不能推广给所有海外买家。
25%收费是否只会扣掉政府奖励?
不是。收费适用于相关提款总额,包含奖励。忽略收益与其他费用时,£4,000本金加£1,000奖励,整笔收25%费用后剩£3,750。
资料来源与适用边界
- GOV.UK:Individual Savings Accounts — If you move abroad — 读取核查 2026-10-24; 页面发布/更新日期:未能确认
- HMRC:Who can invest in an ISA if you're an ISA manager — 读取核查 2026-10-24; 页面发布/更新日期:Updated 2024-11-22
- GOV.UK:Lifetime ISA — Who can open a Lifetime ISA — 读取核查 2026-10-24; 页面发布/更新日期:未能确认
- GOV.UK:Lifetime ISA — Overview — 读取核查 2026-10-24; 页面发布/更新日期:未能确认
- MoneyHelper:Lifetime ISAs — 读取核查 2026-10-24; 页面发布/更新日期:未能确认
- GOV.UK:Withdrawing money from your Lifetime ISA — 读取核查 2026-10-24; 页面发布/更新日期:未能确认
- HMRC:Lifetime ISA withdrawals for a first time residential purchase — 读取核查 2026-10-24; 页面发布/更新日期:Updated 2024-04-10
本文为公开资料与问题整理,不构成个人贷款、法律、税务、估值或投资建议,不代表贷款方审批、背书或银行合作。正式个案须由相关机构和具备适当资格的专业人士核查。