Buy-to-Let 投资测算中,合同租金是收入起点,不是可以全部用于还贷的净现金流。物业可能出现空置、维修、安全检查、保险续保和管理费用。若没有缓冲,短期中断也可能迫使房东用其他收入补足贷款和物业支出。
把租金拆成“应收”和“可用”
先记录合同租金、支付频率、代理代收和拖欠处理,再列出固定与不规则支出。固定项目可能包括贷款、保险、服务费和管理费;不规则项目可能包括维修、更换设备、重新招租和合规检查。税务结果还取决于持有结构和个人情况,不能把税前租金当作税后可用现金。
现金流表至少覆盖四类风险
- 空置与拖欠:租约之间的空档、招租期和未按时收款;
- 物业维护:日常维修、设备寿命以及突发故障;
- 合规与安全:证书、检查、押金、许可和当地规则;
- 融资变化:利率、产品到期、估值和再融资费用。
GOV.UK 的房东责任页面列出安全、EPC、押金和租客资格等基础责任。MoneyHelper 的购房资金时间线有助于理解买入阶段的资金节点。具体物业还需核对地方政府、租约、保险和贷款条件。
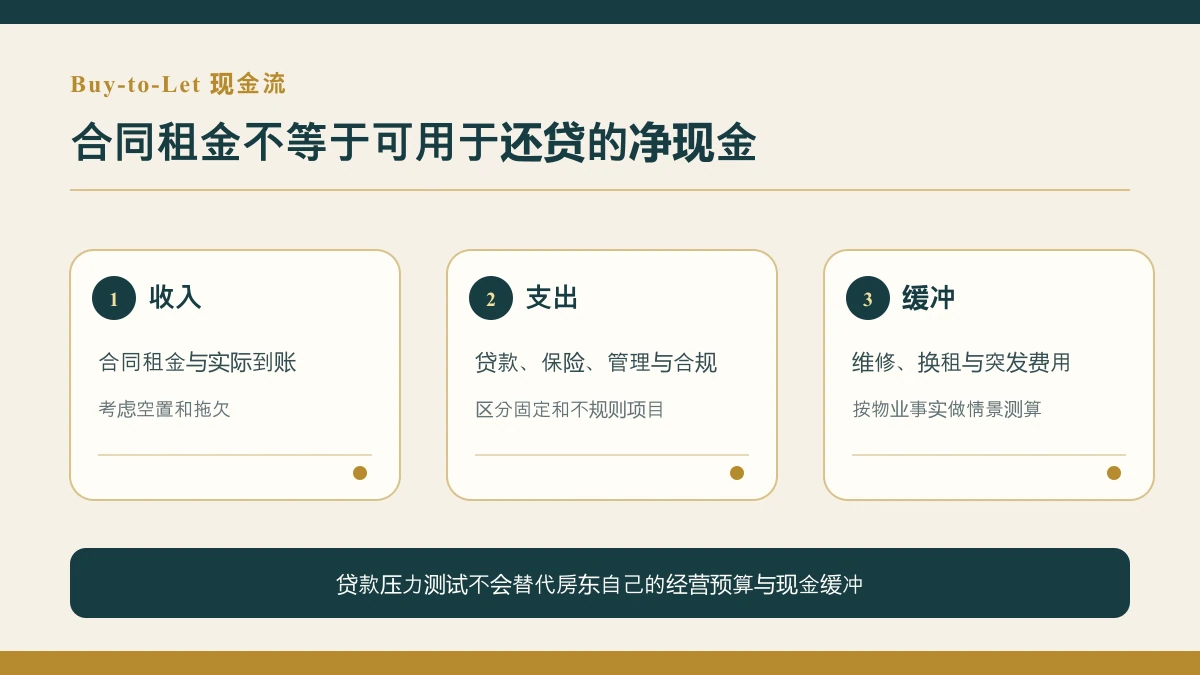
缓冲金额应来自物业事实,而非固定比例
新装修公寓、老旧独立屋和多户住宅的维修风险不同;服务费结构、租客群和租约长度也会改变现金流。可结合历史账单、调查报告、设备年限、代理报价和当地招租周期做情景测算,分别观察正常、短期空置和较大维修情况下的资金缺口。
贷款压力测试与经营预算分开看
贷款方的租金覆盖或压力测试用于审批,不等于房东自己的经营预算。即使申请通过,保险除外责任、维修义务和税务支出仍需另行安排。每次续租、重大维修或转贷前,都应更新现金流表和缓冲计划。
把预算与真实账单持续对比
每月记录应收租金、实际到账、代理扣款和物业支出,并把一次性维修单独标记。季度或租约结束时,将预算与实际结果比较,找出持续偏差。若维修成本长期高于估算,应调整缓冲和持有计划,而不是把差额一直当作偶发事件。共享产权、租赁产权或设有服务费的物业,还要关注账单周期和可能的重大工程通知。
现金缓冲不是忽略风险的理由
资金预留可以吸收波动,却不能替代及时维修、合规检查和适当保险。发现安全问题、漏水或电气故障时,应按责任和专业意见处理,不能因为本月现金流紧张而延后必要工作。若用途、租客结构或物业改造发生变化,也应重新核对贷款和保险是否仍适用。
用多个情景而不是单一乐观数字
基础情景可按当前租约和已知支出计算;压力情景则加入短期空置、较大维修或融资成本变化。两者之间的差额可帮助房东判断需要多少流动资金,以及物业是否过度依赖持续满租。情景不是预测,也不保证未来结果,但能让“如果租金暂时中断怎么办”变成可以提前讨论的具体问题。
如果物业由代理管理,应分清报价中包含与不包含的服务;若自行管理,也要为检查、沟通和紧急处理预留时间与成本。所有支出应保留凭证,并按适用要求向专业税务人员确认处理方式。
本文为一般规划信息,不构成投资、税务、法律或贷款建议。租赁规则会因英国地区和物业情况而异。如需结合租金、贷款和持有安排准备资料,可查看英国出租房贷款服务或提交一对一咨询。