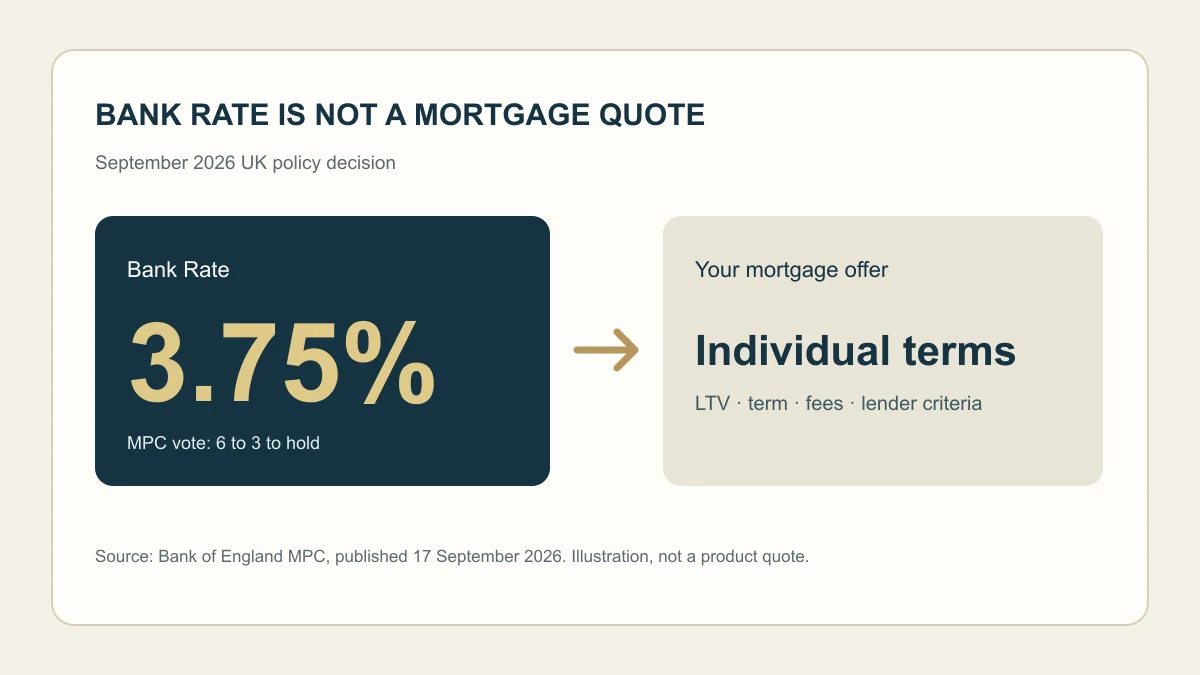
英国央行货币政策委员会在截至 2026 年 9 月 16 日的会议上,以 6 比 3 投票维持 Bank Rate 在 3.75%;决议于 9 月 17 日公布。另外三名委员主张上调 0.25 个百分点。这是一项政策利率决定,不是针对任何借款人的按揭报价,也不能据此推断下个月房贷一定降价或涨价。
为什么“维持不变”不等于房贷成本不变?
固定利率房贷的报价还受到资金成本、互换利率、贷款期限、贷款价值比(LTV)、产品费和放款机构风险判断影响。央行会议纪要指出,当时金融条件已有所收紧。因此,比较贷款时应使用同一时点、同一贷款额和期限下的实际报价,把利率、安排费、估值费、提前还款费用与固定期后的利率放在一张表里,而不是只比较 Bank Rate。上述影响路径是根据央行材料作出的解释,不代表某家银行的实时定价规则。
正准备买房或续贷,可以先核查三件事
第一,记录现有优惠期结束日和需要完成交易的日期,问清报价保留期限以及若交易延期是否需要重新评估。第二,用可承受的月供区间做压力测试:除了月供,还要留出交易税费、保险、维修和应急储备。第三,如收入或首付来自英国境外,尽早把收入币种、发薪/分红记录、税务资料、首付账户流水和资金来源证明对应起来;这些材料是否可接受,取决于具体机构及个案,并无统一“保证获批”清单。
对转贷客户,若只是在现有放款机构更换产品,与转到另一家机构的流程、费用和所需材料可能不同。可先整理现有贷款余额、房产估值和优惠期结束日,再比较留在原机构与转贷的总成本。
这篇资讯解释公开政策信息,不构成个人贷款建议或产品报价。可从英国房贷主题页查看基础流程;需要判断具体文件与时间线时,可在咨询页说明自身情况。
来源及日期:英国央行 2026 年 9 月货币政策摘要与会议纪要,2026-09-17 发布;2026-09-22 核验。