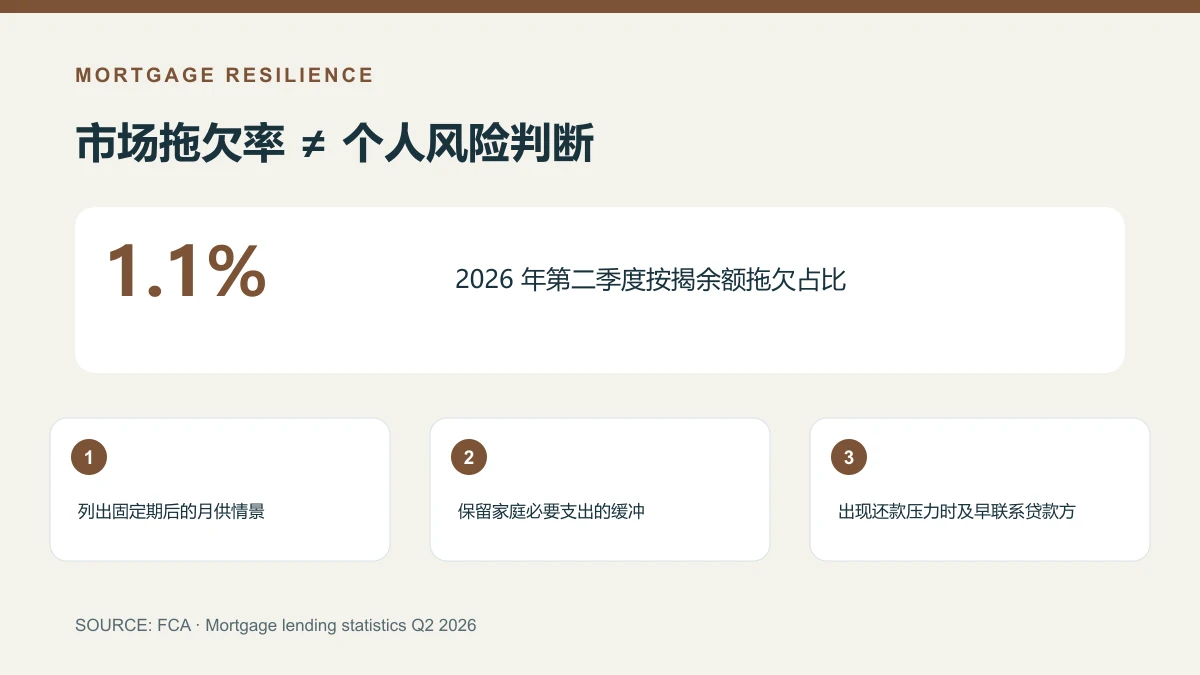
英国金融行为监管局(FCA)的 2026 年第二季度按揭贷款统计显示,按揭贷款余额中处于拖欠状态的占比为 1.1%,与前一季度相同。这个比例描述的是市场存量贷款余额,不是单个家庭未来拖欠的概率,也不能由此推断某家机构一定会批准或拒绝某份申请。对购房或转贷家庭而言,更重要的问题是自己的现金流能否承受变化。
月供预算至少分三种情景
第一种是现有产品条件下的实际月供;第二种是固定优惠期结束后,按照届时可获得产品重新估算;第三种是收入暂时下降、汇率不利变动或家庭必要支出增加的压力情景。每种情景都要把保险、服务费、维修及其他债务还款一起列入,而不能只比较贷款广告中的首年月供。
如果收入来自多个国家或以不同货币支付,贷款机构可能要求不同证明材料,并按自己的规则评估可持续收入。申请人应把税后收入、入账时间和币种列清;不要把一次性奖金、尚未到账的收入或短期汇率当作确定的长期现金流。
出现还款压力时
如已有贷款且担心下一期还款,应尽早联系贷款机构,了解可用的支持安排,而不是等到逾期后再处理。准备新贷款时则应在提交前留足应急资金,核对产品费、提前还款费和转贷期限。可参阅英国转贷主题页;需要梳理个人材料时,可通过咨询页提出问题。
来源及日期:FCA:Mortgage lending statistics, 2026 Q2,2026-09-08 发布,2026-09-22 核验。本文是一般信息,不构成个人财务或债务建议。