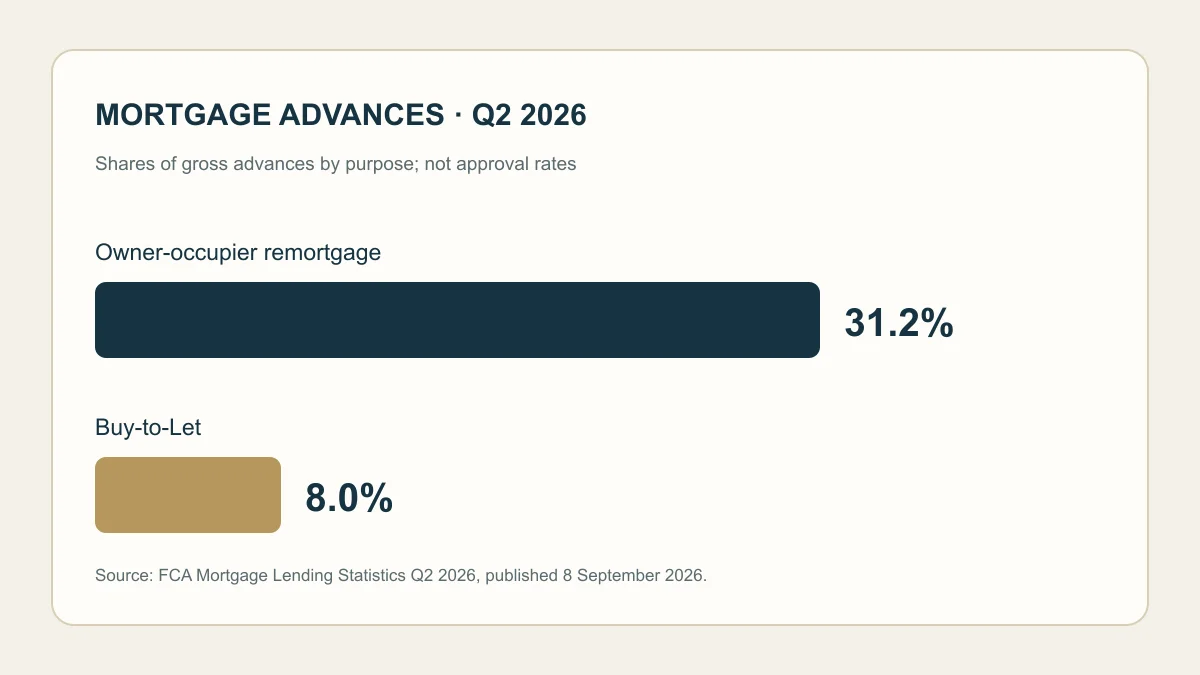
英国金融行为监管局(FCA)于 2026 年 9 月 8 日发布第二季度按揭贷款统计。数据显示,季度总发放额为 774 亿英镑,较前一季度增长 11.1%。按总发放额分类,自住房业主转贷占比为 31.2%,较上一季度高 3.1 个百分点;Buy-to-Let(出租房用途)占比为 8.0%,较上一季度低 0.9 个百分点。这是已发放贷款的市场结构,不是下一季度预测,也不表示个人转贷或出租房贷款更容易获批。
转贷占比提高,业主应比较什么?
如果现有优惠期将届满,先核对贷款余额、房屋估值、剩余年限与提前还款费用,再分别计算原机构更换产品和转到新机构的总成本。较低的标示利率可能伴随较高安排费;月供减少也可能来自期限拉长,而非总利息下降。若收入、房产用途或债务结构已经变化,新的机构可能重新评估偿付能力。
出租房贷款更要看物业现金流
8.0% 是市场总发放额中的 Buy-to-Let 比例,不是出租房贷款的通过率。测算时应让租金收入与空置、维修、管理费、保险、税费和利率变化同表呈现。机构可能以自己的租金覆盖率、估值、借款人资料和物业标准做判断;公司/SPV 持有与个人持有的材料、税务及费用亦不应混为一谈。
对于非英国居民或海外收入申请人,这份 FCA 汇总统计没有给出独立的审批概率。先厘清居住地、收入来源、资金路径和物业用途,再讨论适用机构与产品,较用整体市场数据推断“自己能贷多少”更可靠。
可参考英国贷款主题页了解材料和流程,或在咨询页描述现有贷款与物业用途。本资讯不构成个人贷款、投资或税务建议。
来源及日期:FCA:Mortgage lending statistics Q2 2026 commentary,2026-09-08 发布;2026-09-22 核验。百分比均为 FCA 的总发放额口径。