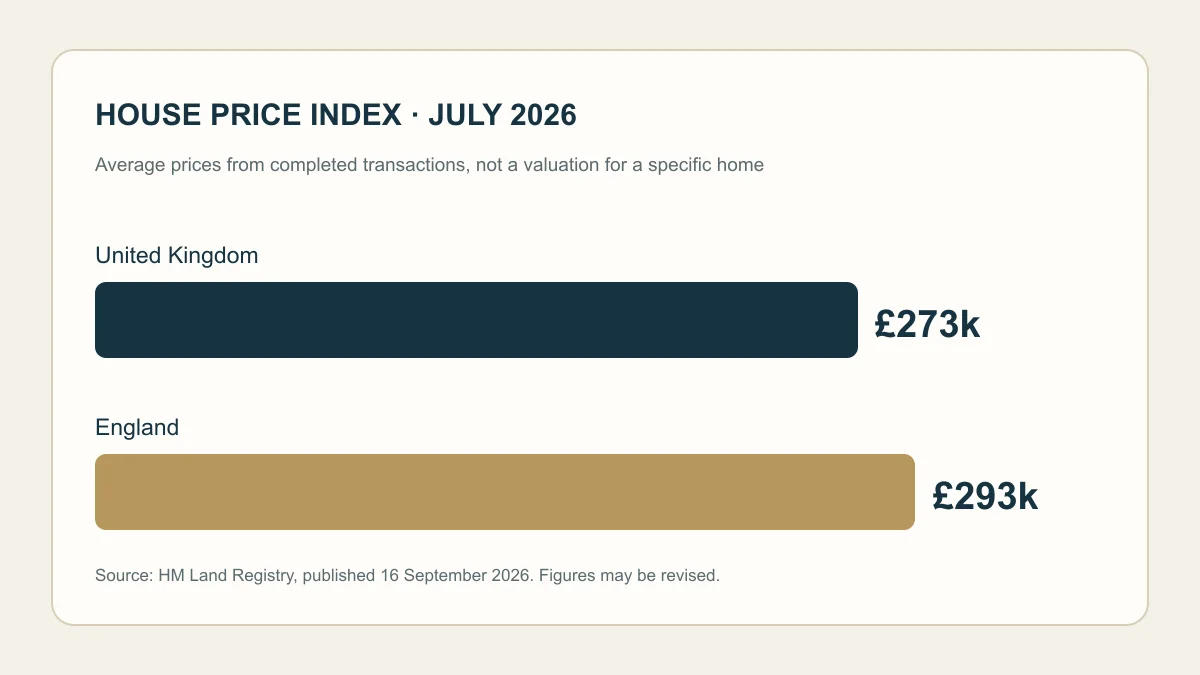
英国土地登记局于 2026 年 9 月 16 日公布的 UK House Price Index 显示:2026 年 7 月全英平均房价约为 27.3 万英镑,比 6 月上升 0.7%,同比上升 1.4%;英格兰平均房价约为 29.3 万英镑,同比上升 1.1%。这些数字对应的是 7 月数据,不能当成 9 月的即时挂牌价,更不能直接当成某一套房的银行估值。
全国平均值为什么不等于购房预算?
房价指数用来观察已完成交易的市场变化。具体物业的区域、房型、产权、租赁条款、状况和近期可比成交,会影响成交价与放款机构估值。海外买家尤其要把购房成本拆开:约定成交价、可能的税费、律师及调查费用、贷款相关费用、汇兑成本,以及预留的维修和空置资金。税务和附加税是否适用,应按当时规则和个人情况由合资格专业人士确认,不能从全国平均房价推算。
报价前先建立“两套数字”
第一套是购房现金流:拟付首付、交易成本和交割前可用资金。第二套是融资假设:如果放款机构估值低于成交价,首付缺口如何补足,月供与持有成本能否在较高利率或汇率波动时承受。卖方接受报价、估值完成和正式贷款批复是不同节点,不宜把原则性判断当成最终承诺。
对以外币收入还款的买家,还应明确收入文件所用币种和日期,让资产及首付流水有可追溯的路径。房价指数只能帮助设定市场背景,不替代物业尽调、税务意见或个案贷款审核。
更多步骤可见英国选房主题页和贷款主题页。如已锁定目标房产,可在咨询页提供地区、用途、预算与资金来源概况以便梳理材料。
来源及日期:HM Land Registry:UK House Price Index for July 2026,2026-09-16 发布;2026-09-22 核验。统计可能随交易登记补录修订,复用数字时应再次核查。