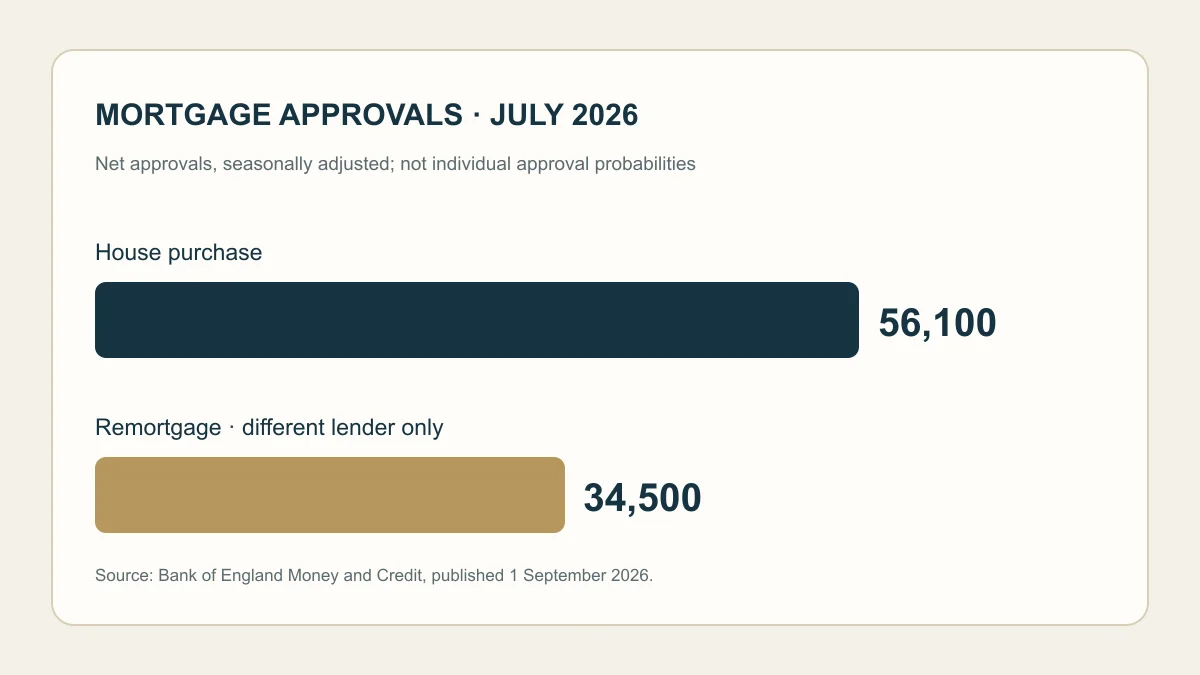
英国央行 2026 年 9 月 1 日公布的 Money and Credit 统计显示:7 月购房按揭的净批准量为 56,100,低于 6 月的 58,200;转贷批准量为 34,500,略高于 6 月的 34,100。央行特别注明,后一项只统计转到不同放款机构的转贷;在同一机构更换产品不在这项数字之中。因此,不能把它当成所有到期房贷客户的转贷总量。
央行同一份统计还显示,7 月新发放按揭的实际支付有效利率为 4.45%,高于 6 月的 4.35%。这是已提款贷款的汇总观察值,不是目前向每位新申请人开放的广告利率;贷款金额、LTV、期限、费用和申请人风险都可能不同。
申请人可以如何使用这组数据?
购房买家可把它视为市场节奏背景,而不是给自己设定“批准概率”。正式申请前,先核对首付可用时间、收入证明、现有负债、物业类型和成交时间线。得到原则性预批后,也要留意物业估值、法律审查及正式批复仍可能改变结果。
准备换贷的业主可先确认现有优惠期结束日,并把“留在原机构换产品”和“转到另一机构”分别比较。即使汇总数据显示跨机构转贷稍增,也不代表跨机构方案一定更划算;需连同产品费、估值与法律费用、提前还款费用、月供和总利息比较。
海外收入家庭还需把收入币种和资金来源材料整理到同一时间线。公开统计没有单列非英国居民或特定国籍的审批率,不能据此推断个案资格。更多基础流程可见英国贷款主题页,具体材料可在咨询页提出。
来源及日期:英国央行:Money and Credit — July 2026,2026-09-01 发布;2026-09-22 核验。下一期数据发布后应重新检查本文的时效标注。