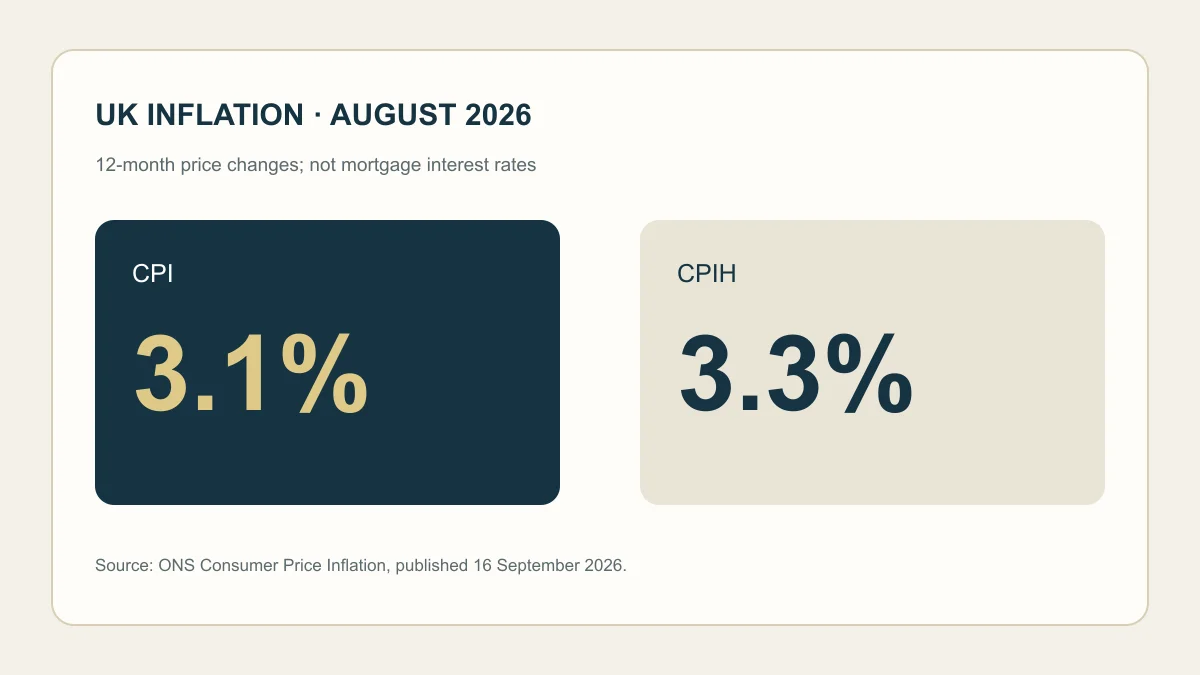
英国国家统计局(ONS)于 2026 年 9 月 16 日公布:8 月消费者价格指数(CPI)同比上涨 3.1%,高于 7 月的 2.9%;包含自有住房成本的 CPIH 同比上涨 3.3%,高于 7 月的 3.1%。CPI 与 CPIH 是不同的价格指标。它们说明统计期内的物价变化,并非贷款机构当天的按揭利率,也不能单独用来判断央行下一次会如何投票。
贷款预算不能只算“现在的月供”
准备买房的家庭可以把预算分为三层。第一层是交易时需要的现金:首付、税费、法律服务与调查、搬迁及紧急预备金。第二层是经常性支出:房贷月供、能源、保险、物业管理/服务费、维修和家庭生活开销。第三层是压力情景:优惠期结束后利率上升、外币收入换算波动,或出租物业发生空置。
若收入以英镑以外的货币取得,不宜直接用一日汇率把全年收入折算成“确定的月供能力”。实际放款机构对币种、收入证明、汇率折减和负债有各自标准。把现金流资料的日期、币种和账户对应清楚,比用全国 CPI 猜测个人可贷额度更有帮助。
比较方案时的一个常见误区
“通胀上升,所以固定利率一定马上上升”并不是可靠的个案结论;市场预期、资金成本与产品条件也会作用于报价。获得贷款方案后,应核查报价生效日期、固定期、产品费、提前还款费和固定期后安排,并在相同贷款额和年限下比较总成本。
可通过英国贷款主题页了解贷款流程;如需梳理个人预算,可在咨询页说明收入币种、目标物业用途与资金安排。本文为公开数据解读,不构成个人财务或贷款建议。
来源及日期:ONS:Consumer price inflation, UK: August 2026,2026-09-16 发布;2026-09-22 核验。